
求人票に書かれた月給と、給与明細の手取りが違う。働き始めて最初に戸惑うのがこの差です。
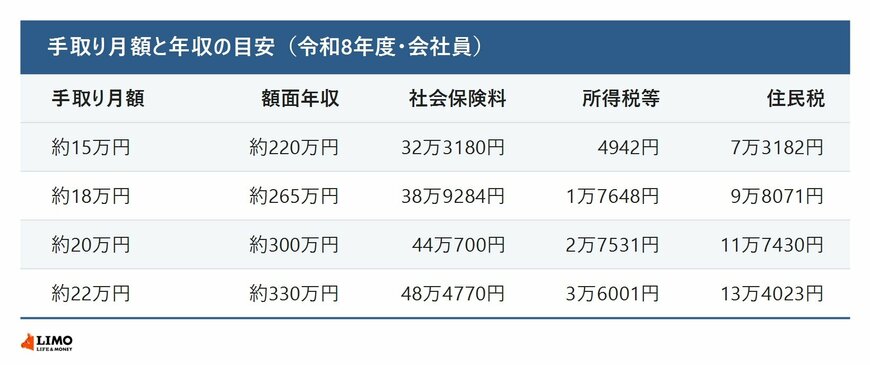
手取り20万円なら年収はおよそ300万円、22万円なら330万円が目安になります。ただし勤務先の社会保険に入っているかどうかで、引かれ方の中身は変わります。
この記事では、令和8年度の料率を積み上げた試算をもとに、手取りと年収の対応を確認します。2ページ目では、年収と手取りの違いと、通勤手当の扱いを見ていきます。
1. 【手取り】15万円から22万円は年収でいくらか
東京都在住・40歳未満・独身・ボーナスなしで、勤務先の厚生年金と健康保険に加入している会社員という前提での試算です。
1.1 年収と引かれるものの内訳
使っている料率は、厚生年金保険料率18.3%(本人負担9.15%)、協会けんぽ東京支部の令和8年度健康保険料率9.85%(本人負担4.925%)、雇用保険の労働者負担分0.5%、令和8年4月分から始まった子ども・子育て支援金0.23%(本人負担0.115%)です。
所得税は復興特別所得税を含めた額を「所得税等」として示しています。
この社会保険料は年収に料率を直接掛けた近似値です。実際は標準報酬月額の等級で決まり、厚生年金は32等級、健康保険は50等級に分かれているため、数百円から数千円のずれが生じることがあります。
税額も、本来は所得税・住民税とも課税所得の1000円未満を切り捨て、所得税はさらに税額の100円未満を切り捨てます。ここでは目安を示すため切り捨てを行っていないので、実際の納付額とは数十円の差が出ます。
1.2 手取りは額面の何割になるか
年収220万円の内訳を見ると、厚生年金20万1300円、健康保険10万8350円、雇用保険1万1000円、子ども・子育て支援金2530円、所得税等4942円、住民税7万3182円です。
年収300万円では社会保険料の合計が44万700円、所得税等が2万7531円、住民税が11万7430円になります。
「控除率はおおむね15%から25%」という粗い目安をよく見かけますが、料率と控除の仕組みは年収帯によって少しずつ変わるため、負担率も連続的に動きます。
1.3 基礎控除は合計所得で段階的に変わる
所得税の基礎控除は、令和8年分から納税者本人の合計所得金額に応じて段階的に変わります。合計所得489万円以下が104万円、489万円超655万円以下が67万円、655万円超2350万円以下が62万円です。
この試算の給与所得は146万円から223万円で、いずれも489万円以下の区分に入ります。そのため基礎控除は104万円で計算しています。
たとえば年収300万円なら、給与所得202万円から社会保険料44万700円と基礎控除104万円を引いた53万9300円が課税所得です。ここに5%の税率と復興特別所得税を掛けると2万7531円になります。
なお基礎控除と給与所得控除の令和8年分の規定は、どちらも令和8年12月1日に施行されます。11月までの毎月の源泉徴収には反映されないため、月々の手取りは年末調整で調整されるまで、この試算よりやや低く出ます。
2. 社会保険に入っていない場合はどうなるか
ここまでは勤務先の社会保険に加入している前提でした。短時間勤務で複数の勤務先を組み合わせている場合など、どこでも加入要件を満たさないケースもあります。
2.1 国民健康保険と国民年金を自分で払う場合
東京23区の国民健康保険料は、医療分と後期高齢者支援金分について、23区のうち21区が同じ料率です。令和8年度は医療分が均等割4万7600円・所得割7.51%、後期高齢者支援金分が均等割1万7600円・所得割2.80%となっています。中野区と江戸川区は、これと異なる料率を設定しています。
さらに令和8年度からは、子ども・子育て支援納付金分が加わりました。均等割1873円・所得割0.27%で、18歳未満は均等割が全額減額されます。40歳未満なら介護分はかかりません。国民年金は令和8年度で月額1万7920円です。
これを年収300万円に当てはめてみます。給与所得控除後の所得202万円から基礎控除43万円を引いた159万円が、保険料の算定のもとになります。
- 医療分=159万円×7.51%+4万7600円=16万7009円
- 後期高齢者支援金分=159万円×2.80%+1万7600円=6万2120円
- 子ども・子育て支援納付金分=159万円×0.27%+1873円=6166円
- 国民健康保険料の合計=23万5295円
- 国民年金=1万7920円×12か月=21万5040円
- 年間の合計=45万335円
2.2 本人負担はほとんど変わらない
会社員として社会保険に入っている場合の44万700円と並べると、その差は9635円です。年収300万円という水準では、本人が払う額はどちらでもほぼ同じということになります。
では何が違うのか。会社員の場合は、これとは別に会社が保険料を負担しています。厚生年金は18.3%のうち半分、健康保険は9.85%のうち半分を会社が持ちます。
雇用保険は折半ではありません。令和8年度の一般の事業では、労働者負担5/1000に対して事業主負担は8.5/1000で、会社のほうが多く払っています。失業等給付の分は労使とも5/1000ですが、雇用保険二事業の3.5/1000は事業主だけの負担です。労災保険にいたっては全額が会社の負担になります。
同じ本人負担でも、会社員は将来の年金に上乗せがつき、傷病手当金などの給付も受けられます。手取りの数字だけを比べると差が見えにくいのは、この会社負担分が明細に出てこないためです。
手取りと年収の対応に関する詳しい解説は、下記の記事より一部を引用・参照しています。