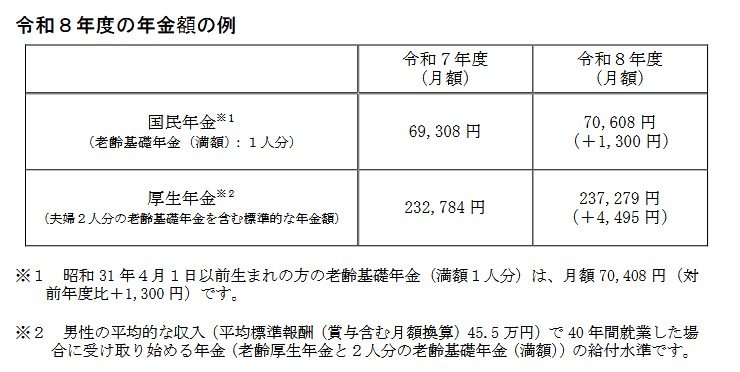
国民年金を40年間きちんと納めた人が受け取る額を「満額」と呼びます。2026年度の満額は月7万608円です。
ところが同じように40年納めていても、月7万408円になる人がいます。200円の差は計算間違いではなく、制度上そう決まっています。
この記事では、厚生労働省の資料をもとに、満額が2つある理由と、満額に届かなくなるケースを確認します。
1. 【国民年金】2026年度の満額は月7万608円
まず基本の額から押さえましょう。2026年度は前年度から1.9%の増額改定となり、老齢基礎年金の満額は月7万608円になりました。月7万円台に乗ったのは初めてです。
1.1 満額は2つある
厚生労働省の資料では、満額が生年月日によって書き分けられています。
- 昭和31年4月2日以降生まれ:月7万608円
- 昭和31年4月1日以前生まれ:月7万408円
年額に直すと、前者が84万7296円、後者が84万4896円です。差は年2400円になります。
これは過去の物価スライドの適用のされ方が世代で異なるためで、どちらも正しい満額です。自分がどちらに当たるのかは、生年月日で決まります。多数派は7万608円のほうです。
1.2 満額になるのは480月納めたとき
満額を受け取るには、20歳から60歳までの40年間、つまり480月すべての保険料を納めている必要があります。1か月でも抜けがあれば、その分だけ減ります。
減り方は単純な比例です。納付月数を480で割った割合が、満額に掛かります。
1.3 納付月数ごとの目安
満額7万608円をもとに、納付月数別の額を並べてみます。
- 10年(120月)納付:月1万7652円
- 20年(240月)納付:月3万5304円
- 25年(300月)納付:月4万4130円
- 30年(360月)納付:月5万2956円
- 35年(420月)納付:月6万1782円
- 40年(480月)納付:月7万608円
受給資格を得られる最短の10年では、月1万7652円にとどまります。年金を受け取る権利があることと、生活を支えられる額であることは別だという点が、この数字から見えてきます。
1.4 抜けやすいのはどこか
480月に届かない理由としてよくあるのが、学生時代の未納です。20歳から大学を卒業するまでの期間は、学生納付特例を使っていれば未納にはなりませんが、納付済みとしては扱われません。年金額には反映されないということです。
追納の期限は10年です。この期間を過ぎると納められなくなり、その分は満額から欠けたままになります。
転職の合間に手続きを忘れていた期間や、免除を受けていた期間も同じです。免除期間は一定の割合で年金額に反映されますが、納付済み期間と同じ扱いにはなりません。
公的年金の平均受給額に関する詳しい解説は、下記の記事より一部を引用・参照しています。