

2. ひとり親の非課税ラインは合計所得135万円。全国共通の特例
生活保護の一歩手前で、住民税が非課税かどうかが支援の入口になる世帯もあります。ひとり親の場合の境目を見ていきます。
ひとり親の135万円特例は、LIMOの記事「住民税非課税世帯のひとり親、遺族年金があるとパート収入はいくらまで働けるのか?135万円の壁を具体的な数字で試算して詳しく解説」から要点を借りて確認します。
総務省の資料によると、障害者・未成年者・寡婦・ひとり親に該当する人は、前年の合計所得金額が135万円以下であれば住民税が非課税になります。単身世帯の通常基準(45万円以下)と比べてかなり緩やかな、独立した特例です。
この135万円という基準は、居住地の級地区分に関係なく全国共通です。給与収入のみで判定する場合、給与所得控除を差し引いた所得が135万円以下になる給与収入は、令和8年度分で204万2857円です。
通常の基準のように扶養親族の人数で計算式が変わるわけではなく、135万円という一つの数字が全国一律で適用される点も特徴です。子どもの人数が何人であっても、この基準そのものは変わりません。
出所:LIMO「住民税非課税世帯のひとり親、遺族年金があるとパート収入はいくらまで働けるのか?135万円の壁を具体的な数字で試算して詳しく解説」
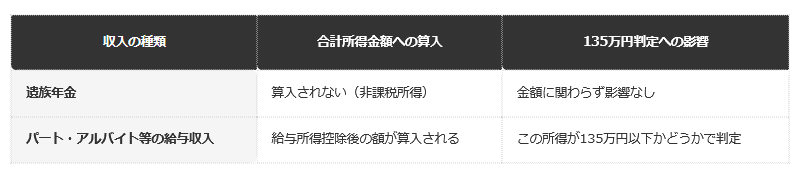
判定に入る収入と入らない収入は、はっきり分かれています。
ひとり親の非課税判定に算入される収入・されない収入2/2
出所:総務省「地方税制度 個人住民税」などを基にLIMO編集部作成
日本年金機構の公式FAQによると、遺族年金は障害年金と並んで「非課税所得」に該当します。非課税所得は、受給額がいくら大きくても、住民税・所得税の合計所得金額に一切算入されません。
つまり、遺族年金を月10万円受け取っていても月20万円受け取っていても、135万円という基準の計算にはまったく登場しないということです。判定に関わるのは、遺族年金以外の所得、多くの場合はパート・アルバイトなどの給与所得だけになります。
出所:LIMO「住民税非課税世帯のひとり親、遺族年金があるとパート収入はいくらまで働けるのか?135万円の壁を具体的な数字で試算して詳しく解説」
ここが子どもの進学と重なります。
子どもが大学等への進学を控えている場合、高等教育の修学支援新制度は住民税非課税世帯(またはそれに準ずる所得水準の世帯)を対象に、授業料等減免と給付型奨学金を提供しています。ひとり親世帯で135万円特例により非課税に該当する場合も、この制度の対象に含まれます。
遺族年金の額そのものは変わらなくても、パート収入が135万円ラインを超えて課税に転じた瞬間に、複数の支援が同時に対象外へ動く可能性がある点は、あらかじめ知っておく価値があります。
出所:LIMO「住民税非課税世帯のひとり親、遺族年金があるとパート収入はいくらまで働けるのか?135万円の壁を具体的な数字で試算して詳しく解説」
3. 進学の時期が決まったら、先に窓口で確かめる
ここまで、生活保護世帯の子どもの進路選択を支える3つの取り組みと、ひとり親の住民税非課税の境目を見てきました。
厚生労働省は進路支援冊子「〇カツ!」、令和6年10月から制度化された子どもの進路選択支援事業、進学率等のデータと調査研究の3つを公表しています。高等学校等に就学するための費用は生業扶助に含まれます。
一方、ひとり親の住民税非課税は合計所得135万円以下が全国共通の基準で、遺族年金は非課税所得のため判定に算入されません。給与収入だけで判定する場合の上限は、令和8年度分で204万2857円です。
どちらの制度も、使えるかどうかは世帯の状況と住んでいる自治体によって変わります。進学の時期が見えてきたら、生活保護は福祉事務所の生活保護担当、住民税は市区町村の税務担当窓口へ、早めに確かめておくと動きやすくなります。

参考資料
- 厚生労働省「生活保護制度」
- 総務省「個人住民税」
- LIMO「住民税非課税世帯のひとり親、遺族年金があるとパート収入はいくらまで働けるのか?135万円の壁を具体的な数字で試算して詳しく解説 遺族年金の額は非課税判定に関係ある?パート収入だけで204万円の壁と向き合う必要がある理由を解説」
- LIMO「住民税非課税世帯かどうかの確認方法は?非課税証明書・住民税決定通知書・マイナポータルでの確認手順を解説 証明書の取得方法、必要な本人確認書類、制度別に必要な証明書の範囲まで実践的に整理」
LIMO編集部社会保障解説班


