老後資金は現金のままで大丈夫か?「運用しない」現金主義がインフレで受ける影響を試算で検証する
日本の家計の現預金比率49.1%という実態と、現金の実質目減りを試算で具体的に検証します

yoshi0511/shutterstock.com


目次[開く][閉じる]
- 1. 日本の家計は「現預金」に偏っている
- 1.1 現預金比率は49.1%、18年ぶりに5割を下回る
- 1.2 米国では現預金は1割程度
- 1.3 なぜ日本人は現預金を選んできたのか
- 2. 【編集者の視点】
- 3. 現金で持ち続けると、実質価値はどう変わるか——編集部試算
- 3.1 500万円を30年間現金で持ち続けた場合
- 3.2 【現金500万円の実質価値の目減り(編集部試算)】
- 3.3 1000万円の場合も同じ割合で目減りする
- 4. 【編集者の視点】
- 5. 「怖くない」インフレ対応の選択肢もある
- 5.1 個人向け国債(変動10年)は実勢金利に連動する
- 5.2 資産の一部を段階的に振り分けるという考え方
- 5.3 【資産の性質別・置き場所の考え方(一例)】
- 6. 【編集者の視点】
- 7. まとめ
- 8. よくある質問
- 8.1 Q. 現金で持っていれば老後資金は安全ですか
- 8.2 Q. 日本人はなぜ現金・預金を多く持っているのですか
- 8.3 Q. 投資が怖い場合、他に選択肢はありますか
- 参考資料
「投資は怖い、老後資金は現金で持っておきたい」。そう考える方は少なくないでしょう。しかし、「減らない」はずの現金にも、見えない目減りが起きています。
日本の家計がどれだけ現金・預金に偏っているか、そしてインフレがその価値をどれだけ溶かすのかを、公的統計と編集部試算で確認します。
なお、老後の生活費とインフレの関係については、下記の記事より一部を引用・参照しています。
- 日本の家計金融資産は現預金が49.1%を占め、2025年9月末時点で18年ぶりに5割を下回りました
- 米国の家計は株式・投資信託が約5割を占め、現預金は1割程度にとどまります
- 500万円を現金で30年間持ち続けると、物価上昇率3.2%が続く前提で実質価値は約194万円まで目減りする計算です
1. 日本の家計は「現預金」に偏っている
「運用しない」という選択をしている方は、実は日本では少数派ではありません。まず、日本の家計全体の資産構成を確認します。
1.1 現預金比率は49.1%、18年ぶりに5割を下回る
日本銀行「資金循環統計」(2025年12月17日公表、2025年9月末時点)によると、家計の金融資産残高は2286兆円で過去最高を更新しました。このうち現金・預金が占める割合は49.1%で、18年ぶりに5割を下回りました。
裏を返せば、これまで20年近くにわたって、家計の金融資産の半分以上が現金・預金だったということです。株式や投資信託を「怖い」と感じ、現金を選んできた人が、日本では長らく多数派だったといえます。

現預金49.1%という比率は、2000年代からの資金循環統計をたどると20年近く5割超で推移してきた数字で、今回の下振れは長期的な傾向の中では小さな変化です。制度や統計を継続して追う立場からすると、一時点の割合よりも、この比率が何十年ぶりに動いたという事実の方に重みを感じます。
1.2 米国では現預金は1割程度
同資料によれば、国際比較では米国の家計金融資産は株式・投資信託が約5割を占め、現預金は1割程度にとどまります。欧州は株式・投資信託が3割、現預金も3割という構成です。
日本の49.1%という現預金比率は、他国と比べても際立って高い水準にあります。この違いが、インフレ局面での資産の実質価値にどう影響するのかを、次章で確認します。
1.3 なぜ日本人は現預金を選んできたのか
日本で現預金比率が高い背景には、長く続いたデフレ・低インフレの時代があります。物価がほとんど上がらない、あるいは下がる局面では、現金を持っているだけで実質的な価値は目減りせず、むしろ相対的に有利になることもありました。
また、元本割れのリスクを避けたいという心理も大きく影響しています。株式や投資信託は、短期的には価格が大きく上下することがあり、その値動きに不安を感じる人が多いのは自然なことでしょう。
しかし、2022年以降、物価上昇率が目に見えて高まる局面が続いています。デフレ時代の「現金で安心」という前提が、今も同じように成り立つとは限らない状況になってきています。
2. 【編集者の視点】
「現金は減らないから安全」という感覚は、多くの方が持っているものでしょう。実際、値動きがないという意味では、株式や投資信託より精神的な安心感は大きいはずです。
ただし、この安心感は「名目額が減らない」ことに基づいています。物価が上がり続ける局面では、名目額が変わらなくても、そのお金で買えるものは減っていきます。「減らない」と「目減りしない」は、実は別のことだという点を意識しておく必要があるでしょう。
また、日本の現預金比率の高さは、長年続いたデフレ・低インフレの経験に基づく合理的な選択だった側面もあります。物価がほとんど上がらない時代には、現金で持つことのデメリットは小さかったからです。時代の前提が変わりつつある今、過去の合理性がそのまま今も当てはまるとは限りません。
防衛策としては、自分の資産のうち現金・預金が何割を占めているかを一度数えてみることです。日本の平均(49.1%)と比べて多いか少ないかを知るだけでも、資産配分を見直すきっかけになるでしょう。
3. 現金で持ち続けると、実質価値はどう変わるか——編集部試算
「現金は減らない」としても、物価が上がれば、その現金で買えるものは減っていきます。実際にどれくらい目減りするのか試算しました。
3.1 500万円を30年間現金で持ち続けた場合
総務省「消費者物価指数(全国)」2025年(令和7年)平均(2026年1月23日公表)によると、総合指数の前年比は3.2%の上昇でした。この上昇率が今後も一定で続くと仮定して試算します。
3.2 【現金500万円の実質価値の目減り(編集部試算)】
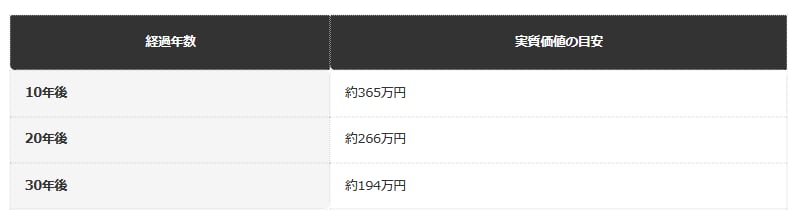
10年後・20年後の目安
- 10年後:約365万円
- 20年後:約266万円
30年後の目安
- 30年後:約194万円
名目額は500万円のまま変わらなくても、30年後にはその実質的な価値が半分以下になる計算です。「減っていない」という安心感の裏で、購買力は静かに失われていきます。
500万円が実質194万円まで目減りする計算は、名目金利がほぼゼロの預金では物価上昇率3.2%をそのまま実質マイナスとして受け止めることになる、という構造をそのまま数字にしたものです。名目額を見張る発想だけでは、この目減りは指標としてどこにも現れてこない点が厄介だと感じます。
3.3 1000万円の場合も同じ割合で目減りする
金額が変わっても、目減りする割合は同じです。1000万円を同じ前提で30年間持ち続けた場合、実質価値は約389万円相当まで目減りする計算になります。
資産額が大きいほど、名目額の変化のなさに安心してしまいがちですが、実質的な目減りの「割合」は資産額にかかわらず同じであることは、覚えておく価値があるでしょう。
4. 【編集者の視点】
この試算を見て「怖い」と感じた方もいるかもしれません。しかし、だからといって「では全額を株式に」という極端な判断に飛びつく必要もありません。
大切なのは、資産のすべてを現金で持つことにも、資産のすべてを値動きのある資産で持つことにも、それぞれのリスクがあるという理解です。現金にはインフレのリスクが、株式・投資信託には価格変動のリスクがあります。
「投資が怖い」という感覚そのものは、決して不自然なものではありません。むしろ、リスクを正しく認識しているからこその感覚ともいえます。問題は、現金にもリスクがあるという事実を、同じくらい正しく認識できているかどうかです。
防衛策としては、いきなり大きな金額を投資に回すのではなく、少額から始めて値動きに慣れることです。新NISAのつみたて投資枠のように、少額から始められる制度を使えば、「怖さ」と付き合いながら経験を積むことができるでしょう。
5. 「怖くない」インフレ対応の選択肢もある
株式や投資信託に抵抗がある場合でも、インフレに対する備えとして検討できる制度があります。
5.1 個人向け国債(変動10年)は実勢金利に連動する
財務省が発行する個人向け国債のうち「変動10年」は、半年ごとに適用利率が見直され、実勢金利の動きに連動する仕組みです。金利が上昇する局面では、受け取る利子も増える可能性があります。
最低金利保証(年0.05%)が設けられており、元本割れのリスクがない点も特徴です。ただし、預金と同様、物価上昇率そのものに連動するわけではなく、あくまで金利の動きに応じた商品である点には注意が必要です。
個人向け国債(変動10年)は半年ごとに実勢金利へ利率を追随させる設計で、最低0.05%の下限も保証されています。物価そのものに連動する仕組みではありませんが、金利上昇局面では預金より反応が早くなる構造で、リスクの種類を変えるという意味合いを持つ選択肢だと捉えています。
5.2 資産の一部を段階的に振り分けるという考え方
「現金か、株式か」という二者択一で考えるのではなく、資産の一部を段階的に値動きのある資産に振り分けていくという考え方もあります。
たとえば、当面の生活費にあたる部分は現金・預金で確保しつつ、中期的に使う予定のない部分から少しずつ、個人向け国債やNISAのつみたて投資枠に振り向けていくといった方法です。一度にすべてを切り替えるのではなく、時間をかけて資産構成を変えていくことで、値動きへの不安を抑えながら進めやすくなります。
5.3 【資産の性質別・置き場所の考え方(一例)】
資産構成イメージ2/2
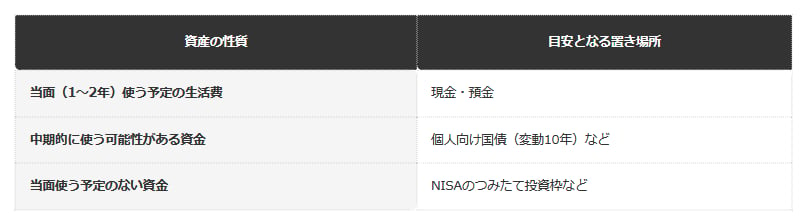
出所:LIMO編集部作成
現金・預金で確保する部分
- 当面(1〜2年)使う予定の生活費
値動きのある資産に振り分ける部分
- 中期的に使う可能性がある資金:個人向け国債(変動10年)など
- 当面使う予定のない資金:NISAのつみたて投資枠など
この振り分け方に絶対的な正解はありません。自分がどれくらいの値動きなら受け止められるかという「心理的な許容度」も踏まえて、少しずつ調整していくことが現実的でしょう。
当面の生活費・中期資金・長期資金という3層に分ける発想は、企業の資金管理でキャッシュフローを短期・中期・長期に区分して考える手法と本質的に同じです。世帯の資産管理に置き換えても、まず守る層を固定してから残りの配分を動かすという順序自体に意味があると考えています。
6. 【編集者の視点】
「投資は怖いから、まず少額から」という考え方は、決して遠回りではありません。むしろ、いきなり大きな金額を投資に回して値下がりに動揺し、一番安いところで売ってしまうよりも、着実な進め方だといえます。
少額から始めることの利点は、実際に自分の資産が値動きする感覚を、小さな金額で体験できることです。頭で理解するのと、実際に自分のお金が増減するのを見るのとでは、受け止め方が大きく異なります。
また、個人向け国債のように元本割れのリスクがない商品から始め、慣れてきたら少しずつ値動きのある資産の比率を上げていく、という段階を踏む進め方も一つの方法です。
防衛策としては、「まず少額でNISAのつみたて投資枠を始めてみる」「個人向け国債を一部購入してみる」など、小さな一歩から試してみることです。全額を一度に判断する必要はありません。
7. まとめ
- 日本の家計金融資産は現預金が49.1%を占め、2025年9月末時点で18年ぶりに5割を下回りました
- 米国の家計は株式・投資信託が約5割を占め、現預金は1割程度にとどまります
- 500万円を現金で30年間持ち続けると、物価上昇率3.2%が続く前提で実質価値は約194万円まで目減りする計算です
- 個人向け国債(変動10年)のように、値動きの少ないインフレ対応の選択肢もあります
「投資が怖い」という感覚を否定する必要はありません。ただ、現金にもインフレという別のリスクがあることは、あわせて知っておく必要があります。
まずは、自分の資産のうち現金・預金が何割を占めているかを確認し、少額からでも値動きのある資産を組み入れる余地がないか、証券会社や独立系のファイナンシャルアドバイザーに相談してみてはいかがでしょうか。
8. よくある質問
8.1 Q. 現金で持っていれば老後資金は安全ですか
A. 名目額は減りませんが、物価が上がれば実質的な購買力は目減りします。2025年の物価上昇率3.2%が続くと仮定すると、500万円の現金は30年後に実質約194万円相当まで目減りする計算になります。
8.2 Q. 日本人はなぜ現金・預金を多く持っているのですか
A. 日本銀行の資金循環統計によると、家計金融資産に占める現預金の割合は49.1%(2025年9月末)で、米国(約1割)や欧州(約3割)と比べて高い水準です。長年のデフレ・低インフレの経験が背景にあると考えられます。
8.3 Q. 投資が怖い場合、他に選択肢はありますか
A. 個人向け国債(変動10年)は、実勢金利に連動して適用利率が見直される仕組みで、最低金利保証もあります。株式ほどの値動きはありませんが、預金よりは金利上昇に対応しやすい商品です。
参考資料
齊藤 慧