老後2000万円問題はもう古い?3000万・4000万の中間層が直面する物価高リスクを検証する
2017年の試算と2025年の家計調査を比較。単身世帯や物価上昇まで含めた資産防衛の考え方を整理します
Wako Megumi/istockphoto.com


目次[開く][閉じる]
- 1. 「老後2000万円問題」の原点をおさらいする
- 1.1 金融審議会市場ワーキング・グループ報告書(2019年6月3日)
- 1.2 資産3000万〜4000万円は、どのくらいの位置にあるか
- 2. 2025年の家計調査では、不足額の水準が変わっている
- 2.1 2025年平均の不足額は月4万2434円
- 3. 「2000万円」は固定された安全ラインではない——編集部試算
- 3.1 【「2000万円問題」の根拠と、2025年時点の不足額(編集部試算)】
- 4. 【編集者の視点】
- 5. この試算が当てはまらない世帯もある
- 5.1 夫婦・厚生年金世帯が前提
- 6. 【編集者の視点】
- 7. 物価が上がると、資産の「実質的な価値」は目減りする
- 7.1 2025年は名目4.6%増でも実質は0.9%増にとどまる
- 7.2 資産の一部を物価に連動しやすい資産に置く選択肢
- 7.3 【資産額別・新NISA非課税枠のカバー率(編集部試算)】
- 8. 単身世帯では「2000万円」の前提がさらに変わる
- 8.1 単身世帯は年金額も生活費も夫婦世帯と異なる
- 9. 【編集者の視点】
- 10. まとめ
- 11. よくある質問
- 11.1 Q. 老後2000万円問題は今も正しいのですか
- 11.2 Q. 老後資金3000万円・4000万円は十分ですか
- 11.3 Q. 物価が上がると、貯めた資産はどうなりますか
- 11.4 Q. 老後資金2000万円を新NISAだけで準備できますか
- 参考資料
「老後2000万円問題」という言葉を、一度は耳にしたことがあるでしょう。しかし、この「2000万円」という数字は、いつの物価水準を基にした話か、意識したことはあるでしょうか。
言葉だけが独り歩きしやすいテーマだからこそ、根拠となった資料まで立ち返って確認する意味があります。
資産3000万円、4000万円という中間層にとって、物価高が続く今、あらためて確認しておきたい論点があります。数字を鵜呑みにする前に、その根拠まで一度確認してみましょう。
なお、年代別の貯蓄額データについては、下記の記事より一部を引用・参照しています。
- 「老後2000万円問題」は2017年の家計調査を基にした試算で、2025年の家計調査では不足額の水準が変わっています
- この試算は夫婦・厚生年金世帯が前提で、単身世帯や国民年金中心の世帯には当てはまりません
- 2025年は消費支出が名目4.6%増えた一方、実質では0.9%増にとどまり、物価上昇が資産の実質的な価値を押し下げています
1. 「老後2000万円問題」の原点をおさらいする
まず、「2000万円」という数字がどこから来たのか、原点を確認しておきます。
1.1 金融審議会市場ワーキング・グループ報告書(2019年6月3日)
金融庁「高齢社会における資産形成・管理」(2019年6月3日公表)は、夫65歳以上・妻60歳以上の夫婦のみ無職世帯をモデルケースとして試算しています。
同報告書によると、毎月の不足額の平均は約5万円で、20〜30年の老後生活を前提にすると、不足額の総額は単純計算で1300万円〜2000万円になるとされました。
行政文書の数字は、報告書という文脈から切り離された瞬間に一人歩きを始めます。「2000万円」も同じで、元をたどれば月5万円という不足額の平均を、老後期間で単純に掛け合わせた試算にすぎません。
試算の前提が「平均」である以上、個々の家計に当てはめれば当然ズレが出るという、報告書としては当たり前の注記まで一緒に広まらなかったことが、この数字の独り歩きを生んだ一因だと感じます。
報告書自身も「この金額はあくまで平均の不足額から導きだしたものであり、不足額は各々の収入・支出の状況やライフスタイル等によって大きく異なる」と注記しています。
1.2 資産3000万〜4000万円は、どのくらいの位置にあるか
金融経済教育推進機構「家計の金融行動に関する世論調査」2025年によると、単身世帯の貯蓄額(平均値)は60歳代で999万円、70歳代で1489万円でした。二人以上世帯では、これより高い水準になります。
資産3000万〜4000万円という規模は、この平均値をすでに上回る水準にあります。「2000万円問題」の数字だけを見て不安になる必要は薄いともいえますが、次章で見るように、この数字自体に注意点があります。数字の出どころを知っているかどうかで、受け止め方は変わってくるはずです。
2. 2025年の家計調査では、不足額の水準が変わっている
「2000万円」の根拠になった不足額は、2017年の家計調査に基づくものでした。では、最新の統計ではどうなっているのか確認します。
2.1 2025年平均の不足額は月4万2434円
総務省「家計調査報告(家計収支編)」2025年(令和7年)平均(2026年2月6日公表)によると、65歳以上の夫婦のみ無職世帯の実収入と支出の差額である不足額は、月4万2434円です。30年間(360か月)で単純計算すると、総額は約1527万円になる計算です。
家計調査の不足額は、単年の実収入と消費支出の差分にすぎず、統計的には毎年ぶれて当然の数字です。組織のリスク管理でも、単年の指標だけで良し悪しを判断すると、変動要因を実力と誤認してしまう危険があります。2025年の4万2434円という数字も、複数年の推移の中の一点として見るべきもので、これ単独を「改善」と読むのは早計だと考えています。
3. 「2000万円」は固定された安全ラインではない——編集部試算
2017年時点の試算(月約5万円、総額1300万〜2000万円)と、2025年平均の試算(月4万2434円、総額約1527万円)を並べてみます。
3.1 【「2000万円問題」の根拠と、2025年時点の不足額(編集部試算)】
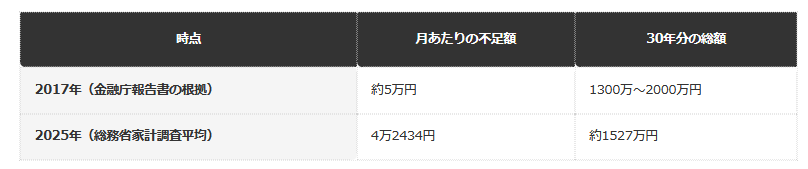
2017年(「2000万円問題」の根拠)
- 月あたりの不足額:約5万円
- 30年分の総額:1300万〜2000万円
2025年(総務省家計調査平均)
- 月あたりの不足額:4万2434円
- 30年分の総額:約1527万円
数字だけを見ると、2025年の不足額は2017年より少なくなっています。ただし、これは物価が下がったからではなく、その年ごとの消費支出の振れ幅によるものです。
つまり「2000万円」は、一度決まったら変わらない安全ラインではなく、家計調査の年によって上下する数字だということです。今年の不足額が小さいからといって、来年以降も同じとは限りません。物価の動き次第では、再び不足額が拡大することも十分に考えられます。
4. 【編集者の視点】
「2000万円問題はもう古い」という言い方には、2つの読み方があり得ます。ひとつは「物価高でもっと必要になった」、もうひとつは「実は当時より不足額が減っている」という読み方です。
2025年の家計調査だけを見れば後者にも見えますが、これは特定の年の消費支出の結果にすぎません。医療費や交際費など、年によって変動しやすい費目の影響も受けています。
大切なのは、どちらか一方の数字を鵜呑みにすることではなく、「不足額は毎年変わり得るもの」という前提に立って、自分の家計を定期的に確認することでしょう。一度確認して終わりにするのではなく、継続的に見直す習慣そのものが、最も確実な備えになるはずです。
防衛策としては、家計調査の最新版が公表されるたび(家計収支編は毎年2月頃)に、モデル世帯の不足額がどう動いたかを確認する習慣を持つことをおすすめします。
5. この試算が当てはまらない世帯もある
「2000万円問題」の前提条件を確認すると、すべての世帯に当てはまる話ではないことが分かります。
5.1 夫婦・厚生年金世帯が前提
金融庁報告書のモデルケースは、夫65歳以上・妻60歳以上の夫婦のみ無職世帯です。厚生年金を受給している世帯を中心とした平均であり、単身世帯や、国民年金のみの世帯は対象に含まれていません。
資産3000万〜4000万円という規模で老後を迎える方の中には、単身世帯や、自営業で国民年金が中心という方も少なくないでしょう。その場合、必要な金額の考え方はモデルケースとは変わってきます。
6. 【編集者の視点】
「2000万円あれば足りる・足りない」という議論は、前提条件を確認しないまま進んでしまいがちです。自分の世帯が、そもそもモデルケースに当てはまっているかを確認することが最初の一歩でしょう。
特に見落とされやすいのが、年金の種類です。厚生年金を受給している世帯と、国民年金のみの世帯とでは、月々の受給額に大きな差があります。同じ「不足額」でも、埋め方の難易度はまったく違います。
防衛策としては、ねんきん定期便やねんきんネットで、自分自身の見込み受給額を確認し、モデルケースの受給額とどれだけ差があるかを把握しておくことです。差が大きい場合は、その分を資産形成でどう埋めるか、早めに考えておく必要があるでしょう。
7. 物価が上がると、資産の「実質的な価値」は目減りする
資産3000万〜4000万円という金額は、名目上は変わらなくても、物価が上がれば実質的な価値は目減りしていきます。
7.1 2025年は名目4.6%増でも実質は0.9%増にとどまる
総務省「家計調査報告(家計収支編)」2025年平均によると、二人以上の世帯の消費支出は前年比で名目4.6%増加した一方、物価変動を除いた実質では0.9%の増加にとどまりました。
この名目と実質の差は、物価上昇の影響そのものです。資産や収入が名目で増えているように見えても、実質的な購買力はそれほど増えていない、という状態が起きています。家計簿の数字が去年より増えていても、安心材料とは限らないということです。
名目4.6%増と実質0.9%増の差、つまり3.7ポイント分がそのまま物価上昇による目減りの大きさです。資産形成というと利回りの話に目が向きがちですが、名目の増加額から物価上昇分を引いた「実質」の変化を見なければ、資産の実力は測れません。企業の決算を名目売上だけで評価しないのと同じ発想が、家計の資産にも当てはまります。
資産を現金・預貯金だけで持っている場合、物価が上がっても資産額そのものは増えないため、実質的な購買力はそのまま目減りします。
7.2 資産の一部を物価に連動しやすい資産に置く選択肢
株式や投資信託は、企業の売上や利益の増加を通じて、物価上昇にある程度連動しやすいとされています。新NISAを使えば、値上がり益や配当にかかる税金を一定額まで非課税にできます。
7.3 【資産額別・新NISA非課税枠のカバー率(編集部試算)】
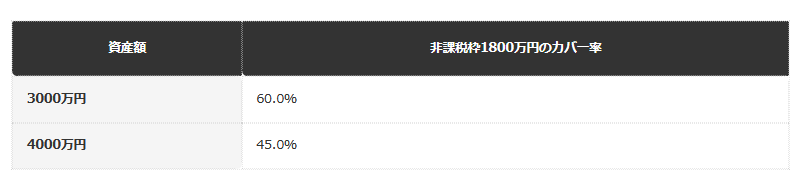
資産3000万円の場合
- 非課税保有限度額1800万円で、資産の60.0%をカバーできる計算
資産4000万円の場合
- 非課税保有限度額1800万円で、資産の45.0%をカバーできる計算
資産1億円以上の層と比べると、資産3000万〜4000万円という規模は、新NISAの非課税枠だけで資産の半分前後をカバーできる位置にあります。ただし、非課税枠を使うかどうかと、値動きのある資産を持つことへの心理的な抵抗感は別の問題です。
「現金・預貯金がいちばん安全」という感覚を持つ方は多いでしょう。実際、値動きがないという意味では安全です。しかし、物価が上がり続ける局面では、その「安全」が実質的な目減りを意味することもあります。
とはいえ、資産のすべてを値動きのある資産に置き換える必要はありません。近い将来に使う予定のお金は現金・預貯金で確保し、当面使う予定のない部分だけを検討するという切り分けが現実的でしょう。まずは今後5年以内に使う予定の金額と、それ以外の金額を分けてみることをおすすめします。
8. 単身世帯では「2000万円」の前提がさらに変わる
資産3000万〜4000万円という規模は、夫婦世帯だけでなく単身世帯にも当てはまります。単身世帯の場合、モデルケースとの違いはさらに大きくなります。ここまで見てきた前提の違いを、もう一段掘り下げてみましょう。
8.1 単身世帯は年金額も生活費も夫婦世帯と異なる
単身世帯は、年金の受給額が夫婦世帯よりおおむね少なくなる一方、住居費や光熱費のような固定費は世帯人数に比例して安くなるわけではありません。1人あたりの負担で見ると、むしろ重くなる費目も出てきます。
「2000万円問題」のモデルケースをそのまま単身世帯にあてはめると、不足額を過小評価してしまう可能性があります。総務省の家計調査には、単身無職世帯(65歳以上)の家計収支も別途公表されているため、単身の場合はそちらの数字を確認する必要があります。
金融庁報告書のモデルケースは夫婦・厚生年金世帯という前提の上に成り立っており、単身無職世帯(65歳以上)の家計収支は総務省が別枠で公表しています。前提の異なる二つの統計を混同したまま「2000万円」を当てはめてしまうと、本来必要な資産の規模を見誤りかねません。
単身世帯の方は、まず自分に対応する統計がどちらかを見極めることが出発点になります。
また、単身世帯は住み替えや施設入居の判断も、配偶者と相談しながら決められる夫婦世帯とは異なり、基本的に自分ひとりで進めることになります。判断のタイミングが遅れるほど、選択肢が狭まる可能性もあるでしょう。
9. 【編集者の視点】
「2000万円問題」が広く知られるあまり、単身世帯の方でも、この金額を目安にしてしまうケースを見かけることがあります。しかし、モデルケースはあくまで夫婦世帯を前提にしたものです。
単身世帯は、生活費のすべてを1人の年金・資産でまかなう必要があり、配偶者の年金と合算できる夫婦世帯とは構造が異なります。同じ「不足額」という言葉でも、埋め方の余地が違うことは意識しておいた方がよいでしょう。
防衛策としては、自分が単身世帯であれば、夫婦世帯向けのモデルケースではなく、総務省が公表している単身無職世帯(65歳以上)の家計収支を確認することです。年金事務所やファイナンシャルプランナーに相談する際も、世帯構成を明確に伝えることをおすすめします。
また、単身世帯は身寄りの有無によっても備え方が変わります。将来、判断能力が低下した場合の財産管理や、医療・介護の意思決定を誰に任せるかといった論点は、夫婦世帯より早い段階で考えておく必要があるでしょう。成年後見制度や、家族信託といった選択肢について、専門家に相談しておくことも防衛策のひとつです。
10. まとめ
- 「老後2000万円問題」は2017年の家計調査を根拠にした試算で、2025年の家計調査では不足額の水準が変わっています
- この試算は夫婦・厚生年金世帯が前提であり、単身世帯や国民年金中心の世帯にはそのまま当てはまりません
- 2025年の消費支出は名目4.6%増えた一方、実質では0.9%増にとどまり、物価上昇の影響が見られます
- 「2000万円」は固定された安全ラインではなく、家計調査の年によって変動する数字です
「2000万円あれば足りるか」という問いに、ひとつの正解はありません。前提条件が違えば、必要な金額も変わってきます。
まずは、自分の世帯が金融庁のモデルケースにどれだけ当てはまるか、そして自分自身の年金見込み額がどのくらいかを確認することから始めてみてはいかがでしょうか。具体的な資産形成の方針については、ファイナンシャルプランナーに相談することをおすすめします。
数字を鵜呑みにせず、自分の世帯の前提条件に置き換えて考える習慣が、遠回りのようで実は一番の近道になるはずです。「2000万円」という言葉そのものより、その言葉が何を根拠にしているのかを知っておくことのほうが、長い目で見れば役に立つでしょう。
11. よくある質問
11.1 Q. 老後2000万円問題は今も正しいのですか
A. 「2000万円」は2017年の家計調査を根拠にした試算です。2025年の家計調査では不足額の水準が変わっており、固定された金額ではありません。最新の統計で確認することをおすすめします。
11.2 Q. 老後資金3000万円・4000万円は十分ですか
A. 「2000万円問題」のモデルケースは夫婦・厚生年金世帯を前提としています。単身世帯や国民年金中心の世帯では、必要な金額の考え方が変わるため、一概に十分とは言えません。
11.3 Q. 物価が上がると、貯めた資産はどうなりますか
A. 現金・預貯金で持っている資産は、物価が上がっても名目額は変わらないため、実質的な購買力は目減りします。2025年は消費支出が名目4.6%増えた一方、実質では0.9%増にとどまりました。
11.4 Q. 老後資金2000万円を新NISAだけで準備できますか
A. 新NISAの非課税保有限度額は1800万円です。2000万円のうち一部は課税口座での運用になりますが、多くの部分を非課税で運用できる計算になります。
関連記事
全国の火葬場3492施設のうち、直近1年に稼働したのは1342施設、約38%
全国の火葬場は3492施設で、直近1年に稼働実績があるのは1342施設、約38%にとどまります。1施設あたりの年間火葬件数は全国平均で約1186件、神奈川県は約5272件、島根県は約384件と地域差があります。東京都の調査では、公営火葬場の住民料金は無料から4万円以上6万円未満、民営は11施設のうち8施設が8万円以上でした。料金の仕組みも公的データで整理します。
墓じまい費用はいくらかかったか。「70万円以上」が43.1%、追加費用も半数超
2026年11月9日公表の民間調査で、墓じまい経験者の52.3%が見積額に含まれない費用をあとから支払い、契約前に説明を受けた人は35.0%にとどまることがわかりました。厚生労働省「衛生行政報告例」によると令和7年度の改葬件数は19万1212件で前年度比8.6%増。都道府県別の件数や増加率、無縁墳墓等の改葬の動きとあわせて、見積もりの段階で確認しておきたい3つのポイントを解説します。
「やっぱりやめたい」は通じない 自宅を売って住み続けるリースバック、80歳代が解約を申し出ると違約金50万円を請求された例も
国民生活センターが2026年10月1日に公表した事例では、80歳代が自宅マンションを1200万円で売却するリースバック契約を解約しようとして、手付金50万円の返還に加え違約金50万円を求められました。同センターの相談事例4件をもとに、売却額・家賃・解約や買い戻し時に動く金額を整理し、クーリング・オフが使えない点、家賃総額が売却額に達する年数の試算、契約前に確認したい4つのポイントを解説します。
参考資料
齊藤 慧
