「ゆとりある老後」に公的な基準はない。夫婦2人の赤字はどのくらい?年齢が上がるとどうなるかもチェック
「ゆとり」の内訳は教養娯楽費と交際費の月約4.9万円。持家率95.5%という前提を外すと必要額は変わる
Hanafujikan/istockphoto.com


目次[開く][閉じる]
- 1. この記事の3つのポイント
- 2. 「ゆとりある老後」に、公的な基準は存在しない
- 2.1 統計が示すのは「ゆとり」ではなく実際の支出
- 2.2 夫婦のみ無職世帯の消費支出は月26万3979円
- 3. 【執筆者コメント】
- 4. 赤字が最も大きいのは65〜69歳の月5万1287円
- 4.1 消費支出は65〜69歳の29万6997円がピーク
- 4.2 赤字も65〜69歳が最大で、その後は縮む
- 4.3 【二人以上世帯のうち65歳以上無職世帯の家計収支(年齢階級別)】
- 4.4 年齢階級別に積むと約1005万円
- 5. 【執筆者コメント】
- 6. 「ゆとり」の正体は月4万8585円。ただし持家率95.5%の前提つき
- 6.1 教養娯楽費と交際費の合計は月4万8585円
- 6.2 住居費は月1万7739円。持家率95.5%で計算されている
- 6.3 年金を増やせば「安心」の線は下がる
- 7. 【執筆者コメント】
- 8. まとめ
- 9. よくある質問
- 9.1 Q. 夫婦2人の老後資金はいくらあれば安心ですか
- 9.2 Q. 夫婦2人の老後資金は月いくら必要ですか
- 9.3 Q. ゆとりある老後の生活費はいくらですか
- 参考資料
「夫婦2人で、ゆとりある老後を送るにはいくら必要か」。この問いを検索すると、月38万円、月36万円といった金額が並びます。
ただ、その金額の出どころを確かめると、多くは民間団体のアンケートで「これくらいあればゆとりがある」と答えられた希望額です。実際に使われた金額ではありません。
55〜64歳・夫婦二人暮らしで、そろそろ現実的な線を引きたい人に向けて、公表されている実支出から「ゆとり」の正体を数字で分解します。
なお、65歳以上世帯の家計収支や平均貯蓄額に関する詳しい説明は、下記の記事より一部を引用・参照しています。
【最新データ】老後の「ふつう」が分かる!65歳以上の平均貯蓄額と年金月額は?老後夫婦のリアルな生活費と家計収支を解説
1. この記事の3つのポイント
 「ゆとりある老後」に公的な基準はありません。国が公表しているのは実際に使われた金額だけです
- 赤字が最も大きいのは65〜69歳の月5万1287円です。年齢が上がると赤字は縮みます
- 「ゆとり」に当たる支出は月4万8585円です。ただし持家率95.5%を前提にした数字です
2. 「ゆとりある老後」に、公的な基準は存在しない
金額の話に入る前に、前提をひとつ確かめておきます。「ゆとりある老後」という言葉に、国が定めた基準はありません。
2.1 統計が示すのは「ゆとり」ではなく実際の支出
総務省の家計調査は、実際の世帯が1か月に何にいくら使ったかを集計した統計です。「ゆとりがあるかどうか」を判定するものではありません。
よく見る「ゆとりある老後には月〇〇万円」という金額は、民間団体の意識調査で回答された希望額がもとになっています。実支出とは別のものです。
希望額を目標に据えると、達成できない金額を追いかけることになります。まずは実際に使われている金額を土台にするほうが現実的です。
2.2 夫婦のみ無職世帯の消費支出は月26万3979円
家計調査(家計収支編)2025年平均結果によると、65歳以上の夫婦のみの無職世帯の消費支出は月26万3979円でした。可処分所得は22万1544円です。
差額は月4万2435円の不足になります。平均消費性向は119.2%で、手取りの1.2倍を使っている状態です。
この26万3979円が「ゆとりのない金額」なのか「そこそこの金額」なのかは、統計では判定できません。判定できるのは、内訳のどこにいくら使われているかだけです。
3. 【執筆者コメント】
「ゆとりある老後に月38万円」という数字を持ってきた方に、その根拠を一緒に確かめる場面がよくあります。
多くの場合、出どころは民間団体のアンケートです。「ゆとりのための上乗せ額をいくらと考えますか」という問いへの回答であって、実際に月38万円を使っている世帯の平均ではありません。
実務上の落とし穴は、この希望額と家計調査の実支出を同じ表に並べてしまうことです。性質の違う数字なので、差を取っても意味のある金額は出てきません。目標額が実態から離れ、準備が始まる前に諦めてしまう原因になります。
お勧めするのは、「ゆとり」を金額ではなく費目で考えることです。旅行に年何回行きたいか、孫にいくら渡したいか。費目で決めれば、必要な上乗せ額は自分で計算できます。
年金見込額は日本年金機構の「ねんきんネット」で試算でき、50歳以上ならねんきん定期便にも記載があります。前提を変えた試算は年金事務所の予約相談でも依頼できます。
4. 赤字が最も大きいのは65〜69歳の月5万1287円
ここからが本題です。家計調査は、世帯主が65歳以上の無職世帯を年齢階級別にも公表しています。並べると、老後の家計が一定ではないことが見えてきます。
4.1 消費支出は65〜69歳の29万6997円がピーク
二人以上の世帯のうち世帯主が65歳以上の無職世帯について、消費支出は65〜69歳が29万6997円で最も多く、70〜74歳は28万5844円、75歳以上は24万8460円でした。
年齢階級が上がるにつれて支出は減っていきます。体力や行動範囲の変化がそのまま金額に出ている形です。
4.2 赤字も65〜69歳が最大で、その後は縮む
可処分所得は65〜69歳が24万5710円、70〜74歳が24万8599円、75歳以上が22万1235円です。消費支出との差を取ると、赤字は65〜69歳で月5万1287円になります。
70〜74歳は月3万7245円、75歳以上は月2万7225円です。老後の赤字は最初の5年が最も大きく、そこから縮んでいきます。
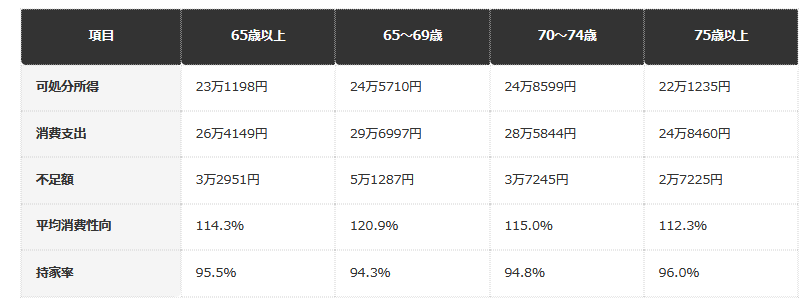
4.3 【二人以上世帯のうち65歳以上無職世帯の家計収支(年齢階級別)】
65〜69歳の場合
- 可処分所得:24万5710円
- 消費支出:29万6997円
- 不足額:5万1287円
- 平均消費性向:120.9%
- 持家率:94.3%
70〜74歳の場合
- 可処分所得:24万8599円
- 消費支出:28万5844円
- 不足額:3万7245円
- 平均消費性向:115.0%
- 持家率:94.8%
75歳以上の場合
- 可処分所得:22万1235円
- 消費支出:24万8460円
- 不足額:2万7225円
- 平均消費性向:112.3%
- 持家率:96.0%
4.4 年齢階級別に積むと約1005万円
この赤字を年齢階級ごとに積み上げてみます。65〜69歳の5年間で約308万円、70〜74歳の5年間で約223万円になります。
75歳以降は、令和7年簡易生命表の65歳女性の平均余命24.52年を使うと約14.5年です。月2万7225円で計算すると約474万円になります。
合計すると約1005万円です。一律の赤字額で計算するより小さくなるのは、赤字が後半で縮むためです。
5. 【執筆者コメント】
この年齢階級別のデータは、老後資金の設計を一段具体的にしてくれます。
多くの試算は「毎月〇万円の赤字が〇年続く」という一律の形をとります。ところが実際の家計は、動ける前半に多く使い、後半で自然に減ります。取り崩しのペースも同じように変わります。
実務上の落とし穴は、この前半の大きさを見落とすことです。65〜69歳の赤字は月5万1287円で、全年齢の平均3万2951円の1.5倍を超えます。退職直後に貯蓄が最も速く減るという意味です。
ここで効くのが、繰下げ受給を「使わない」判断も含めて検討することです。繰下げは年金を増やしますが、増えるまでの期間は貯蓄で埋めることになります。前半の赤字が大きい時期に無収入の期間を作ると、想定より貯蓄が減ります。
逆に、前半だけ働いて収入を足せば、最も苦しい5年をしのげます。どちらが有利かは年金額と貯蓄額で変わるため、年金事務所で繰下げ後の見込額を試算してから決めると安心です。
6. 「ゆとり」の正体は月4万8585円。ただし持家率95.5%の前提つき
では「ゆとり」は金額でいくらなのか。家計調査の費目別の内訳から、近い形で取り出すことができます。
6.1 教養娯楽費と交際費の合計は月4万8585円
65歳以上の夫婦のみ無職世帯の消費支出26万3979円のうち、教養娯楽費が2万6538円(構成比10.1%)、交際費が2万2047円(同8.4%)でした。
合計すると月4万8585円です。旅行や趣味、孫や友人との付き合いに当たる部分が、平均でこの水準だということです。
この4万8585円を24.52年続けると約1430万円になります。「ゆとり」の部分だけで、この規模の金額が動きます。
6.2 住居費は月1万7739円。持家率95.5%で計算されている
同じ消費支出のうち、住居費は月1万7739円(構成比6.7%)にとどまります。金額が小さいのは、持ち家の世帯が大半を占めるためです。
家計調査によると、世帯主が65歳以上の無職世帯の持家率は95.5%でした。65〜69歳では94.3%、75歳以上では96.0%です。
つまりこの統計は、20世帯のうち19世帯が持ち家という前提で作られています。賃貸で暮らし続ける夫婦には、住居費の前提が当てはまりません。
6.3 年金を増やせば「安心」の線は下がる
必要額は生活費と年金の差で決まります。年金が増えれば、用意すべき金額は小さくなります。
日本年金機構によると、繰下げ受給の増額率は1か月あたり0.7%で、66歳以後75歳までの間で繰り下げられます。75歳まで待った場合の増額率は84.0%です。
夫婦の不足額4万2435円は、令和8年度の標準的な年金額23万7279円に対して約17.9%にあたります。増額率0.7%で計算すると26か月、2年2か月ほどの繰下げに相当します。
7. 【執筆者コメント】
「ゆとり」を月4万8585円と数字で置いてみると、判断がしやすくなります。
この金額は削ることもできますし、増やすこともできます。旅行を年2回から1回にすれば数万円単位で変わります。逆に上乗せしたいなら、必要額に加えて計算すればよいだけです。曖昧な「ゆとり」を追いかけるより、費目で決めるほうが手が動きます。
実務上の落とし穴は、持家率95.5%という前提を知らずに平均値を使うことです。賃貸なら住居費が丸ごと上に乗ります。家賃8万円なら統計との差は月6万円を超え、24.52年で1800万円規模の違いになります。
持ち家でも安心とは言えません。統計の住居費には、屋根や外壁の修繕、給湯器の交換のような費用が平均として薄く均されています。実際には10年20年の間隔で、一度にまとまった額で出ていきます。
お勧めするのは、必要額を出す前に「持ち家か賃貸か」「ゆとりの費目と金額」の2つを先に決めることです。この2つが決まれば、残りは年金見込額との差を取るだけで済みます。年金額は年金事務所、住宅の修繕見積もりは施工業者で確認できます。
8. まとめ
- 「ゆとりある老後」に公的な基準はありません。よく見る月38万円前後の金額は民間団体の意識調査による希望額で、実支出とは別のものです
- 赤字が最も大きいのは65〜69歳の月5万1287円です。70〜74歳は月3万7245円、75歳以上は月2万7225円まで縮み、年齢階級別に積むと約1005万円になります
- 「ゆとり」に当たる教養娯楽費と交際費の合計は月4万8585円です。ただし住居費は月1万7739円で、持家率95.5%を前提にした数字です
「ゆとりある老後は無理なのか」という問いには、金額では答えられません。答えを決めるのは、持ち家かどうかと、何にお金を使いたいかという2点です。同じ26万3979円でも、賃貸なら足りず、持ち家で趣味が少なければ余ります。
他人の「ゆとり」の金額を借りてくるより、自分の年金見込額と、譲れない費目を書き出すほうが早く終わります。前半の5年に赤字が集中することが分かっていれば、そこだけ働くという選択も見えてきます。
9. よくある質問
検索されることの多い疑問を、この記事で用いた公表データにもとづいて整理します。
9.1 Q. 夫婦2人の老後資金はいくらあれば安心ですか
A. 「安心」の公的な基準はありません。2025年平均の家計調査では65歳以上の夫婦のみ無職世帯の不足が月4万2435円でした。
年齢階級別の赤字を積み上げると約1005万円になります。ただし持家率95.5%を前提とした住居費で計算されているため、賃貸世帯では大きく増えます。
9.2 Q. 夫婦2人の老後資金は月いくら必要ですか
A. 65歳以上の夫婦のみ無職世帯の消費支出は月26万3979円です。可処分所得は22万1544円で、差が月4万2435円になります。
年齢階級別に見ると、消費支出は65〜69歳の29万6997円がピークで、75歳以上では24万8460円まで下がります。
9.3 Q. ゆとりある老後の生活費はいくらですか
A. 公的な定義はありません。実支出から近い部分を取り出すと、教養娯楽費2万6538円と交際費2万2047円の合計で月4万8585円です。
この金額は使い方で変えられます。旅行や交際の回数を決めれば、必要な上乗せ額は自分で計算できます。
参考資料
齊藤 慧