【元銀行員が解説】親の預金、死亡届の提出前ならATMでお金を引き出してもOK?年間110万円の基礎控除を活用した生前贈与もあり
認知症で親の口座が凍結?元銀行員が教える「生前と死後」の対策
candy candy/shutterstgock.com


高齢化に伴う認知症への関心がいっそう高まっています。お盆を終え、久しぶりに帰省してご家族と過ごした方も多いこの時期。ご家族が顔をそろえる機会だからこそ、「親の相続やお金の管理についてそろそろ考えなければ」と感じた方もいるのではないでしょうか。
実際に、筆者が銀行員として働いていた頃も、お盆明けの時期は「そろそろ相続の準備をしておきたい」というご相談が増える傾向にありました。また、窓口で高齢のお客さまと接する中で、「通帳や印鑑の保管場所が分からなくなった」といったご相談を受けることも少なくありませんでした
認知症は決して特別な家庭だけの問題ではなく、誰の家族にも起こり得る身近な出来事です。本記事では、親が元気なうちから知っておきたい「2つの口座凍結」の注意点と、3つの事前対策について解説します。
ココがポイント
- 認知症による口座凍結と、死亡時の口座凍結の違い
- 親が亡くなった直後にATMでお金を引き出してはいけない理由
- 上限150万円の払戻し制度と、生前にできる3つの具体的な対策
1. 認知症と「生前の口座凍結」65歳以上の約3人に1人が直面する課題?
厚生労働省の推計(2022年時点)によると、65歳以上の高齢者約3603万人のうち、認知症の人は約443万人、軽度認知障害(MCI:認知症の前段階とされる状態)の人は約559万人とされています。合わせると約1000万人に上り、65歳以上の約3人に1人が認知機能に関する何らかの症状を抱えている計算になります。
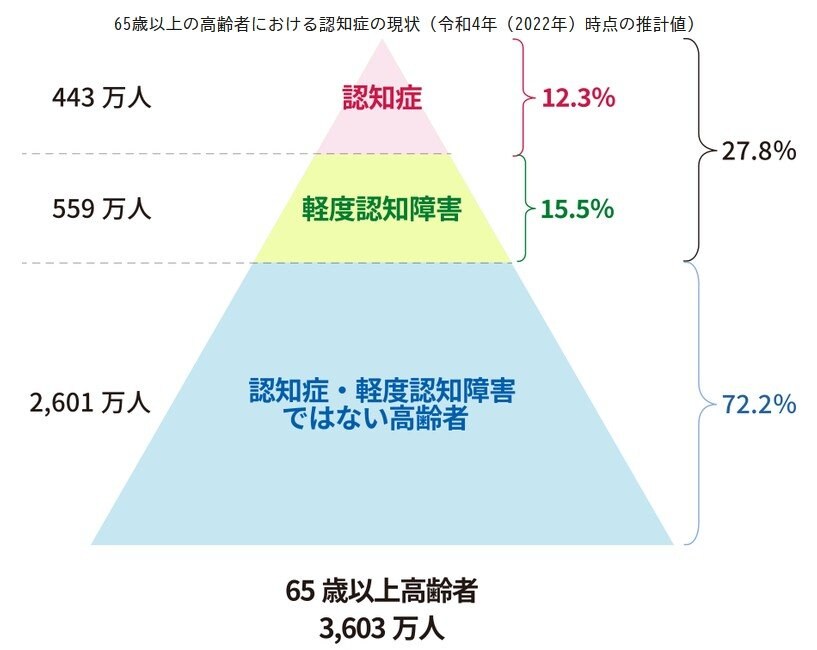
認知症の進行により判断能力が低下すると、金融機関は預金者の大切な財産を保護する目的で口座を凍結することがあります。
筆者も銀行員時代、「通帳を紛失したので再発行してほしい」というお手続きを短期間に何度も繰り返すお客さまや、ご家族から認知症であるとお申し出があったケースで、口座凍結の対応をとった経験があります。
一度口座が凍結されると、原則として成年後見制度(認知症などで判断能力が不十分な方を法的に保護し支援する制度)を利用しなければ、お金を引き出すことが難しくなります。この制度は家庭裁判所を通じた手続きが必要となり、時間や費用がかかる点に注意が必要です。
関連記事
名目賃金は10年で12.7%増でも実質は「3.3%減」。2015年の月給30万円と同じ買い物に2025年は34万9530円
厚生労働省の毎月勤労統計調査によると、名目賃金指数は2015年の99.1から2025年は111.7と12.7%増えましたが、物価の動きを除いた実質賃金指数は101.3から98.0へ3.3%減りました。2025年の実質賃金は前年比1.3%減で4年続けてマイナスです。2015年に月給30万円だった人が同じ買い物をするのに必要な額や、2026年の動きも確認します。
卒FITの太陽光は昼に自分で使うと1kWhあたり「30.89円」得。1日2kWhで年約2万2550円、売電8.50円との差
住宅用太陽光のFITの買取期間が終わると、東京電力エナジーパートナーの再エネ買取標準プランでは売電単価が1kWhあたり8.50円です。従量電灯Bで買う電気は、300kWhを超えた分で燃料費調整額と賦課金を合わせ1kWhあたり39.39円です。昼の電気を1日2kWh自分で使えば、売るより年約2万2550円の得です。2026年度に設置した家との比較や冬の支援期間中の差も確認します。
警察庁をかたるSMSから「詐欺対策 by NTTタウンページ」の偽アプリへ誘導。ニセ警察詐欺は9月末で「842.8億円」
NTTタウンページは2026年11月11日、警察庁をかたるSMSから偽サイトに誘導され、警察庁が推奨する「詐欺対策 by NTTタウンページ」を装ったアプリのダウンロードを促される事象が確認されていると注意を呼びかけました。正規のアプリの入手先と、うっかり入れてしまったときの相談先、警察庁の暫定値で9月末に2610.4億円となった特殊詐欺の被害額も確認します。