

75歳になると、多くの人が加入する「後期高齢者医療制度」。
医療費の自己負担だけでなく、毎年納める保険料についても気になっている方は多いのではないでしょうか。
2026年度からは、少子化対策の財源として「子ども・子育て支援金」が後期高齢者医療制度の保険料にも新たに加わり、保険料の仕組みに変化がありました。
本記事では、後期高齢者医療制度の基本的な仕組みや保険料の決まり方を解説するとともに、2026・2027年度の全国平均保険料や都道府県別の平均保険料額を紹介します。
1. この記事の3つのポイント
-
 2026年度からの新制度導入:少子化対策の財源として「子ども・子育て支援金分」が新たに導入され、従来の医療分と合わせて負担する仕組みに移行します。
-
全国平均保険料の引き上げ:2026・2027年度の全国平均保険料(月額)は、医療分7,989円(前回比7.8%増)と支援金分194円を合わせた計8,183円となります。
-
都道府県による大きな価格差:医療分平均月額は最高額の東京都(10,352円)と最低額の青森県(4,990円)で5,362円(年約6万4,000円)の差が生じます。
 2026年度からの新制度導入:少子化対策の財源として「子ども・子育て支援金分」が新たに導入され、従来の医療分と合わせて負担する仕組みに移行します。
2. 75歳以上が加入する「後期高齢者医療制度」とは?
75歳以上になると、原則としてすべての人が「後期高齢者医療制度」に加入します。
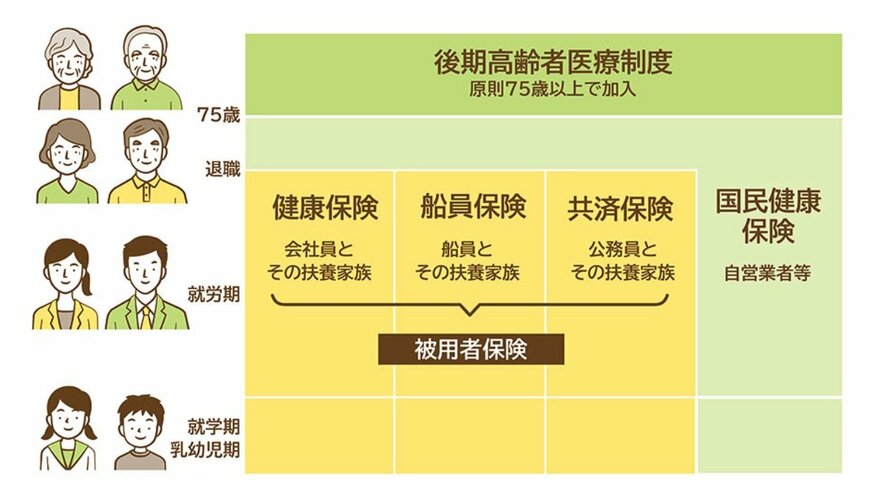
この制度は、高齢者が安心して医療を受けられるよう設けられた公的医療保険制度で、75歳以上の人のほか、一定の障害があると認定された65歳以上74歳以下の人も対象となります。
制度の運営は各都道府県の「後期高齢者医療広域連合」が担っており、保険料率や医療給付などを管理しています。
そのため、保険料は全国一律ではなく都道府県ごとに異なり、保険料率の違いが、都道府県別の平均保険料額にも影響しています。
2.1 2026年度からは「子ども・子育て支援金」が新たに導入
2026年度(令和8年度)から、後期高齢者医療制度の保険料には、新たに「子ども・子育て支援金分」が加わりました。
これは、少子化対策の財源を社会全体で支えるために創設されたもので、後期高齢者医療制度の被保険者も保険料を通じて負担する仕組みです。
そのため、2026年度以降は、従来の医療分に子ども・子育て支援金分を加えた保険料を納めることになります。
では、後期高齢者医療制度の保険料はどのように決まるのでしょうか。
3. 後期高齢者医療制度の保険料は「均等割額+所得割額」で決まる
後期高齢者医療制度の保険料は、「均等割額」と「所得割額」を合計して算出されます。
- 均等割額:加入者全員が等しく負担する金額
- 所得割額:前年の所得に応じて負担する金額
なお、前述したように2026年度以降は、「医療分」と「子ども・子育て支援金分」を合わせた保険料を負担する仕組みとなっています。
参考までに、東京都では2026年度の保険料を次のように定めています。
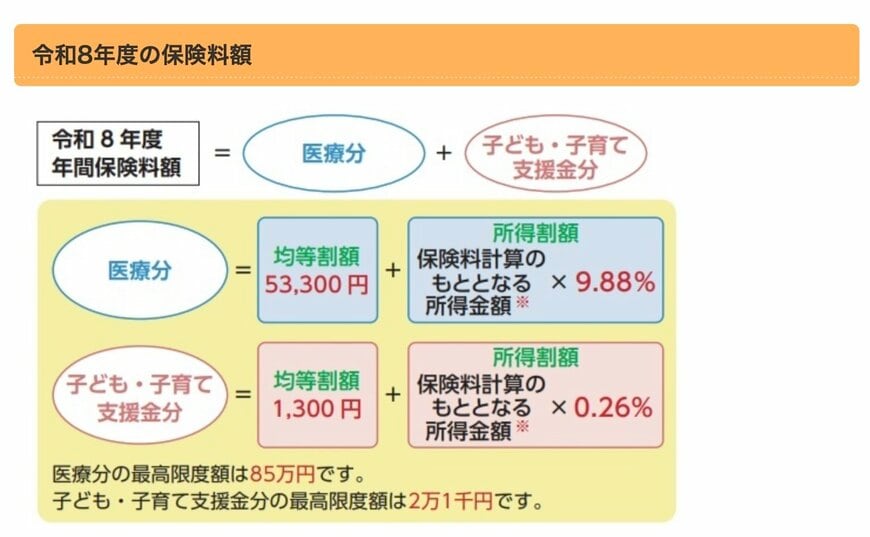
- 医療分
均等割額:5万3300円
所得割額:保険料計算のもととなる所得金額×9.88% - 子ども・子育て支援金分
均等割額:1300円
所得割額:保険料計算のもととなる所得金額×0.26%
なお、所得が一定額以下の場合は均等割額の軽減措置が設けられているほか、均等割額や所得割率は都道府県ごとに異なります。
そのため、実際の保険料を確認する際は、お住まいの地域の後期高齢者医療広域連合が公表している保険料率を確認するとよいでしょう。
次章では、厚生労働省の資料をもとに、2026・2027年度の全国平均保険料と都道府県別の平均保険料額を比較し、地域による違いを見ていきます。
4. 【2026年度・2027年度】後期高齢者医療制度の保険料はいくら?
2026年度(令和8年度)は、後期高齢者医療制度の保険料率が見直されました。
後期高齢者医療制度の保険料は2年ごとに改定されており、2026・2027年度の保険料には、新たに「子ども・子育て支援金」が反映されています。
厚生労働省が公表した被保険者1人あたりの全国平均保険料(月額)は、次のとおりです。

【全国平均の保険料(月額)】
- 医療分:7989円(前回比578円増・7.8%増)
- 子ども・子育て支援金分:194円(2026年度から新設)
- 合計:8183円
医療分の保険料が引き上げられた背景には、高齢化の進展による医療費の増加に加え、高齢者と現役世代の負担のバランスを見直す制度改正があります。
もっとも、この8183円は全国平均であり、実際の保険料は都道府県ごとに異なります。
では、保険料が最も高い都道府県、最も低い都道府県はどこなのでしょうか。
次章では、都道府県別の平均保険料額を比較し、その違いを見ていきます。
5. 【都道府県別】後期高齢者医療制度の保険料(月額)が高い地域・低い地域は?
前章では、2026年度・2027年度における後期高齢者医療制度の全国平均保険料(月額)が8183円(医療分7989円、子ども・子育て支援金分194円)であることを紹介しました。
しかし、実際の保険料は全国一律ではありません。
医療費水準や被保険者数などを反映して保険料率が設定されるため、都道府県によって平均保険料額には大きな差があります。
厚生労働省が公表した2026・2027年度の都道府県別平均保険料(月額・医療分)は次のとおりです。

全国平均(医療分)は月7989円ですが、最も高いのは東京都の1万352円、次いで神奈川県の9842円、愛知県の9045円、大阪府の9010円と続いています。
一方、最も低いのは青森県の4990円で、次いで岩手県5496円、福島県5744円となっています。
最も高い東京都と最も低い青森県を比べると、月額で5362円、年間では約6万4000円の差があります。
このように、後期高齢者医療制度の保険料は住んでいる都道府県によって負担額が大きく異なります。
保険料を確認する際は、全国平均だけでなく、自分が住む地域の保険料率もあわせて確認しておくことが大切です。
6. 【年金収入84万円】後期高齢者医療保険料は月額いくら?都道府県別に比較
ここまでは、被保険者1人あたりの平均保険料(月額)を見てきました。
一方で、実際の保険料は所得によって異なります。
そこで、国民年金のみを受給している人を想定し、公的年金収入84万円の場合の後期高齢者医療保険料(月額)を都道府県別に見ていきましょう。
厚生労働省が公表した2026年度(令和8年度)の保険料は、次のとおりです。

全国平均は月1309円となっています。
都道府県別に見ると、最も高いのは鹿児島県の1625円で、次いで佐賀県1603円、福岡県1548円となっています。
一方、最も低いのは岩手県の1133円で、長野県1139円、福島県1143円と続きます。
同じ年金収入84万円でも、居住する都道府県によって保険料に差が生じることが分かります。
記事にある通り、最も高い東京都と最も低い青森県では、年間で約6万4,000円もの差が生じます。医療費や加入者の構成によって地域ごとに保険料が異なるため、老後の「住む場所」は家計の固定費に直結するのです。
2026年度の改定で負担が増す中、NISAやiDeCoといった現役時代からの資産形成においては、こうした「地域ごとの固定費の差」まで見据えた、より解像度の高い資金計画を立てることが求められます。
7. 保険料を比較し、地域による違いについて確認しておこう
本記事では、後期高齢者医療制度の概要や保険料の仕組み、2026・2027年度の全国平均保険料、都道府県ごとの保険料の違いについて紹介しました。
2026年度からは「子ども・子育て支援金」が新たに加わり、後期高齢者医療制度の保険料は医療分と合わせて負担する仕組みとなっています。
また、保険料は均等割額と所得割額をもとに計算されますが、その保険料率は都道府県ごとに異なるため、全国平均と実際の負担額が一致するとは限りません。
保険料は毎年の家計に関わる重要な支出の一つです。
全国平均を参考にするだけでなく、お住まいの都道府県の保険料率や、自身の所得に応じた保険料を確認しておくことで、老後の家計管理や資金計画にも役立てられるでしょう。


参考資料
中本 智恵


