

初夏が心地よい季節となりましたが、お金について考える機会も増える頃ではないでしょうか。
特に60歳代を迎え、セカンドライフを目前に控えている方々にとっては、老後の生活費や年金、貯蓄額は大きな関心事かと思います。
「周りの同世代は、どのくらいの年金をもらって、どんな生活をしているのだろう」と、ふと気になることもあるかもしれません。
この記事では、公的な統計データに基づき、65歳以上の無職のご夫婦世帯における家計の平均的な姿を詳しく解説します。
ご自身の将来設計を考える上での、一つの参考としてお役立てください。
1. 65歳以上の無職夫婦世帯における家計の収支状況
老後の資金計画を立てる上で、実際の家計データは非常に重要な参考資料となります。総務省統計局の「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」によれば、65歳以上の夫婦のみで構成される無職世帯では、毎月の収入と支出の間に一定の差額が見られます。
1.1 夫婦のみで暮らす65歳以上・無職世帯の家計収支
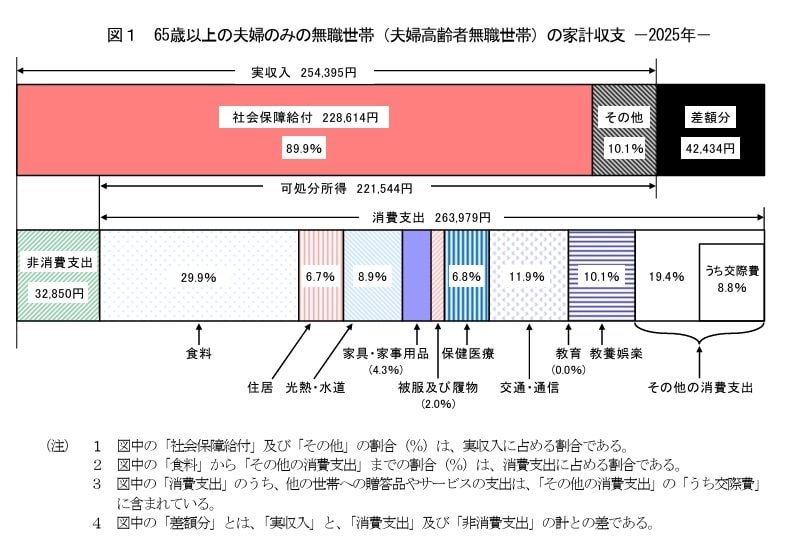
毎月の収入内訳:65歳以上の夫婦のみ・無職世帯の場合
- 収入合計:25万4395円
- うち社会保障給付(主に年金):22万8614円
毎月の支出内訳:65歳以上の夫婦のみ・無職世帯の場合
- 消費支出:26万3979円
- 非消費支出:3万2850円
支出合計29万6829円
この世帯における1カ月あたりの収入は25万4395円で、その約9割にあたる22万8614円が年金などの社会保障給付で占められています。
それに対して支出は、消費支出が26万3979円、非消費支出が3万2850円で、合計すると29万6829円です。
これを差し引くと、平均して毎月およそ4万2000円の赤字が発生している計算になります。
仮にこの赤字が継続すると仮定した場合、不足額は以下のようになります。
- 1年間で約50万円
- 10年間で約500万円
実際の生活では、加齢に伴い医療費や介護費用が増加する可能性も考えられるため、これらのデータは老後資金を準備する上での一つの目安として捉えることができるでしょう。
2. 65歳以上の無職夫婦世帯における平均貯蓄額
総務省統計局が公表した「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果の概要-(二人以上の世帯)」によると、世帯主が65歳以上の無職世帯(二人以上の世帯)が保有する貯蓄額の平均は2560万円でした。
2.1 貯蓄の種類別に見る現在高の推移(世帯主が65歳以上の無職世帯)
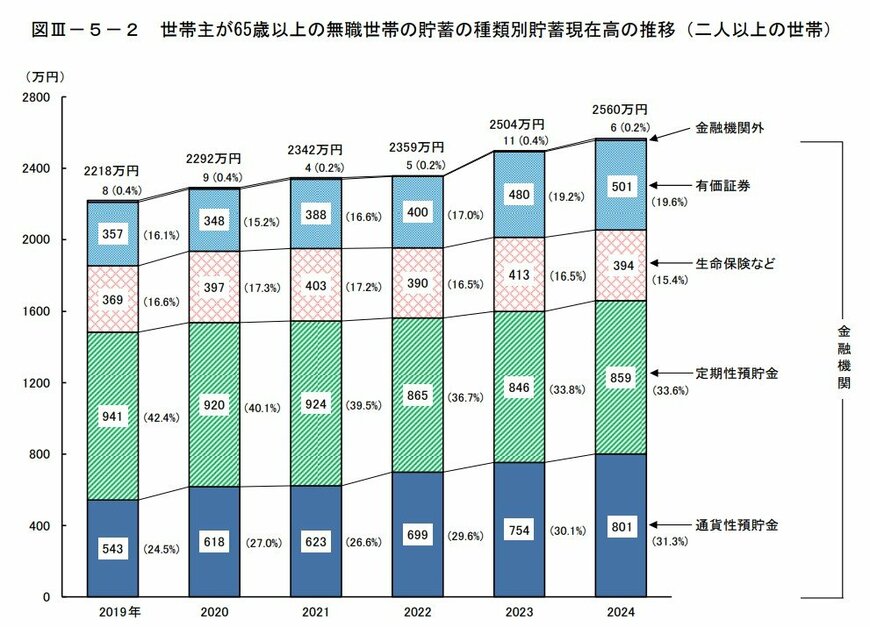
この貯蓄額は近年増加する傾向にあり、2019年の2218万円から2024年の2560万円まで、直近5年間は右肩上がりで推移しています。
貯蓄の内訳を種類別に見ると、最も割合が大きいのは定期性預貯金で859万円です。続いて通貨性預貯金が801万円、有価証券(※1)が501万円、生命保険などが394万円、そして金融機関外(※2)の貯蓄が6万円という構成です。
前年と比較した増加幅では、通貨性預貯金が+47万円(+6.2%)、有価証券が+21万円(+4.4%)と、それぞれ伸びを示しています。
※1 有価証券:株式、債券、株式投資信託、公社債投資信託、貸付信託、金銭信託など(いずれも時価)
※2 金融機関外:金融機関以外への貯蓄のことで、社内預金、勤め先の共済組合への預金など
3. 有職世帯も対象に含めた65歳以上の貯蓄額
同様に「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果の概要-(二人以上の世帯)」から、今度は有職世帯も含めた、世帯主が65歳以上の世帯全体の貯蓄額を確認してみましょう。
3.1 貯蓄額の階級別で見る世帯分布(2024年・世帯主が65歳以上)
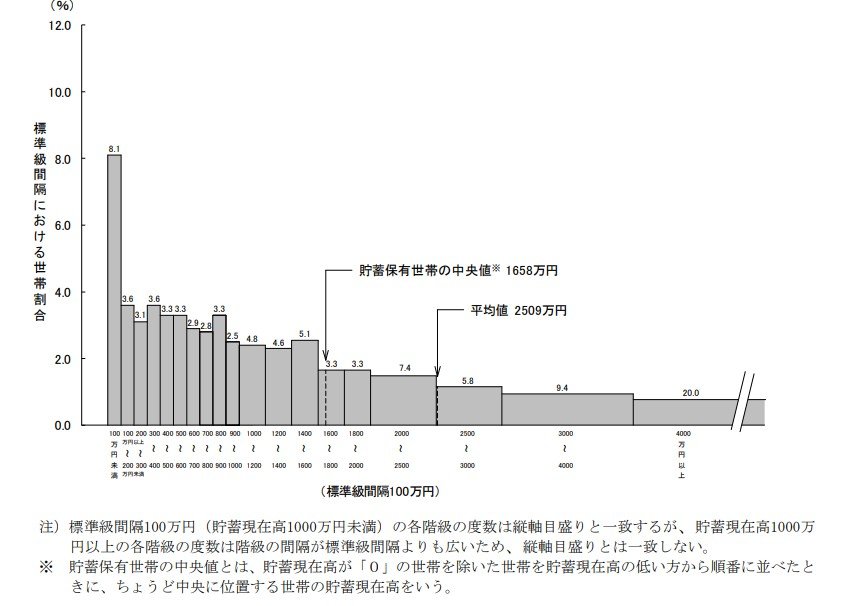
65歳以上・二人以上世帯の貯蓄額:平均値と中央値の比較
- 平均値:2509万円
- 貯蓄保有世帯の中央値(※):1658万円
有職者を含む65歳以上の二人以上世帯では、平均貯蓄額が2509万円となっています。しかし、より実態に近いとされる中央値(貯蓄ゼロ世帯を除く)は1658万円であり、平均値とは約850万円もの開きがあります。
このことから、一部の多くの貯蓄を保有する世帯が、全体の平均値を押し上げている可能性が考えられます。
4. 国民年金と厚生年金の平均受給額と男女間の差
厚生労働省の「令和6年度 厚生年金保険・国民年金事業の概況」によると、2024年度末時点での平均年金月額は以下のようになっています。
※厚生年金の被保険者は第1号から第4号に区分されます。ここでは民間企業などに勤務していた方が受け取る「厚生年金保険(第1号)」(以下、記事内では「厚生年金」と表記)の年金月額を紹介します。なお、厚生年金の月額には国民年金(老齢基礎年金)部分が含まれています。
4.1 国民年金・厚生年金それぞれの平均月額と個人差について


4.2 国民年金(老齢基礎年金)の平均月額
〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
4.3 厚生年金(国民年金部分を含む)の平均月額
〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金の金額を含む
平均年金月額を見ると、厚生年金が約15万円、国民年金のみでは6万円前後という結果です。厚生年金を受給していても、この金額だけでゆとりのある生活を送ることは容易ではなく、ある程度の自己資金が必要になることがうかがえます。
特に国民年金のみの場合、月額6万円に満たないこともあり、年金以外の収入源や貯蓄の取り崩しが不可欠な水準といえるでしょう。ただし、これらはあくまで平均値であり、受給額には個人差が大きい点に注意が必要です。
まずはご自身の受給見込額を把握することが重要です。「ねんきんネット」や毎年届く「ねんきん定期便」などを活用して、将来の受給額を一度確認してみてはいかがでしょうか。
5. 高齢者世帯が抱える生活への意識
厚生労働省の「2024(令和6)年 国民生活基礎調査の概況」を基に、高齢者世帯(※)が日々の暮らし向きをどのように感じているのか、その実態を見ていきましょう。
※高齢者世帯:65歳以上の者のみで構成するか、又はこれに18歳未満の者が加わった世帯
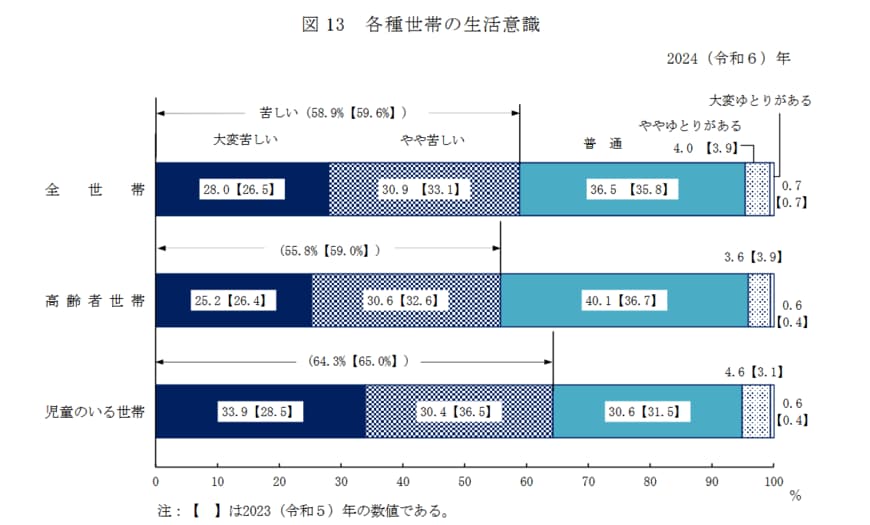
5.1 高齢者世帯の生活意識に関する調査結果
- 大変苦しい:25.2%
- やや苦しい:30.6%
- 普通:40.1%
- ややゆとりがある:3.6%
- 大変ゆとりがある:0.6%
この調査結果から、シニア世帯の経済的な状況は、大きく三つのグループに分類できることがわかります。
最も多いのは、生活に厳しさを感じている層です。「大変苦しい」と「やや苦しい」を合わせると55.8%と半数を超えており、多くのシニアが家計に負担を感じながら生活している実態がうかがえます。
その一方で、「ややゆとりがある」「大変ゆとりがある」と回答した世帯は、合計してもわずか4.2%でした。経済的な余裕を実感できているシニアは、決して多くないのが現状のようです。
そして、これらの中間に位置するのが「普通」と回答した40.1%の世帯です。苦しいと感じる層には及ばないものの、ゆとりがある層を大きく上回る割合を占めています。
経済的に大きな余裕はないものの、堅実に日々の生活を送っているシニア世帯が一定数存在することも、この結果から読み取れます。
6. 公的年金のみで生活する高齢者世帯の割合は?
公的年金だけで生活を成り立たせている高齢者世帯は、実は多数派ではありません。
厚生労働省が公表した「2024(令和6)年 国民生活基礎調査の概況」によると、総所得の100%を公的年金・恩給が占める世帯の割合は43.4%であることが明らかになっています。
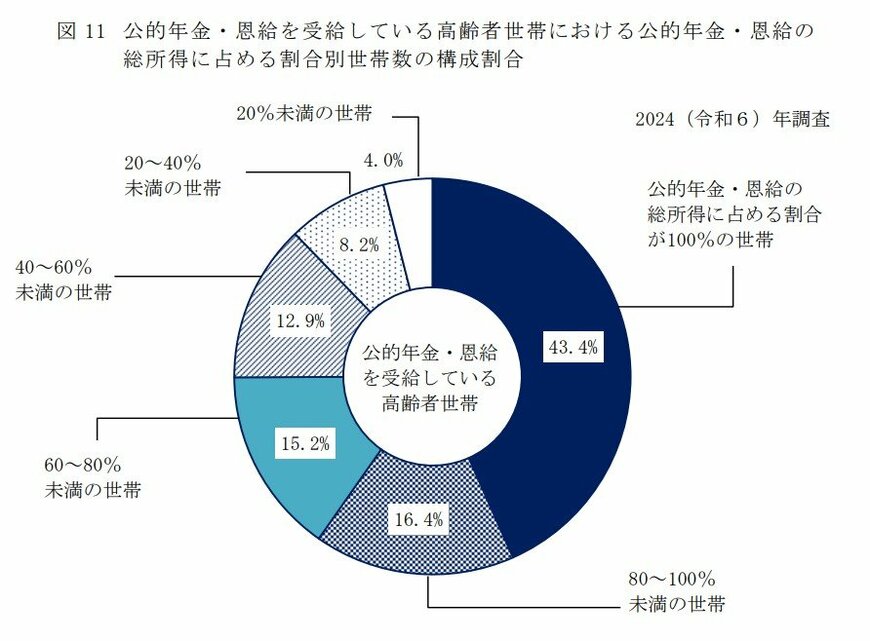
- 公的年金・恩給の総所得に占める割合が100%の世帯:43.4%
- 公的年金・恩給の総所得に占める割合が80~100%未満の世帯:16.4%
- 公的年金・恩給の総所得に占める割合が60~80%未満の世帯:15.2%
- 公的年金・恩給の総所得に占める割合が40~60%未満の世帯:12.9%
- 公的年金・恩給の総所得に占める割合が20~40%未満の世帯:8.2%
- 公的年金・恩給の総所得に占める割合が20%未満の世帯:4.0%
つまり、残りの56.6%の高齢者世帯は、公的年金や恩給以外にも何らかの所得があり、それで生活費を補っていることがわかります。
公的年金だけで生活を賄うのは難しい可能性も視野に入れ、早めに老後の生活設計を立てておくことが重要といえるでしょう。
7. まとめ
今回は、公的データをもとに65歳以上の無職夫婦世帯の家計収支や貯蓄、年金の平均額について見てきました。
平均的な家計では毎月赤字が生じていることや、生活に苦しさを感じている世帯が半数を超えるなど、データからはシニアライフの厳しい一面も垣間見えます。
しかし、これらの数値はあくまで全体の平均であり、個々の状況は千差万別です。
大切なのは、平均値とご自身の状況を比較し、今後のライフプランを具体的にイメージすることではないでしょうか。
まずは「ねんきん定期便」や「ねんきんネット」でご自身の年金見込額を確認するなど、現状把握から始めてみるのがおすすめです。
ゆとりあるセカンドライフの実現に向けて、この記事が少しでもお役に立てれば幸いです。



参考資料
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 総務省統計局「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果の概要-(二人以上の世帯)」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」
中本 智恵



