70歳代の貯蓄平均は2416万円・中央値は1178万円!年金収入や家計収支の実態と老後の家計管理のポイントを解説
約2割が貯蓄ゼロの二極化も…毎月の赤字を補う公的制度の賢い活用法とは
mapo_japan/shutterstock.com


物価上昇が続くなか、70歳代のシニア世帯では「年金だけで生活できるのか」「貯蓄はどのくらい必要なのか」と不安を感じる人も少なくありません。
特に2026年度は年金額の増額改定が行われる一方で、食費や光熱費など日常支出の負担感は依然として重く、家計の個人差も広がっています。
実際、70歳代の金融資産には大きな差があり、平均額は高水準でも「中央値」で見ると現実的な水準は大きく異なります。
本記事では、70歳代の貯蓄平均・中央値、厚生年金や国民年金の平均受給額、夫婦世帯の家計収支データを整理しながら、老後のお金管理や活用できる公的制度についてわかりやすく解説します。
1. 70歳代の貯蓄額の平均・中央値
J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査」によると、70歳代二人以上世帯の貯蓄額の平均値は2416万円、中央値は1178万円です。
※なお、これから確認する金融資産保有額には、預貯金以外に株式や投資信託、生命保険なども含まれます。また、日常的な出し入れ・引落しに備えている普通預金残高は含まれません。
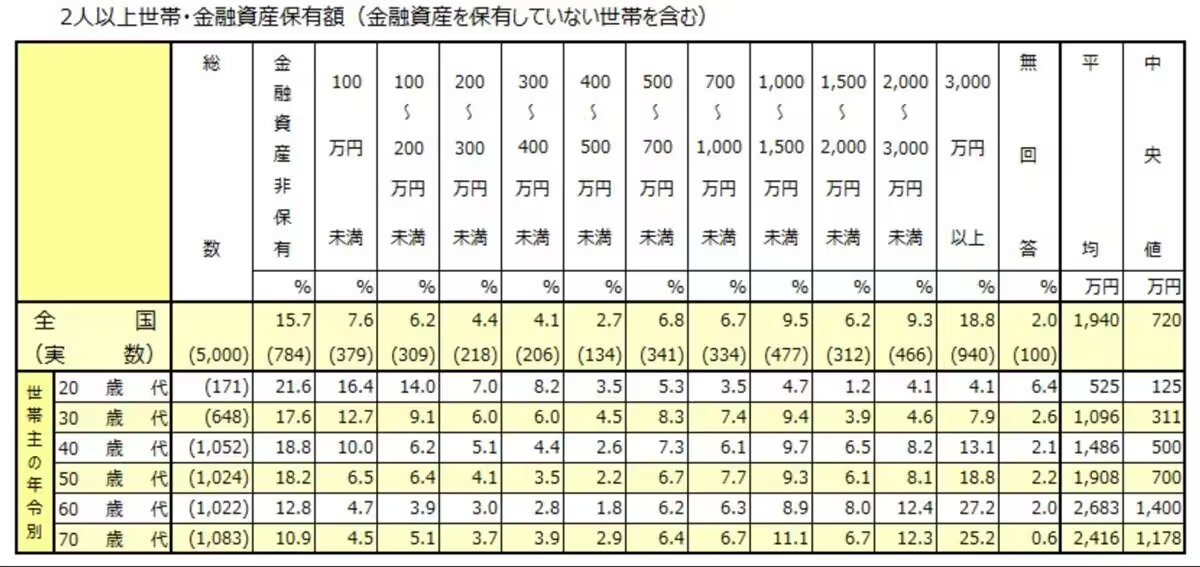
一方、貯蓄ゼロ(金融資産非保有)と回答した世帯も一定数存在し、70歳代では約1割程度に上ります。老後資金に余裕のある層と、ほとんど貯蓄がなく年金に頼って生活している層に二極化しているのが実態です。
2. 70歳代の年金月額はどのくらい?
厚生労働省の調査によると、70歳代の厚生年金受給者の平均額は以下のとおりでした。
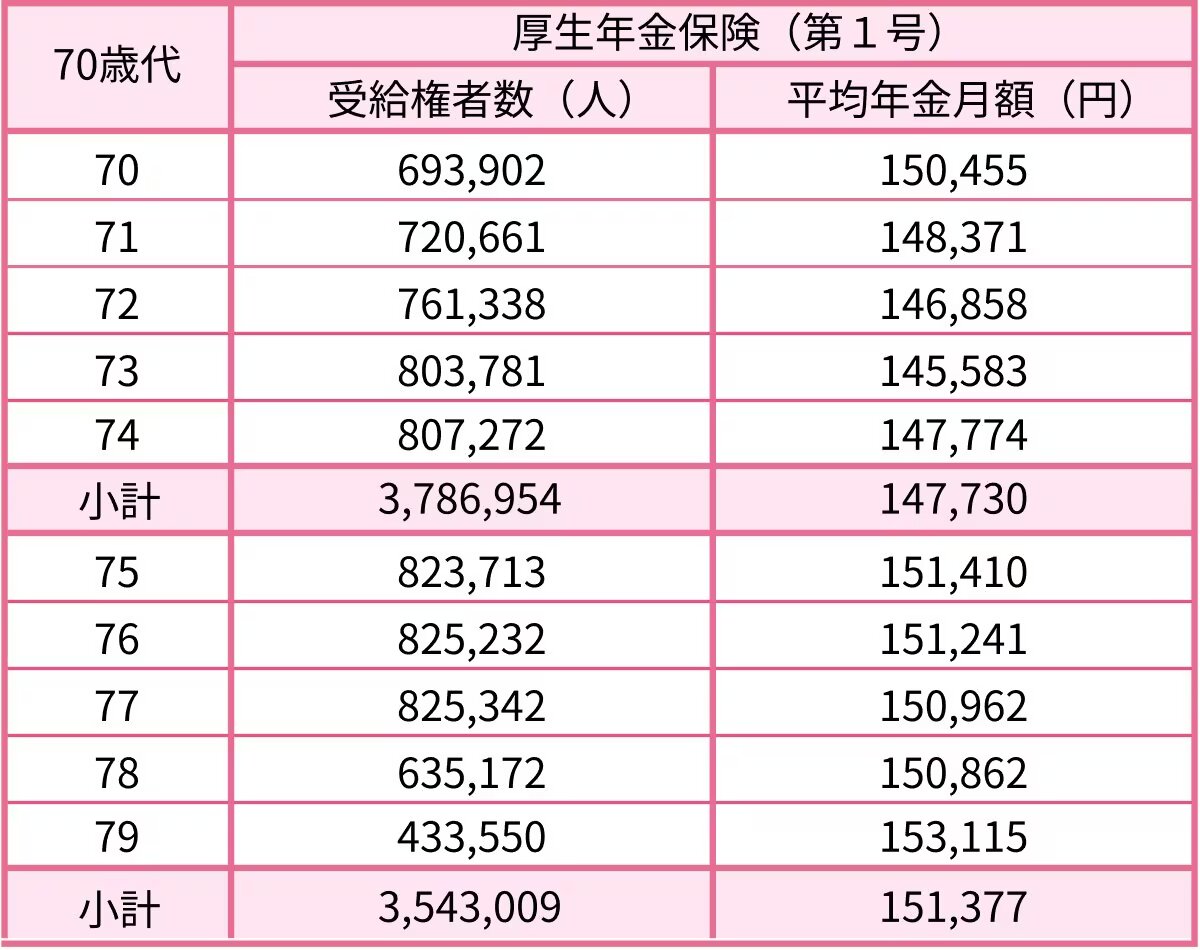
- 70歳:15万455円
- 71歳:14万8371円
- 72歳:14万6858円
- 73歳:14万5583円
- 74歳:14万7774円
- 75歳:15万1410円
- 76歳:15万1241円
- 77歳:15万962円
- 78歳:15万862円
- 79歳:15万3115円
70歳代の厚生年金受給額は月額14万〜15万円台が中心です。
多くの方にとって、年金だけですべての生活費をまかなうのは現実的ではありません。他の収入を得たり貯金を取り崩したりして、不足分をカバーする必要があります。
3. 毎月の生活費と家計収支の実態
総務省「家計調査」によると、65歳以上の夫婦のみ世帯における、月の消費支出は25万〜26万円程度です。夫婦を合わせた年金収入が20万〜23万円程度であれば、毎月2万〜5万円程度の赤字が発生する計算になります。
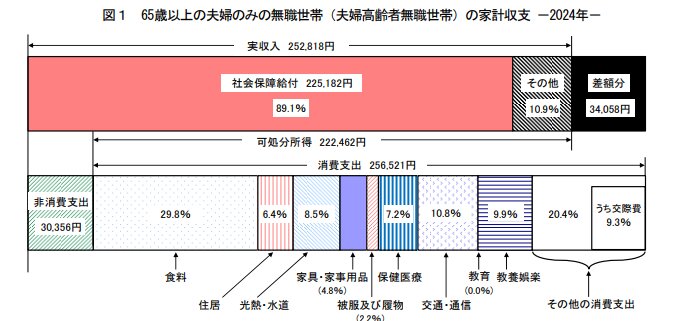
この不足分を貯蓄で補いながら生活しているのが、多くのシニア世帯の実情です。
月3万円の赤字が続いた場合、約20年分の生活費補填に相当する720万円が必要になります。長寿化が進む現代においては、貯蓄の取り崩しペースを意識しながら家計を管理することが、老後の安心につながります。
4. 老後の家計管理のポイント
70歳代になって貯蓄が少ないと感じても、支出の見直しによって家計を改善できる余地があります。固定費(保険料・通信費など)の削減、医療費の高額療養費制度の活用、各種給付金の申請漏れをなくすことが有効です。
また、就労収入がある場合は在職老齢年金の仕組みを理解し、年金が減額されないよう収入コントロールを意識することも大切です。老後の資産寿命を延ばすためには、支出管理と公的制度の有効活用が欠かせません。
5. まとめ|70歳代の貯蓄・年金・生活費を把握し、自分に合った老後設計を進めよう
70歳代・二人以上世帯の中央値は1178万円ですが、夫婦世帯では毎月2万〜5万円程度の赤字が生じやすく、貯蓄を取り崩しながら生活しているケースが多いのが実情です。
老後の家計を守るためには、固定費の見直しや高額療養費制度・各種給付金の申請漏れをなくすことが有効です。「申請すればもらえる」制度を見逃さないよう、市区町村の公式サイトや広報誌を定期的に確認する習慣をつけましょう。
貯蓄額に関わらず、公的制度を賢く活用することが老後の安心につながります。
関連記事
【空き家900万戸超で過去最多】7戸に1戸が空き家の時代、相続した実家売却で使える「3000万円特例」と帰省時に家族で確認したい3つのポイント
総務省の令和5年住宅・土地統計調査によると、全国の空き家は900万2千戸、空き家率は13.8%で過去最高でした。相続した実家を一定の要件で売ると、国税庁の特例で譲渡所得から最高3000万円を差し引けます。年末年始の帰省を前に、ご家族で話し合うきっかけとして、空き家の現状と、相続した実家を売るときの税金の特例、放置したときの注意点を、FPの視点で分かりやすく整理します。
八十二長野銀行は2027年4月5日から振込手数料を一律に、窓口の同行あては3万円未満で330円から「880円」へ。ネットの他行あては165円
八十二長野銀行は2027年4月5日から、振込金額が3万円未満か以上かで分かれていた振込手数料を一律にします。窓口は同行あて880円、他行あて990円に上がる一方、インターネットバンキングの他行あては一律165円で、3万円以上なら安くなります。毎月の振込の方法別に1年でいくら変わるかを試算し、2028年6月に予定される振込の帳票の見直しと、新しく設けられる取扱手数料もあわせて整理します。
【年末の駆け込み前に確認】ふるさと納税3万円なら2万8000円控除「自己負担は2000円」控除上限はどう決まる?
国税庁によると、ふるさと納税で寄附をすると、寄附した金額のうち2000円を超える部分が所得税と住民税から差し引かれます。控除の上限は、住民税の所得割の20%がもとになり、収入や家族構成によって人それぞれです。寄附先が5団体以内ならワンストップ特例も使えます。年末の寄附の前に確かめたい控除のしくみと手続きを、国税庁と総務省の資料をもとに、FPの視点で分かりやすく整理します。
参考資料
柴田 充輝