
4月15日は年金支給日です。2026年度の年金額は、国民年金(基礎年金)が1.9%、厚生年金(報酬比例部分)が 2.0%の引き上げが決定しています。
公的年金は偶数月に2カ月分をまとめて支給するため、今年度の増額改定された年金の初回支給は6月15日(4月分・5月分)となります。
なお、年金額の例は以下のとおりです。

この記事では、公的データに基づき、厚生年金と国民年金の受給額を年代別・男女別など様々な角度から徹底的に分析します。
ご自身の状況と照らし合わせながら、将来のライフプランを考えるための一助としてご活用ください。
1. 日本の公的年金の「2階建て」構造について
日本の公的年金には「国民年金」と「厚生年金」があり、下の体系図のような「2階建て」構造となっています。

1.1 1階部分に相当する国民年金(基礎年金)
まずは1階部分にあてはまる「国民年金」について解説します。国民年金制度では、原則として国内居住者のうち「20歳以上60歳未満」のすべての人が加入対象です。
国民年金保険料は全国一律で、年度ごとに見直しが実施されます。ちなみに2025年度の月額は1万7510円です。
もし40年間保険料を漏れなく納めた人は、65歳以降に満額の老齢基礎年金(2025年度の月額は6万9308円)が受給でき、未納期間があればその分が差し引かれるという仕組みです。
1.2 2階部分を構成する厚生年金
続いて、2階部分に位置する厚生年金制度を見ていきましょう。こちらに加入できるのは、会社員や公務員、さらに特定適用事業所で働くパートなど、一定の要件をクリアした人です。
厚生年金に単体で加入するのではなく、国民年金と併せて加入するため、2階建てと言われます。
国民年金と異なり、厚生年金保険料は給与水準により決定されるので、収入が高いほど保険料も上がります。ただし上限が設けられるため、一定以上の人はみな同じ保険料となります。
厚生年金に加入した期間や支払った保険料によってもらえる年金額が決まるため、受給額は個人ごとにばらつきが出るのが特徴です。
2. 【年齢別】厚生年金の平均受給額一覧(60歳~90歳以上)
厚生労働省年金局が発表した「令和6年度 厚生年金保険・国民年金事業の概況」のデータをもとに、年齢1歳刻みにおける「平均年金月額」を一覧表でご紹介します。
まずは厚生年金(国民年金部分を含む)の平均年金月額を見ていきましょう。年齢による違いはあるのでしょうか。
2.1 60歳代(60〜69歳)の厚生年金:平均月額データ
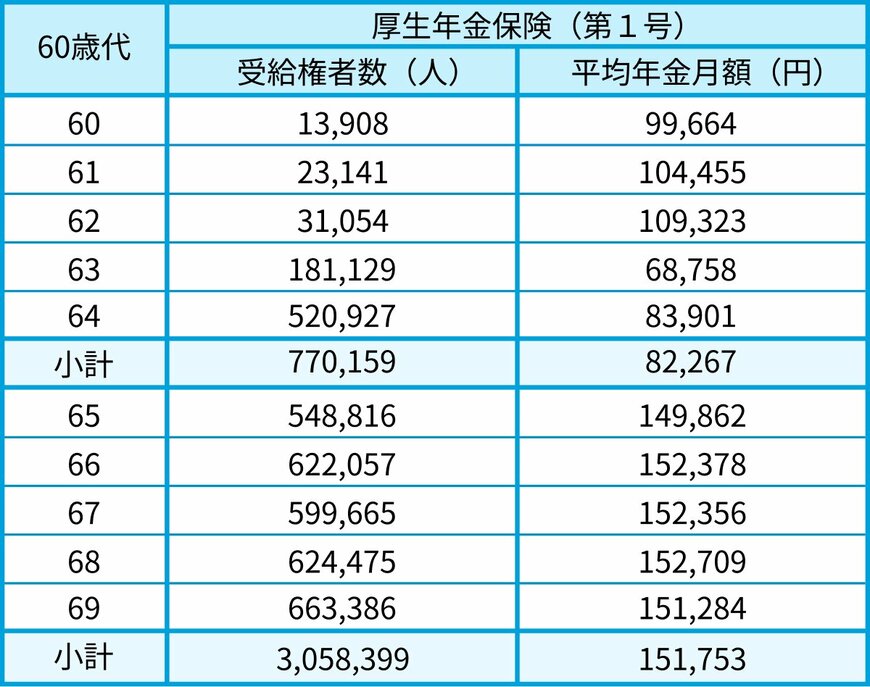
- 60歳:9万9664円
- 61歳:10万4455円
- 62歳:10万9323円
- 63歳:6万8758円
- 64歳:8万3901円
- 65歳:14万9862円
- 66歳:15万2378円
- 67歳:15万2356円
- 68歳:15万2709円
- 69歳:15万1284円
※65歳未満の厚生年金受給者は、特別支給の老齢厚生年金の定額部分の支給開始年齢が引き上げられたため、報酬比例部分のみ受給している方も含みます
2.2 70歳代(70〜79歳)の厚生年金:平均月額データ
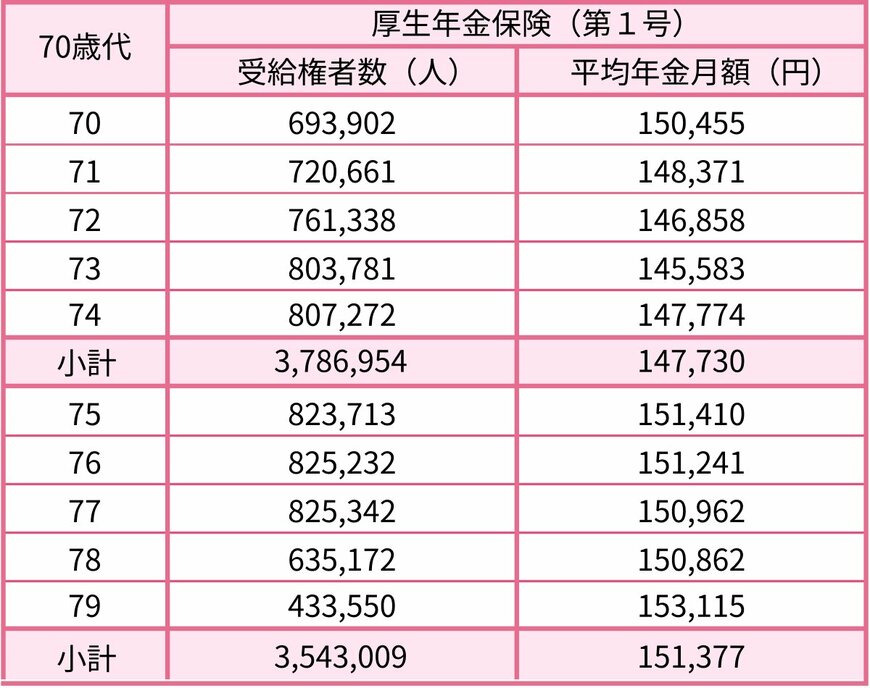
- 70歳:15万455円
- 71歳:14万8371円
- 72歳:14万6858円
- 73歳:14万5583円
- 74歳:14万7774円
- 75歳:15万1410円
- 76歳:15万1241円
- 77歳:15万962円
- 78歳:15万862円
- 79歳:15万3115円
2.3 80歳代(80〜89歳)の厚生年金:平均月額データ
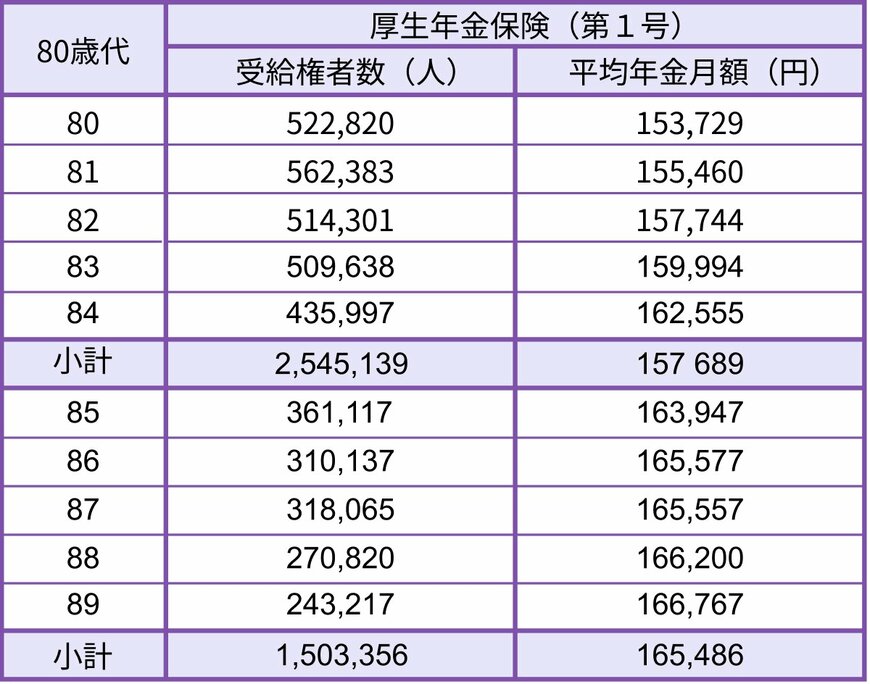
- 80歳:15万3729円
- 81歳:15万5460円
- 82歳:15万7744円
- 83歳:15万9994円
- 84歳:16万2555円
- 85歳:16万3947円
- 86歳:16万5577円
- 87歳:16万5557円
- 88歳:16万6200円
- 89歳:16万6767円
2.4 90歳以上の厚生年金:平均月額データ
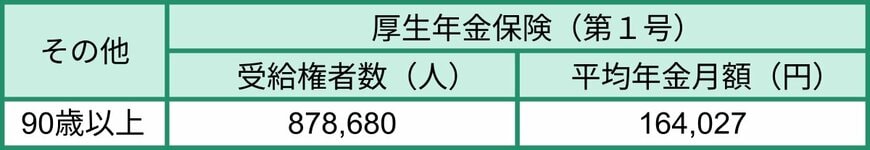
- 90歳以上:16万4027円
標準的な年金受給開始年齢は65歳となっていますが、65歳以降の各年齢で受け取れる厚生年金の平均年金月額を見ると、14万円~16万円台であることがわかりました。
年齢があがるほどに、ゆるやかに平均額が上昇する傾向があります。
3. 【年齢別】国民年金の平均受給額一覧(60歳~90歳以上)
本章では国民年金(老齢基礎年金)について、各年齢で受給できる平均年金月額を見ていきます。年齢による違いはあるのでしょうか。
3.1 60歳代(60〜69歳)の国民年金:平均月額データ
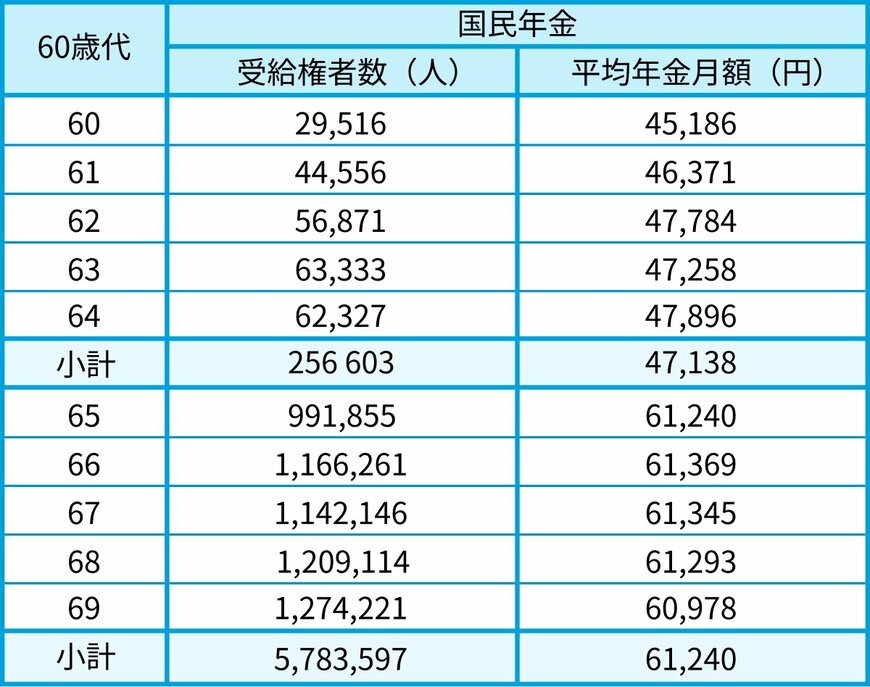
- 60歳:4万5186円
- 61歳:4万6371円
- 62歳:4万7784円
- 63歳:4万7258円
- 64歳:4万7896円
- 65歳:6万1240円
- 66歳:6万1369円
- 67歳:6万1345円
- 68歳:6万1293円
- 69歳:6万978円
※65歳未満の国民年金(老齢基礎年金)受給者は繰上げ受給を選択した方。
3.2 70歳代(70〜79歳)の国民年金:平均月額データ
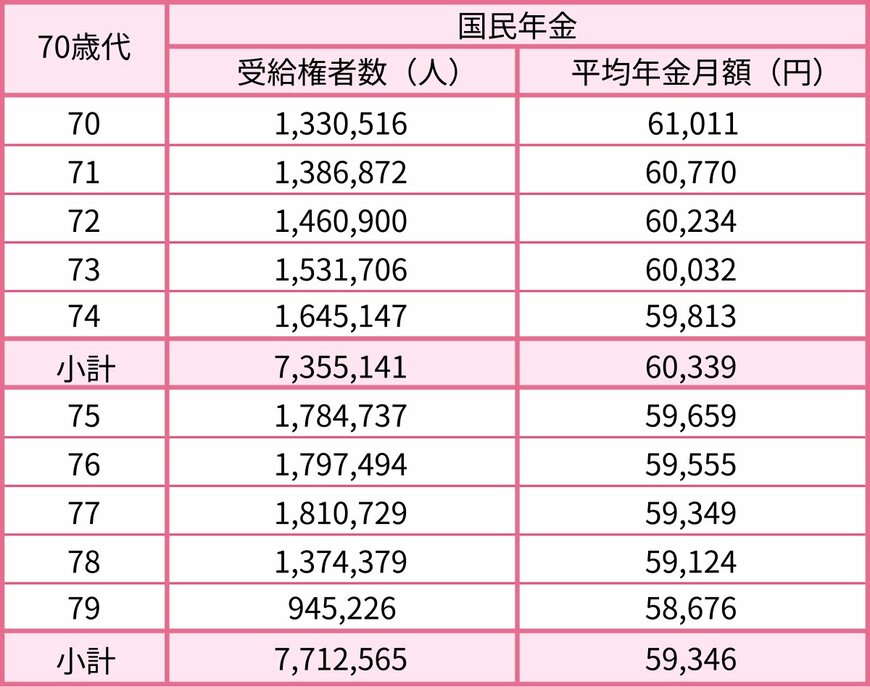
- 70歳:6万1011円
- 71歳:6万770円
- 72歳:6万234円
- 73歳:6万32円
- 74歳:5万9813円
- 75歳:5万9659円
- 76歳:5万9555円
- 77歳:5万9349円
- 78歳:5万9124円
- 79歳:5万8676円
3.3 80歳代(80〜89歳)の国民年金:平均月額データ
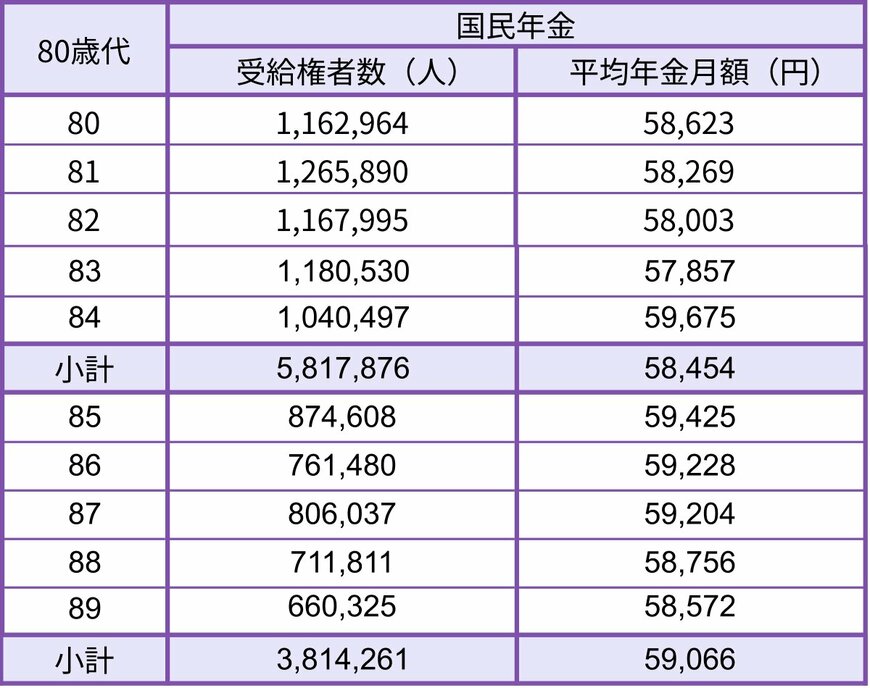
- 80歳:5万8623円
- 81歳:5万8269円
- 82歳:5万8003円
- 83歳:5万7857円
- 84歳:5万9675円
- 85歳:5万9425円
- 86歳:5万9228円
- 87歳:5万9204円
- 88歳:5万8756円
- 89歳:5万8572円
3.4 90歳以上の国民年金:平均月額データ
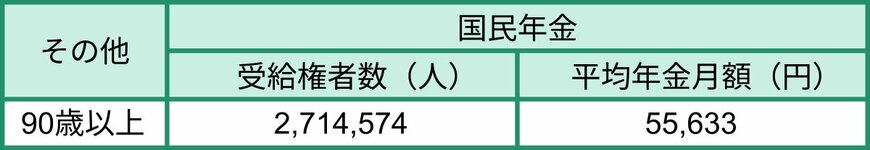
- 90歳以上:5万5633円
一般的に年金受給開始となる65歳以降の場合、国民年金(老齢基礎年金)の平均年金月額は5万円~6万円台となりました。
4. 厚生年金・国民年金の受給額分布(1万円刻み)
気になるのが「厚生年金」と「国民年金」の平均月額です。
ここでは厚生労働省の資料より、60歳~90歳以上のすべての受給権者における「平均年金月額」と「受給額分布」をご紹介します。
4.1 厚生年金の男女別平均月額

- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金の金額を含む
4.2 厚生年金の受給額分布(1万円単位)
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
厚生年金の平均年金月額は15万289円ですが、男女別に見ると、男性が16万9967円、女性が11万1413円で、6万円近い開きが見られます。
4.3 国民年金の男女別平均月額と受給額分布

- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
4.4 国民年金の受給額分布(1万円単位)
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
国民年金の平均年金月額は5万9310円。男女別に見ると、男性が6万1595円、女性が5万7582円となりました。
ボリュームゾーンを見ると、「6万円以上~7万円未満」が最も厚い層となっており、多くの人が満額に近い年金額を受け取っていることが読み取れます。
5. ライフコースで見る厚生年金と国民年金の受給額モデル
年金には個人差があるからこそ、平均だけでは見えないものがあります。「将来、自分はどのくらいの年金を受け取れるんだろう?」と確認する一歩となるよう、ここではライフコースごとの目安額を紹介します。
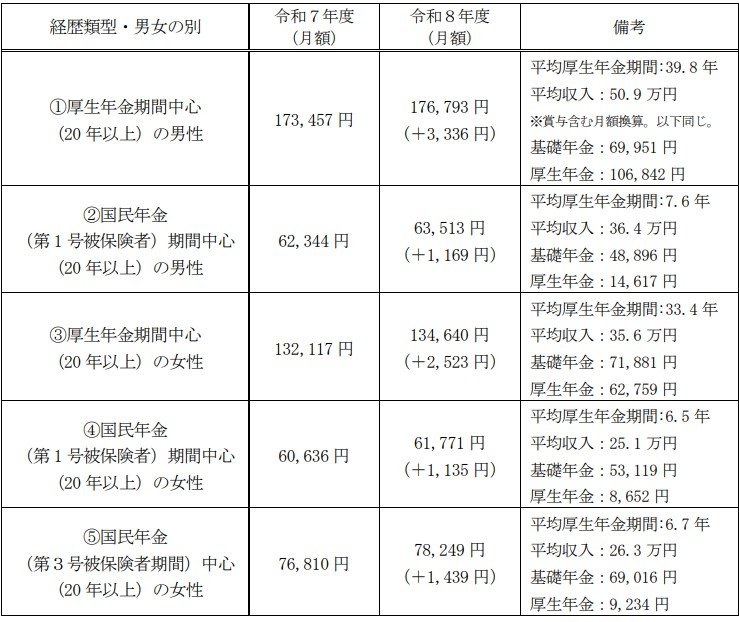
厚生労働省が2026年1月23日に公表した「多様なライフコースに応じた年金額の例」から見ていきましょう。
本資料では、年金加入経歴を5つのパターン(男性2パターン、女性3パターン)に分類した年金額の概算が提示されています。
5.1 ケース①:男性で厚生年金期間が中心の場合
年金月額の目安:17万6793円
- 平均厚生年金期間:39.8年
- 平均収入:50万9000円※賞与含む月額換算。以下同じ。
- 基礎年金:6万9951円
- 厚生年金:10万6842円
5.2 ケース②:男性で国民年金(第1号被保険者)期間が中心の場合
年金月額の目安:6万3513円
- 平均厚生年金期間:7.6年
- 平均収入:36万4000円
- 基礎年金:4万8896円
- 厚生年金:1万4617円
5.3 ケース③:女性で厚生年金期間が中心の場合
年金月額の目安:13万4640円
- 平均厚生年金期間:33.4年
- 平均収入:35万6000円
- 基礎年金:7万1881円
- 厚生年金:6万2759円
5.4 ケース④:女性で国民年金(第1号被保険者)期間が中心の場合
年金月額の目安:6万1771円
- 平均厚生年金期間:6.5年
- 平均収入:25万1000円
- 基礎年金:5万3119円
- 厚生年金:8652円
5.5 ケース⑤:女性で国民年金(第3号被保険者)期間が中心の場合
年金月額の目安:7万8249円
- 平均厚生年金期間:6.7年
- 平均収入:26万3000円
- 基礎年金:6万9016円
- 厚生年金:9234円
厚生年金の加入期間や現役時代の平均収入によって、年金月額は大きく変動します。
特に、現役時代に国民年金と厚生年金のどちらを中心に加入していたかによって、老後の受給額は大きく変わることが見て取れます。
6. 公的年金のみで生活する高齢者世帯の現状
今の高齢者世帯のうち、どれほどが「年金だけで」生活できているのでしょうか。
厚生労働省「2024(令和6)年 国民生活基礎調査の概況」によると、高齢者世帯(※)の平均的な所得構成では63.5%を「公的年金・恩給」が占めており、次いで仕事による収入である「稼働所得」が25.3%、「財産所得」が4.6%となっています。
「公的年金・恩給を受給している世帯」に絞ると、収入のすべてが「公的年金・恩給」である世帯は43.4%となりました。
※高齢者世帯:65歳以上の者のみで構成するか、又はこれに18歳未満の者が加わった世帯
6.1 総所得に占める公的年金・恩給の割合(世帯構成別)
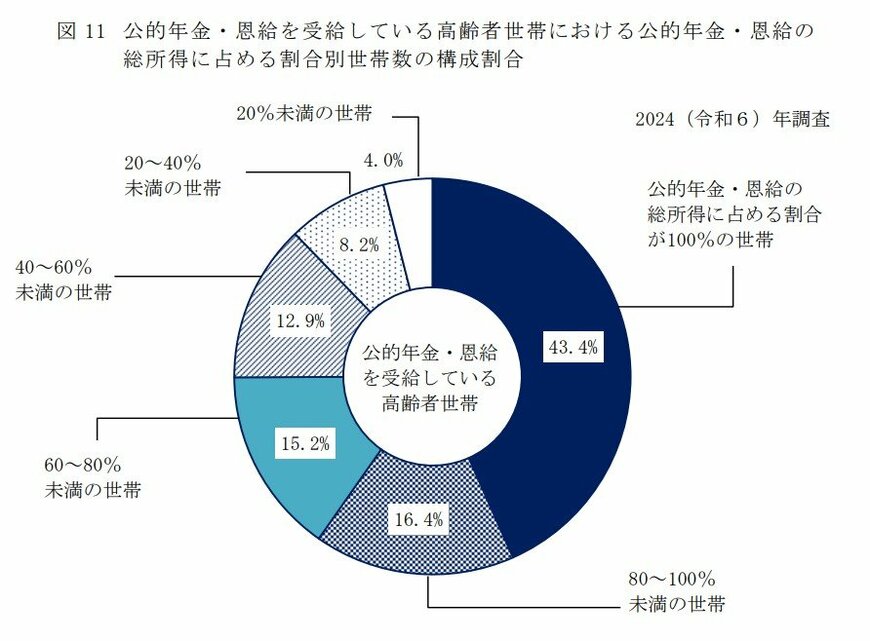
- 公的年金・恩給の総所得に占める割合が100%の世帯:43.4%
- 公的年金・恩給の総所得に占める割合が80~100%未満の世帯:16.4%
- 公的年金・恩給の総所得に占める割合が60~80%未満の世帯:15.2%
- 公的年金・恩給の総所得に占める割合が40~60%未満の世帯:12.9%
- 公的年金・恩給の総所得に占める割合が20~40%未満の世帯:8.2%
- 公的年金・恩給の総所得に占める割合が20%未満の世帯:4.0%
半数以上の世帯は、公的以外の何等かの収入で補填している実態がうかがえます。
7. まとめ
今回は、年代別の年金受給額の平均や、ライフコースによるモデルケースなどをご紹介しました。
全体の平均額を知ることは、ご自身の立ち位置を把握する上で参考になります。
しかし、最も大切なのは、個々の加入履歴に基づいた「ご自身の年金見込額」を正確に知ることです。
現役時代の働き方や収入、保険料の納付状況によって受給額は大きく変わるため、平均額はあくまで一つの目安と捉えるのがよいでしょう。
新年度が始まるこの機会に、日本年金機構の「ねんきんネット」などを活用して、ご自身の年金記録や将来の見込額を一度確認してみてはいかがでしょうか。
具体的な数字を把握することで、より現実的な老後の生活設計を立てるきっかけになるはずです。


参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省「令和7年度の年金額改定についてお知らせします」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」II 各種世帯の所得等の状況
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」用語の説明
マネー編集部年金班