

「年金制度はいずれ破綻する」「保険料はこれからも上がり続ける」
そんな不安を耳にしたことはないでしょうか。
老後のお金に関する情報は多い一方で、根拠のない誤解も広まりやすいのが現状です。
4月は年金額の改定が反映されるタイミングであり、夫婦2人分の標準的な年金額は月額23万7279円と、前年度から4495円の引き上げとなっています。
とはいえ、多くの人にとって、年金だけで老後の支出をまかなうのは容易ではないのが実情です。
だからこそ大切なのは、制度を正しく理解したうえで、自分自身の受給見込み額を把握することです。
本記事では、2026年度の最新の年金額をおさらいしつつ、「年金破綻」「保険料の上昇」「元が取れない」といったよくある誤解3選を、制度の仕組みに沿って丁寧に解説します。
4月15日の支給を前に、自身の年金理解を深める参考にしてください。
1. 【2026年度】「標準的な夫婦世帯」の年金額が4495円アップ
2026年1月23日、厚生労働省は2026年度の年金額改定を公表しました。国民年金は前年度比1.9%、厚生年金は同2.0%の増額となっています。
今回の改定を受け、標準的な夫婦世帯が受け取る年金額がどの程度になるのか、最新の水準を確認していきましょう。

- 国民年金(老齢基礎年金(満額・1人分)):7万608円(+1300円)
- 厚生年金(夫婦2人分):23万7279円(+4495円)
※昭和31年4月1日以前生まれの方の老齢基礎年金の満額は月額7万408円(対前年度比+1300円)
※厚生年金は「男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)」で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
夫婦2人分の標準的な年金額は月額23万7279円となり、年金は2カ月ごとに支給されるため、1回あたりの振込額は47万4558円です。
もっとも、これらはあくまでモデルケースです。実際の受給額は加入期間や現役時代の収入によって異なります。自身の見込み額を確認しながら、老後の収支計画を立てていきましょう。
2. 国民年金+厚生年金「月30万円以上」もらっている人はどのくらいいる?
夫婦2人分の標準的な年金額は月額23万7279円となりますが、実際には1人で月30万円以上を受け取る人もいます。
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」から、厚生年金を月30万円以上受け取っている人の割合を見てみましょう。
2.1 【厚生年金の平均月額と受給額ごとの受給権者数】
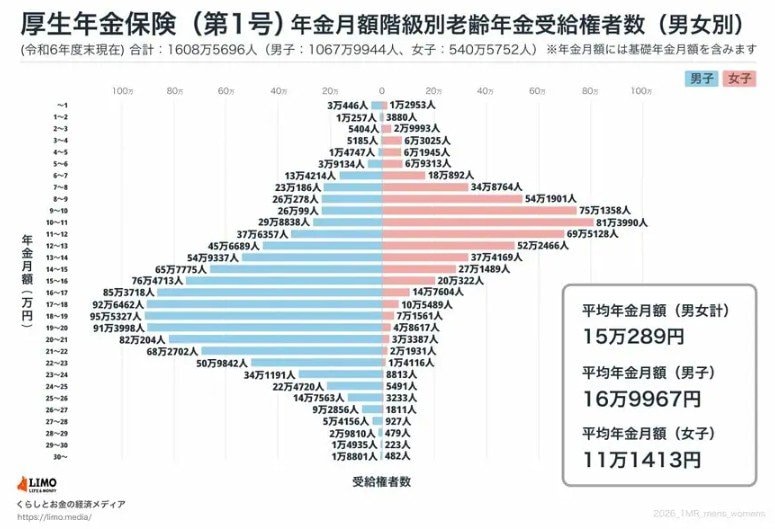
【平均月額】
- 全体 15万289円
- 男性 16万9967円
- 女性 11万1413円
※国民年金部分を含む
【受給額ごとの受給権者数】
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
厚生年金の受給権者のうち、月額30万円以上を受け取っている人は全体の約0.12%にすぎません。
高額な年金を手にできる人はごく一部であり、多くの人にとって年金は「生活の柱の一つ」ではあっても、それだけでゆとりある老後を賄えるとは限らないのが現実です。
だからこそ、自分の受給見込み額を正確に把握することが出発点になります。毎年日本年金機構から送付される「年金振込通知書」には、支給額・天引き額・実際の受取額が明記されています。
まずは手元の通知書を開いて、自分が実際にいくら受け取っているのかを確かめるところから始めてみましょう。
3. 公的年金制度|よくある誤解3選
公的年金については、将来への不安を背景にさまざまな情報が飛び交っています。
しかし、制度の仕組みを正しく理解すると、一般的なイメージとは異なる部分も少なくありません。ここでは、よくある疑問を制度の基本に沿って整理します。
3.1 ①「年金制度はいずれ破綻する」は本当か?
結論からいえば、日本の公的年金制度は「破綻しない仕組み」として設計されています。
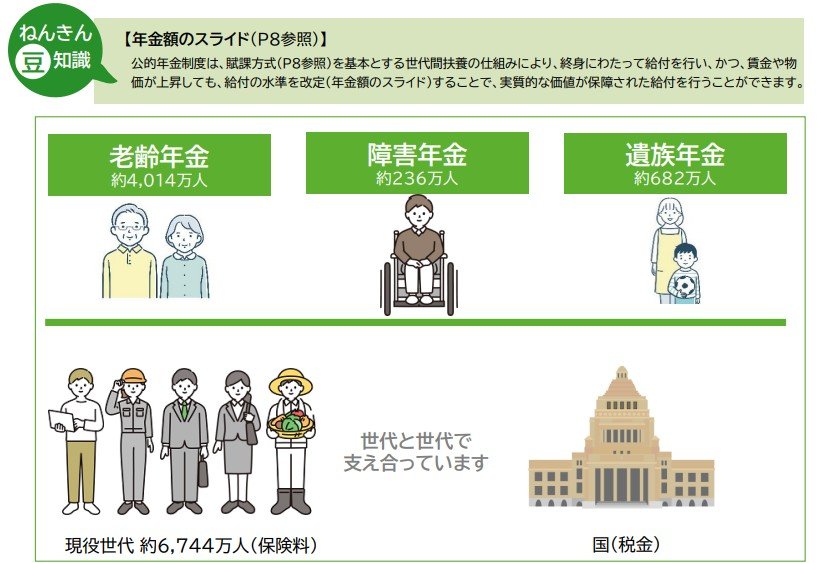
日本の年金は、現役世代が納めた保険料や税金をもとに高齢者を支える賦課方式が基本です。
加えて、積立金の運用益や国庫負担も組み合わせることで、財源の安定性を確保しています。
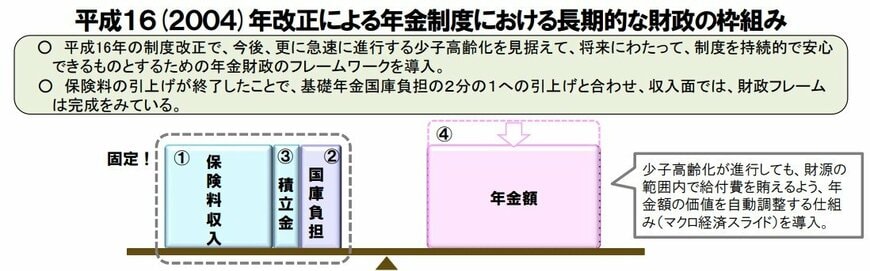
さらに、5年ごとに実施される「財政検証」によって、将来の人口構成や経済状況を踏まえながら給付水準を調整するマクロ経済スライドという仕組みも導入されています。
制度の内容が見直される可能性はありますが、制度そのものが突然消滅するという性質のものではありません。
3.2 ②「将来、年金保険料はもっと上がる」は本当か?
国民年金・厚生年金ともに、保険料にはすでに上限が設けられています。
厚生年金の保険料率は、2004年の制度改正で段階的に引き上げられた後、現在は18.3%で固定されています。制度上、際限なく上がり続ける仕組みではありません。
将来の財政調整は、保険料ではなく主に給付水準や支給開始年齢などの面で行われるとされています。「保険料がどこまでも上がる」というイメージは、必ずしも正確とはいえないでしょう。
3.3 ③年金は元が取れない?
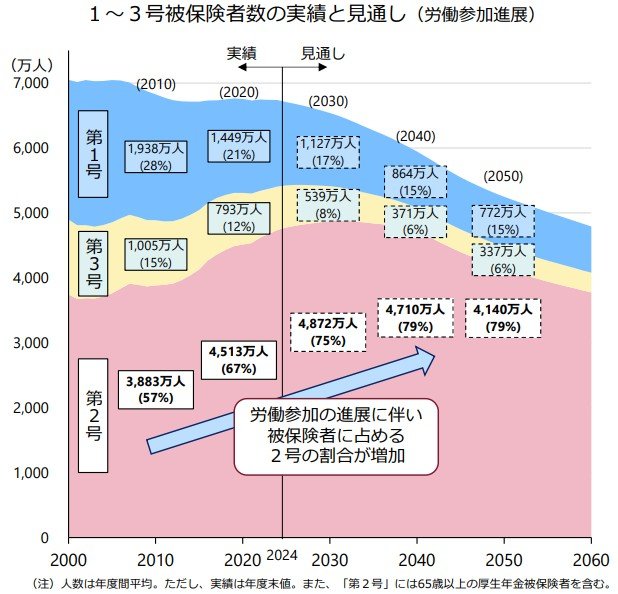
年金を「支払った額と受け取る額の損得」だけで評価しようとすると、誤解が生まれやすくなります。
公的年金は長生きリスクへの備えに加え、障害年金や遺族年金といった保障も含む社会保険であり、単純な金融商品とは性質が異なります。
例えば、長生きした場合には受給総額が保険料総額を上回るケースも多くあります。一方、短期間で亡くなった場合でも、遺族年金という形で家族への保障が続く仕組みです。
受取額は個人の状況によって大きく異なるため、一概に「得」「損」と断定するのは難しいといえます。
4. 自身の見込み年金額を確認しましょう
「年金破綻」「保険料が上がり続ける」「元が取れない」といった不安はよく耳にしますが、いずれも制度の仕組みを正確に理解すると、必ずしも実態を反映していないことがわかります。
公的年金は賦課方式と積立金運用を組み合わせ、5年ごとの財政検証とマクロ経済スライドで給付水準を調整する仕組みです。
制度が突然消滅するものではなく、保険料も上限が定められています。また、長生きリスクへの備えや障害・遺族への保障を含む社会保険である以上、単純な「損得」で評価できるものでもありません。
2026年度の標準的な夫婦世帯の年金額は月額23万7279円ですが、実際の受給額は加入期間や収入によって大きく異なります。
4月15日の支給を前に、まずは「ねんきん定期便」や手元の「年金振込通知書」で自身の見込み額・受取額を確認し、老後の収支計画を具体的に考えるきっかけにしてみてください。


参考資料
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省「国民年金及び厚生年金に係る財政の現況及び見通しー令和6(2024)年財政検証結果 ー」
- 厚生労働省「令和6(2024)年財政検証関連資料②ー年金額の分布推計ー」
- 日本年金機構「知っておきたい年金のはなし」
加藤 聖人



