
新年度が始まって少し経ち、日々の暮らしにも新しいリズムが生まれる頃でしょうか。
特に60歳代以上の方々にとっては、ご自身のセカンドライフについて、改めて考える良い機会かもしれません。
「周りの同世代は、どれくらいの年金で、どんな生活をしているのかしら」と、ご自身の状況と比べて気になる方も多いのではないでしょうか。
この記事では、公的な統計データをもとに、65歳以上の無職のご夫婦世帯における平均的な家計の状況を具体的に見ていきます。
毎月の生活費から貯蓄額の平均、そして年金の受給額まで、さまざまな数字を通して、ご自身の状況と照らし合わせながら、これからの資金計画を考えるきっかけにしていただければ幸いです。
1. 65歳以上の無職夫婦世帯|平均的な家計収支の内訳
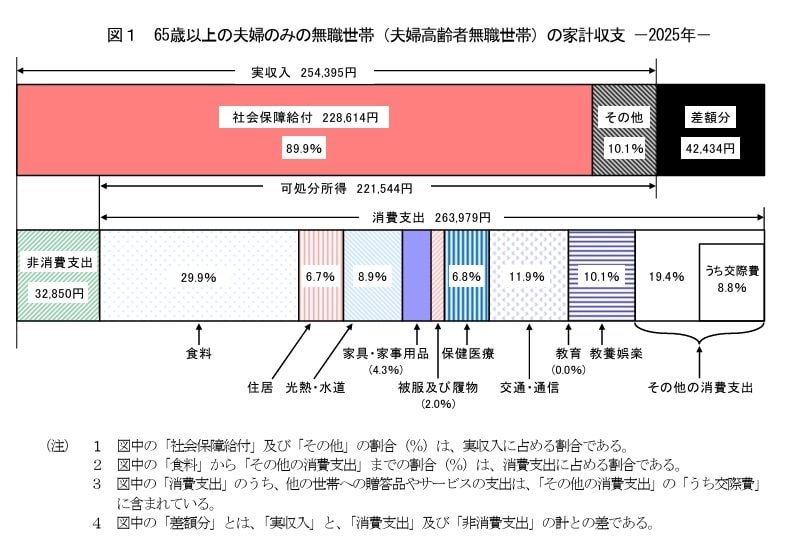
老後のお金について具体的にイメージするため、総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」から「65歳以上の夫婦のみの無職世帯」の家計収支を見てみましょう。
1.1 【家計収支】65歳以上の夫婦のみ・無職世帯の場合
1.2 毎月の収入の内訳:年金が中心
- 収入合計:25万4395円
- うち社会保障給付(主に年金):22万8614円
1.3 毎月の支出の内訳:生活費と税金
- 消費支出:26万3979円
- 非消費支出:3万2850円
支出合計29万6829円
この世帯の場合、ひと月の収入は25万4395円、その約9割の22万8614円を公的年金などの社会保障給付が占めます。
一方で支出の合計は29万6829円。そのうち社会保険料や税などの「非消費支出」が3万2850円、いわゆる「生活費」にあたる消費支出が26万3979円でした。
この夫婦世帯の場合、毎月約4万2000円の赤字となり、貯蓄の取り崩しなどでカバーすることになるでしょう。
2. 65歳以上の無職夫婦世帯|平均貯蓄額の現在高と推移
世帯主が65歳以上の無職世帯(二人以上の世帯)はどれくらい貯蓄をしているのか。総務省統計局の「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果の概要-(二人以上の世帯)」より、確認していきましょう。
2.1 貯蓄額の推移:2019年からの変動
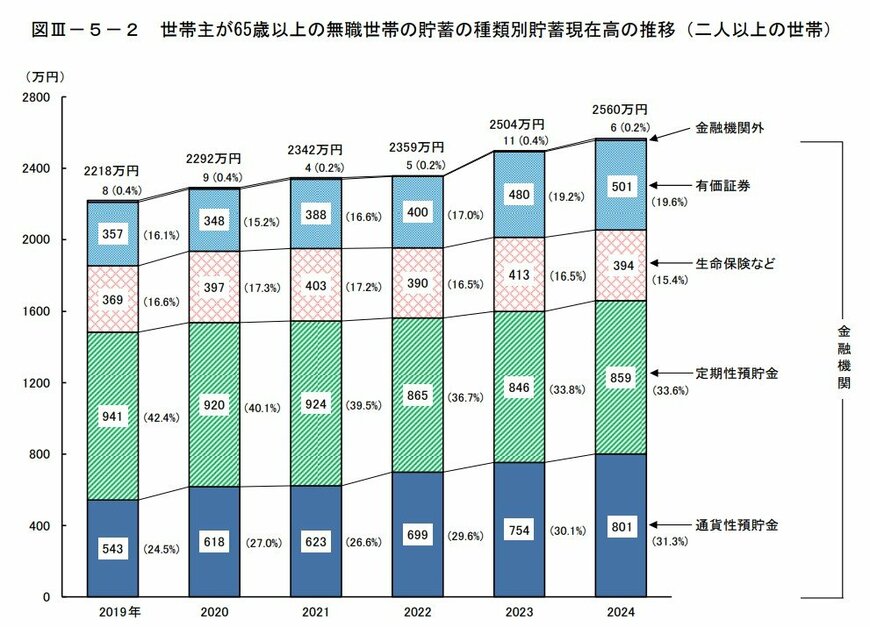
最新データとなる2024年時点の、世帯主が65歳以上の無職世帯(二人以上世帯)の平均貯蓄額は、2560万円です。
なお、2019年以降、この平均貯蓄額は増加傾向にあります。
- 2019年:2218万円
- 2020年:2292万円
- 2021年:2342万円
- 2022年:2359万円
- 2023年:2504万円
- 2024年:2560万円
「貯蓄」には預貯金だけでなく生命保険や有価証券なども含まれます。参考までにこの貯蓄の内訳も確認しておきましょう。
【2024年時点】平均貯蓄額2560万円の内訳詳細
- 通貨性預貯金:801万円(31.3%)
- 定期性預貯金:859万円(33.6%)
- 生命保険:394万円(15.4%)
- 有価証券:501万円(19.6%)
- 金融機関外:6万円(0.2%)
※通貨性預貯金:普通預金など入出金が自由な預貯金
※有価証券:株式、債券、株式投資信託、公社債投資信託、貸付信託、金銭信託など(いずれも時価)
※金融機関外:金融機関以外への貯蓄のことで、社内預金、勤め先の共済組合への預金など
3. 働く世帯も含む「65歳以上」の平均貯蓄額
前章では無職世帯に限定した貯蓄額を確認しました。
ここでは働く世帯も含めた、世帯主が65歳以上世帯全体の貯蓄額を確認していきます。
3.1 貯蓄額の分布状況(2024年)
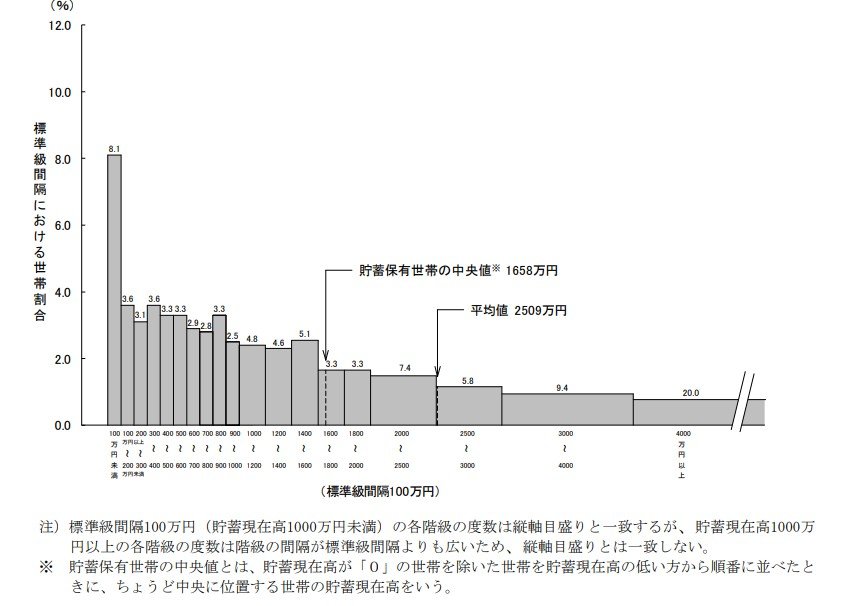
平均値と中央値から見る貯蓄の実態
- 平均値:2509万円
- 中央値:1658万円(※貯蓄現在高が0円の世帯を除く)
中央値とは、貯蓄現在高を低い順に並べた際にちょうど真ん中にくる数値を指すものです。今回の調査データでは、貯蓄額が0円の世帯を除いた数値が採用されています。
平均値と中央値には約850万円もの開きがありますが、これは一部の大きな資産を持つ世帯が平均値を押し上げているためと考えられます。
4. 国民年金と厚生年金の平均受給額と男女差
厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」によると、2024年度末現在の平均年金月額は以下の通りです。
※厚生年金の被保険者は第1号~第4号に区分されており、ここでは民間企業などに勤めていた人が受け取る「厚生年金保険(第1号)」(以下記事内では「厚生年金」と表記)の年金月額を紹介します。また、厚生年金の月額には国民年金(老齢基礎年金)部分が含まれています。
4.1 平均年金月額と受給額の個人差について
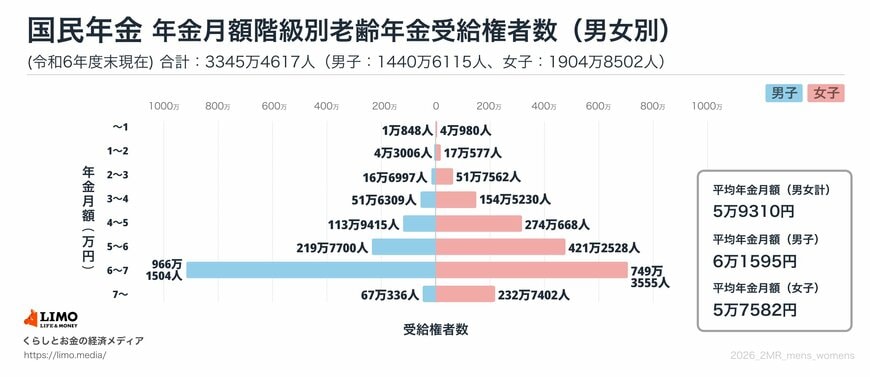

4.2 国民年金(老齢基礎年金)の平均月額
〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
4.3 厚生年金(国民年金部分を含む)の平均月額
〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金の金額を含む
国民年金のみを受給する場合は男性が6万円台、女性が5万円台、厚生年金(国民年金部分を含む)では男性が16万円台、女性が11万円台が平均です。
しかし、グラフから分かるように、受給権者の間で年金額には大きな個人差があります。ご自身の年金見込み額は「ねんきんネット」や「ねんきん定期便」で確認できます。
5. 高齢者世帯が感じる「生活のゆとり」の実態
厚生労働省「2024(令和6)年 国民生活基礎調査の概況」から、高齢者世帯(※)が日々の暮らしをどう感じているのか、リアルな生活意識を見ていきましょう。
※高齢者世帯:65歳以上の者のみで構成するか、又はこれに18歳未満の者が加わった世帯
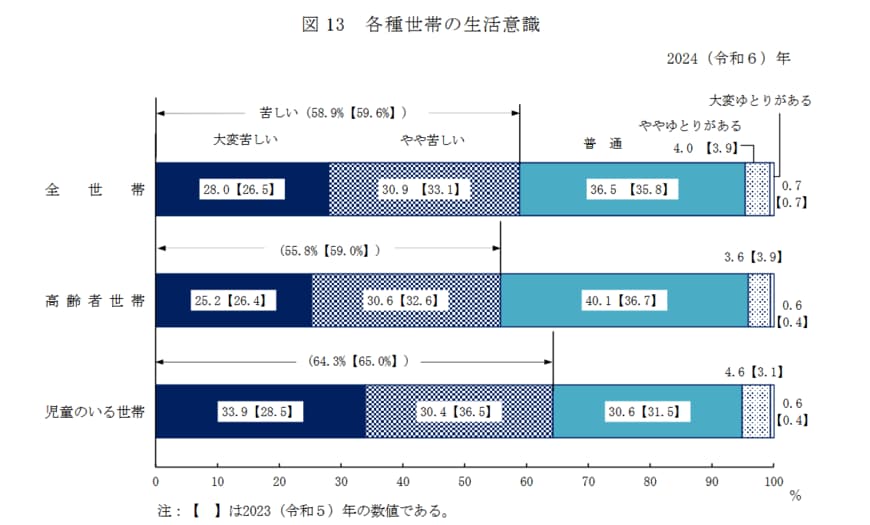
5.1 生活意識に関する調査結果の内訳
- 大変苦しい:25.2%
- やや苦しい:30.6%
- 普通:40.1%
- ややゆとりがある:3.6%
- 大変ゆとりがある:0.6%
調査結果をひも解くと、シニア世帯の経済的な状況は、大きく3つの層に分かれていることがわかります。
もっとも多いのは、日々の生活に厳しさを感じている層です。全体の半数以上となる55.8%が「大変苦しい」「やや苦しい」と回答しており、家計への負担の大きさがうかがえます。
その一方で、「ややゆとりがある」「大変ゆとりがある」と答えた世帯は、合計してもわずか4.2%にとどまりました。経済的な余裕をしっかりと実感できているシニアは、ごく一握りにすぎないのが現実のようです。
そして、これら両極端な層の中間にあたるのが、「普通」と回答した40.1%の世帯です。この割合は「苦しい」層には及ばないものの、「ゆとりがある」層を大きく上回る結果となりました。
「決して余裕があるわけではないけれど、なんとか堅実にやりくりしている」という、そんな一定数のシニア世帯が、厚い中間層を形成して日々の生活を支えている様子が見えてきます。
6. 働き方で変わる将来の年金額シミュレーション
働き方や生き方が多様化する今、「将来、自分はどのくらいの年金を受け取れるんだろう?」と気になっている人もいるでしょう。
厚生労働省は、今回の年金改定の発表と同時に、多様なライフコースに応じた年金額例も示しています。
ここでは、年金加入経歴を5つのパターン(男性2パターン、女性3パターン)に分類し、「2026年度に65歳になる人」を想定した年金額の概算が提示されています。
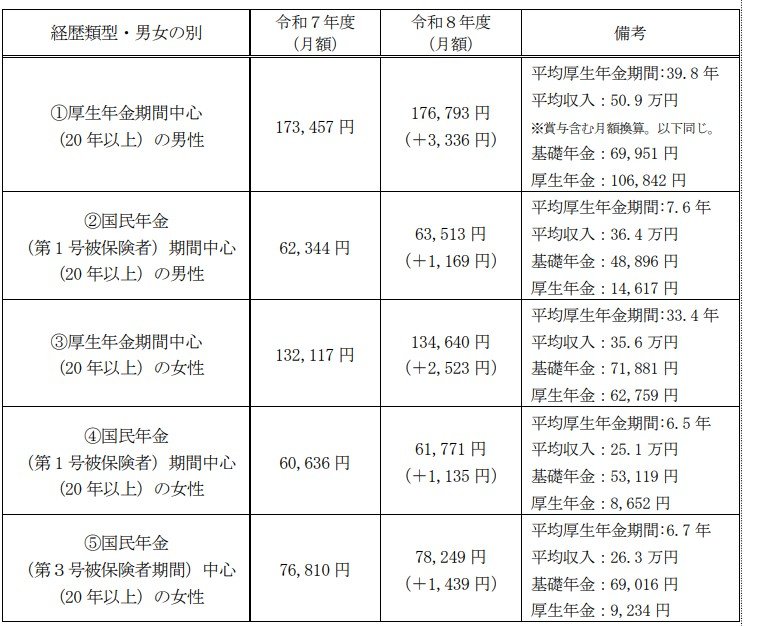
出所:厚生労働省「令和8年度の年金額改定についてお知らせします」
6.1 ケース1:厚生年金中心の男性
年金月額:17万6793円
- 平均厚生年金期間:39.8年
- 平均収入:50万9000円※賞与含む月額換算。以下同じ。
- 基礎年金:6万9951円
- 厚生年金:10万6842円
6.2 ケース2:国民年金中心の男性
年金月額:6万3513円
- 平均厚生年金期間:7.6年
- 平均収入:36万4000円
- 基礎年金:4万8896円
- 厚生年金:1万4617円
6.3 ケース3:厚生年金中心の女性
年金月額:13万4640円
- 平均厚生年金期間:33.4年
- 平均収入:35万6000円
- 基礎年金:7万1881円
- 厚生年金:6万2759円
6.4 ケース4:国民年金中心の女性
年金月額:6万1771円
- 平均厚生年金期間:6.5年
- 平均収入:25万1000円
- 基礎年金:5万3119円
- 厚生年金:8652円
6.5 ケース5:第3号被保険者期間が中心の女性
年金月額:7万8249円
- 平均厚生年金期間:6.7年
- 平均収入:26万3000円
- 基礎年金:6万9016円
- 厚生年金:9234円
上記のデータからは、厚生年金に長く加入し、かつ収入が高かった人ほど、老後の年金額は多くなる傾向があることが分かります。
現役時代に「国民年金の期間が中心だったか」「厚生年金の期間が中心だったか」により、老後の年金水準が大きく変わるわけですね。
働き盛りの現役世代にとって、いまの働き方や収入は、目前の家計だけではなく、遠い将来の年金額を左右する重要な要素となるのです。
7. まとめ
今回は、65歳以上の無職夫婦世帯の家計収支や貯蓄、年金の平均額など、老後の生活に関わるさまざまなデータを見てきました。
平均的な家計では毎月赤字が発生し、貯蓄を取り崩しながら生活している実態や、年金額が現役時代の働き方によって大きく異なることなどが明らかになりました。
ご自身の状況と比べて、安心された方、あるいは少し不安に感じた方もいらっしゃるかもしれません。
大切なのは、こうした平均データはあくまで一つの目安として捉え、ご自身のライフプランに合わせた資金計画を主体的に立てることです。
この記事をきっかけに、ご家庭の家計を改めて見直したり、「ねんきん定期便」でご自身の受給見込額を再確認したりと、具体的な一歩を踏み出してみてはいかがでしょうか。
参考資料
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 総務省統計局「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果の概要-(二人以上の世帯)」
- 総務省統計局「第3 家計調査の貯蓄・負債編の見方」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」
マネー編集部貯蓄班