

新年度が始まり、桜の季節もひと段落した今日この頃、セカンドライフの過ごし方について改めて考えている方も多いのではないでしょうか。
特に気になるのは、やはりお金のことだと思います。
「年金だけで暮らしていけるのかしら」「周りの人はどれくらい貯蓄があるの?」といった疑問は、多くの方が抱える共通の不安かもしれません。
この記事では、公的な統計データをもとに、65歳以上の無職のご夫婦がどのような家計状況にあるのか、その平均的な姿を明らかにしていきます。
ご自身の家計と比較しながら、今後のライフプランを考えるきっかけにしていただければ幸いです。
1. 65歳以上の無職夫婦世帯における家計の収支状況
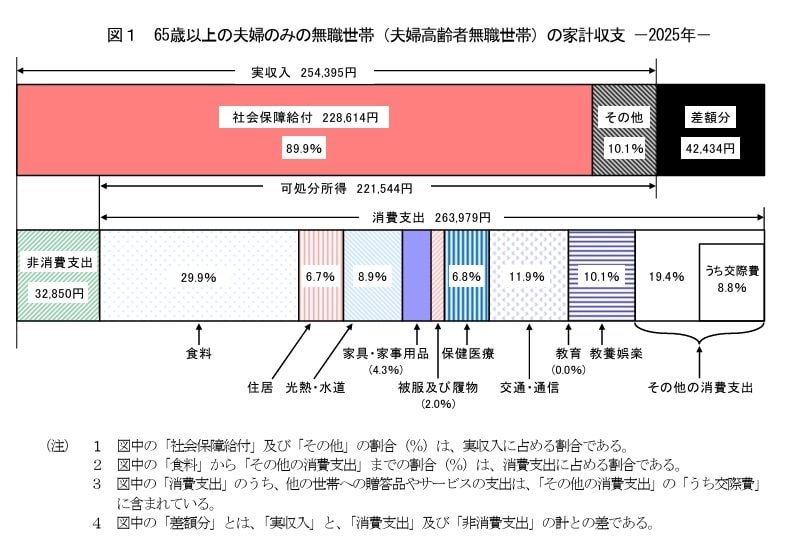
老後のお金について具体的にイメージするため、総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」から「65歳以上の夫婦のみの無職世帯」の家計収支を見てみましょう。
1.1 夫婦のみで暮らす65歳以上・無職世帯の家計収支内訳
1.2 毎月の収入はどのくらい?社会保障給付が中心です
- 収入合計:25万4395円
- うち社会保障給付(主に年金):22万8614円
1.3 毎月の支出はどのくらい?生活費と税金の内訳
- 消費支出:26万3979円
- 非消費支出:3万2850円
支出合計29万6829円
この世帯の場合、ひと月の収入は25万4395円、その約9割の22万8614円を公的年金などの社会保障給付が占めます。
一方で支出の合計は29万6829円。そのうち社会保険料や税などの「非消費支出」が3万2850円、いわゆる「生活費」にあたる消費支出が26万3979円でした。
この夫婦世帯の場合、毎月約4万2000円の赤字となり、貯蓄の取り崩しなどでカバーすることになるでしょう。
2. 65歳以上の無職夫婦世帯における平均貯蓄額
総務省統計局の「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果の概要-(二人以上の世帯)」より、世帯主が65歳以上の無職世帯(二人以上の世帯)の平均貯蓄額を確認していきましょう。
2.1 無職世帯(65歳以上・二人以上)の貯蓄額はどのように推移しているのでしょうか
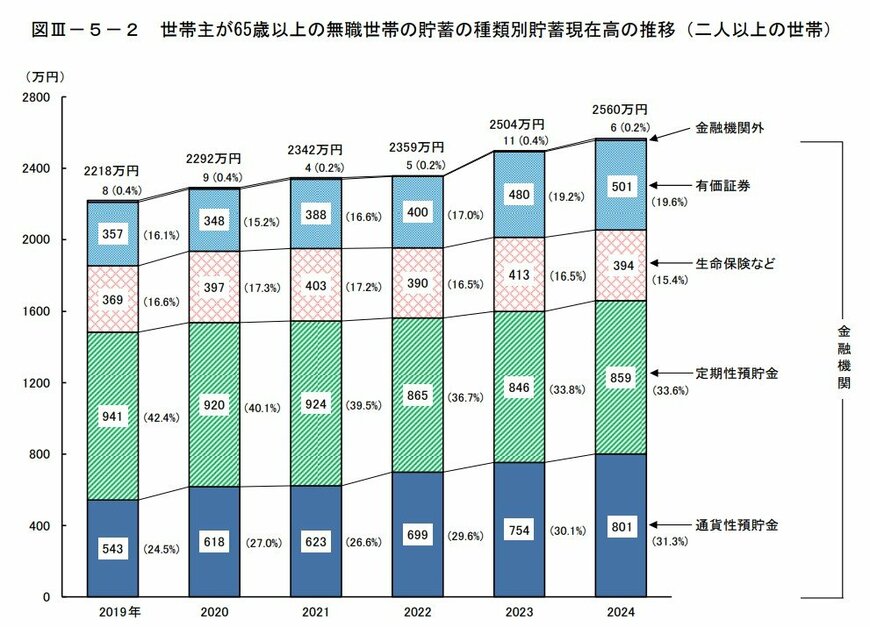
世帯主が65歳以上の無職世帯(二人以上世帯)の平均貯蓄額は、2560万円でした(2024年時点)。
- 2019年:2218万円
- 2020年:2292万円
- 2021年:2342万円
- 2022年:2359万円
- 2023年:2504万円
- 2024年:2560万円
平均貯蓄額は増加傾向にあります。
貯蓄の内訳の推移を見ていくと、とくに通貨性預貯金と有価証券が年々増えていることがわかります。
※通貨性預貯金:普通預金など入出金が自由な預貯金
※有価証券:株式、債券、株式投資信託、公社債投資信託、貸付信託、金銭信託など(いずれも時価)
※金融機関外:金融機関以外への貯蓄のことで、社内預金、勤め先の共済組合への預金など
3. 働くシニアも含む65歳以上世帯の貯蓄額を見てみましょう
次に「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果の概要-(二人以上の世帯)」から、働くシニア世帯も含めた、世帯主が65歳以上世帯全体の貯蓄額を見てみましょう。
3.1 2024年版:65歳以上世帯の貯蓄額分布(二人以上の世帯)
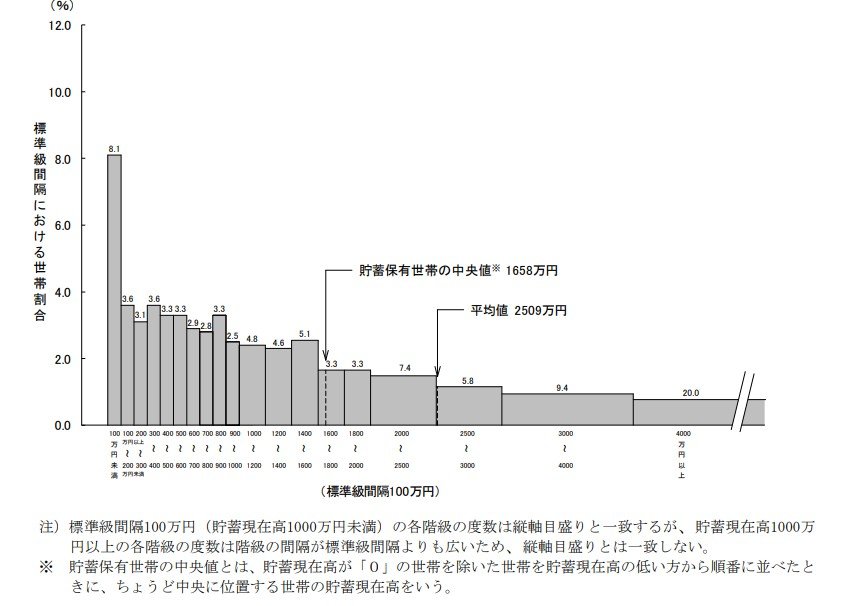
貯蓄額の平均値と中央値には大きな差があります
- 平均値:2509万円
- 中央値:1658万円(貯蓄現在高が0円の世帯を除いた中央値)
働くシニア世帯を含めた65歳以上の二人以上世帯における平均貯蓄額は2509万円です。
ただし、貯蓄現在高が0円の世帯を除いた中央値は1658万円。平均値と約850万円の乖離があります。
平均値が、一部の貯蓄が多い世帯により引き上げられていると考えられます。
4. 国民年金と厚生年金の平均受給額と男女差について
厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」によると、2024年度末現在の平均年金月額は以下の通りです。
※厚生年金の被保険者は第1号~第4号に区分されており、ここでは民間企業などに勤めていた人が受け取る「厚生年金保険(第1号)」(以下記事内では「厚生年金」と表記)の年金月額を紹介します。また、厚生年金の月額には国民年金(老齢基礎年金)部分が含まれています。
4.1 年金の平均月額と個人による受給額の違い


4.2 国民年金(老齢基礎年金)の平均的な月額
〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
4.3 厚生年金(国民年金部分を含む)の平均的な月額
〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金の金額を含む
国民年金のみを受給する場合は男性が6万円台、女性が5万円台、厚生年金(国民年金部分を含む)では男性が16万円台、女性が11万円台が平均です。
しかし、グラフから分かるように、受給権者の間で年金額には大きな個人差があります。ご自身の年金見込み額は「ねんきんネット」や「ねんきん定期便」で確認できます。
5. 高齢者世帯は日々の暮らしをどう感じているのでしょうか
厚生労働省「2024(令和6)年 国民生活基礎調査の概況」から、高齢者世帯(※)が日々の暮らしに対してどのような意識を持っているのか、その実態を紐解いてみましょう。
※高齢者世帯:65歳以上の者のみで構成するか、又はこれに18歳未満の者が加わった世帯
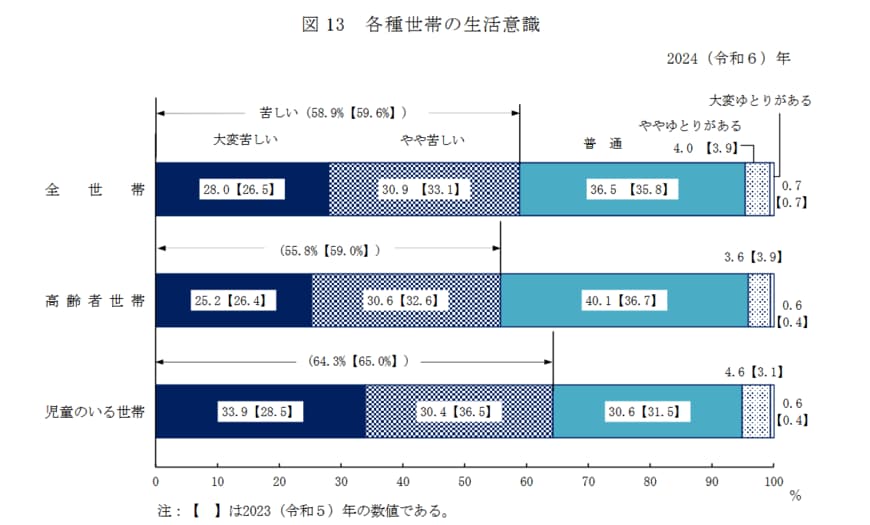
5.1 生活意識に関する調査結果の内訳
- 大変苦しい:25.2%
- やや苦しい:30.6%
- 普通:40.1%
- ややゆとりがある:3.6%
- 大変ゆとりがある:0.6%
調査結果を見ていくと、シニア世帯の経済状況は大きく3つのタイプに分かれていることがわかります。
最も多かったのは、生活に厳しさを感じている世帯です。「大変苦しい」「やや苦しい」と答えた人は合わせて55.8%と半数を超え、多くのシニアが家計の負担を感じながら暮らしている様子がうかがえます。
一方で、「ややゆとりがある」「大変ゆとりがある」と答えた世帯は、合わせても4.2%にとどまりました。経済的な余裕を実感しているシニアは、決して多くないのが実情といえそうです。
そしてその間に位置するのが、「普通」と答えた40.1%の世帯です。苦しいと感じる層には及ばないものの、ゆとりがある層よりは大きな割合を占めています。
経済的に余裕はないものの、堅実に暮らすシニア世帯が一定数いることも、この結果から見えてきます。
6. 最新データで見る平均寿命と平均余命
私たちは日頃「平均寿命」という言葉を何気なく使っていますが、これは0歳の平均余命を指します。
厚生労働省が2025年7月25日に公表した「令和6年簡易生命表の概況」によると、最新の平均寿命は男性が81.09年、女性が87.13年でした。
前年と比較すると、男性は横ばい(▲0.00年)、女性はわずかに下回りました(▲0.01年)。また、平均寿命の男女差は6.03年で、前年より▲0.01年とわずかながら縮まっています。
過去の推移も見てみましょう。
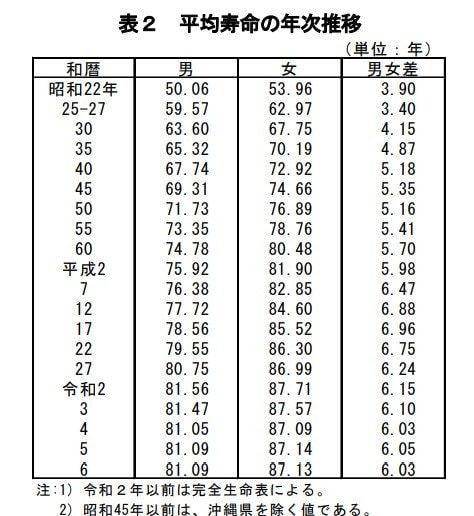
- 昭和22年:男50.06 女53.96 男女差3.90
- 昭和25-27年: 男59.57 女62.97 男女差3.40
- 昭和30年: 男63.60 女67.75 男女差4.15
- 昭和35年: 男65.32 女70.19 男女差4.87
- 昭和40年: 男67.74 女72.92 男女差5.18
- 昭和45年: 男69.31 女74.66 男女差5.35
- 昭和50年: 男71.73 女76.89 男女差5.16
- 昭和55年: 男73.35 女78.76 男女差5.41
- 昭和60年: 男74.78 女80.48 男女差5.70
- 平成2年: 男75.92 女81.90 男女差5.98
- 平成7年: 男76.38 女82.85 男女差6.47
- 平成12年 :男77.72 女84.60 男女差6.88
- 平成17年:男78.56 女85.52 男女差6.96
- 平成22年:男79.55 女86.30 男女差6.75
- 平成27年 男80.75 女86.99 男女差6.24
- 令和2年 男81.56 女87.71 男女差6.15
- 令和3年 男81.47 女87.57 男女差6.10
- 令和4年 男81.05 女87.09 男女差6.03
- 令和5年 男81.09 女87.14 男女差6.05
- 令和6年 男81.09 女87.13 男女差6.03
長期的なデータを見ると、男女ともに平均寿命が大きく延びており、「人生100年時代」が現実味を帯びてきたことを実感することができます。
長くなった老後を豊かに過ごすためには、現役時代からの計画的な貯蓄や資産形成、さらには公的年金制度への理解が大切となってくるでしょう。
7. まとめ
今回は、さまざまな公的データから65歳以上の家計の平均的な姿を見てきました。
収入や貯蓄額、生活のゆとりなど、ご自身の状況と比べてみて、安心された方、あるいは少し不安に感じた方もいらっしゃるかもしれません。
大切なのは、平均値はあくまで参考の一つとして捉え、ご自身の価値観に合った生活設計を立てることです。
これからの人生をより豊かに過ごすために、まずは家計の現状を把握し、将来の計画を見直す良い機会としてみてはいかがでしょうか。
「ねんきん定期便」を改めて確認したり、利用できる制度を調べたりと、小さな一歩から始めてみるのもおすすめです。


参考資料
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 総務省統計局「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果の概要-(二人以上の世帯)」
- 総務省統計局「第3 家計調査の貯蓄・負債編の見方」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」
- 厚生労働省「令和6年簡易生命表の概況」1 主な年齢の平均余命
マネー編集部貯蓄班



