

年金支給日が近づくたびに、「自分はいくら年金をもらえるのか」「平均と比べて多いのか少ないのか」と気になる方も多いのではないでしょうか。
近年は物価の上昇が続き、老後の生活費と年金額のバランスに不安を感じる声も少なくありません。
そこで本記事では、厚生労働省の最新データをもとに、国民年金・厚生年金の平均月額を整理したうえで、「平均年収300万円で30年間働いた場合」の年金月額の目安を具体的に試算します。
1. 【国民年金・厚生年金】平均月額はいくら?
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」から、国民年金のみを受け取る場合と、国民年金+厚生年金を受け取る場合の平均月額を見てみましょう。
1.1 【国民年金の平均月額】

- 全体 5万9310円
- 男性 6万1595円
- 女性 5万7582円
1.2 【厚生年金の平均月額】
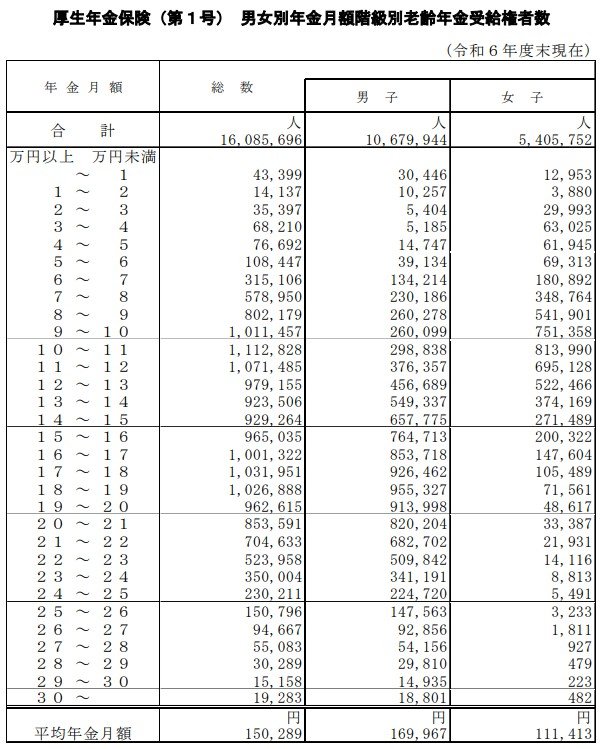
- 全体 15万289円
- 男性 16万9967円
- 女性 11万1413円
※国民年金部分を含む
国民年金の平均月額は5万9310円、基礎年金部分を含む厚生年金の平均月額は15万289円となっています。
ただし、年金額は現役時代の収入や加入期間によって大きくばらつきます。
厚生年金を含めても、受給額は1万円未満から30万円以上まで幅広く分布しており、平均値だけでは実態をつかみにくいのが実情です。
2. 「平均年収300万円」で30年間働いた人、受給できる《年金月額》の目安はいくら?
自分の年金額は「ねんきん定期便」や「ねんきんネット」で確認できますが、大まかに試算することも可能です。
今回は、「平均年収300万円・加入期間30年」の年金額を試算してみます。
2.1 国民年金(基礎年金部分)の受給額
国民年金の受給額は、以下の計算式で算出できます。
- 83万1700円×(保険料納付済み月数/加入可能年数×12月)※昭和31年4月2日以後生まれの方

加入期間が40年間(480ヵ月)の場合、満額(83万1700円、令和7年度基準)を受け取ることができます。
今回は、加入期間が30年間(360ヵ月)なので、
83万1700円×360ヵ月/480ヵ月=62万3775円(月額5万1981円)
となります。
2.2 厚生年金(報酬比例部分)の受給額
報酬比例部分は、年金額の計算の基礎となるものです。年金の加入期間や過去の報酬等に応じて決まるもので、計算方法は次のとおりです。
【報酬比例部分=A+B】
A:平成15年3月以前の加入期間
平均標準報酬月額×7.125/1000×平成15年3月までの加入期間月数
B:平成15年4月以降の加入期間
平均標準報酬額×5.481/1000×平成15年4月以降の加入期間月数
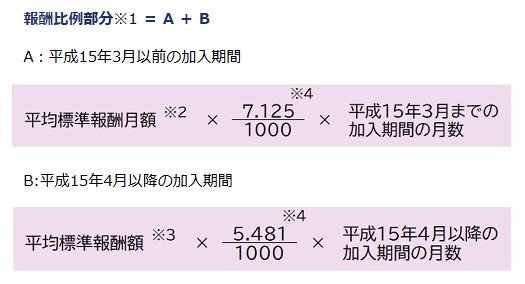
今回は、「B:平成15年4月以降」に加入したものとし、年金額を簡易的にシミュレーションしてみます。
- 平均標準報酬額:300万円÷12=25万円
- 25万円×5.481/1000×360=49万3290円(年額)
※平均標準報酬額は年収÷12で簡易的に算出(上限・等級調整・賞与上限などは未考慮の概算)
あくまでも簡易的な計算ではありますが、年収300万円、加入期間30年間の場合の厚生年金は49万3290円(月額約4万1108円)です。
先ほど試算した基礎年金部分の62万3775円(月額5万1981円)と合わせると、合計111万7065円(月額9万3088円)の受給額となります。
※正確な見込み額は「ねんきんネット」等でご確認ください。
3. 「自分の年金見込み額」を確認しておこう
年金額は現役時代の年収や加入期間によって幅が広く、平均値だけで将来の生活を判断するのは難しいのが実情です。
試算したケースでは、平均年収300万円で30年間働いた場合、国民年金と厚生年金を合わせた年金月額はおおよそ9万円台となりました。
老後の生活費を考えると、年金だけで十分とは言い切れない水準であることがわかります。
将来の見通しを立てるためにも、まずは「ねんきん定期便」や「ねんきんネット」で自分の年金見込み額を確認し、必要に応じて働き方や資産形成を見直していきましょう。
参考資料
加藤 聖人


