

2月は光熱費や食費などの支出が増えやすく、家計を見直す人も多い時期です。
物価高が長期化するなか、年金生活に入ったあとの家計に不安を感じているシニア世帯も少なくないでしょう。
「貯蓄はいくらあれば安心なのか」「毎月の生活費はどのくらいが普通なのか」気になるところです。
そこで本記事では、70歳代・二人以上世帯に焦点を当て、貯蓄額の平均値と中央値、年金の受給水準、そして実際の家計収支をデータから整理しました。
「2000万円あれば安心」と言われがちな老後資金について、数字から現実を見ていきます。
1. 【70歳代・二人以上世帯】貯蓄額の平均値と中央値
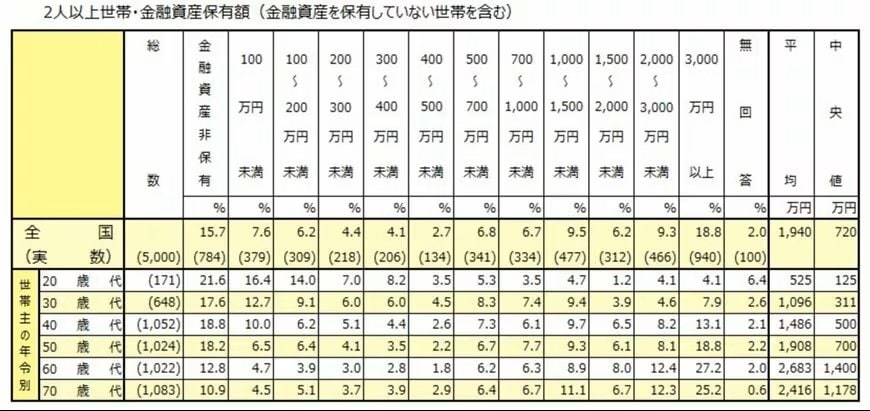
まずは、J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」から、70歳代の金融資産保有額(金融資産を保有していない世帯を含む)を見てみましょう。
1.1 金融資産保有額の平均値・中央値
- 70歳代:平均値2416万円、中央値1178万円
金融資産保有額の平均値を見ると、70歳代では2416万円と、いわゆる「2000万円」を上回っており、老後も比較的安定した生活が送れそうに見えます。
しかし、中央値は1178万円にとどまっており、実際には「平均ほど資産を持っていない世帯が多数派」であることがわかります。
さらに、60歳代から70歳代にかけて中央値が減少している点からは、退職後に貯蓄を取り崩す生活へ移行している実態も読み取れます。
2. 【国民年金・厚生年金】平均でいくらもらっている?
老後に取り崩せる資産が少ない場合、生活費の大部分を公的年金等の収入に頼ることになります。
では、現代のシニアはどのくらいの年金を受け取っているのでしょうか。
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」から、国民年金のみを受け取る場合と、国民年金+厚生年金を受け取る場合の平均月額を見てみましょう。
2.1 【国民年金の平均月額】

- 全体 5万9310円
- 男性 6万1595円
- 女性 5万7582円
2.2 【厚生年金の平均月額】
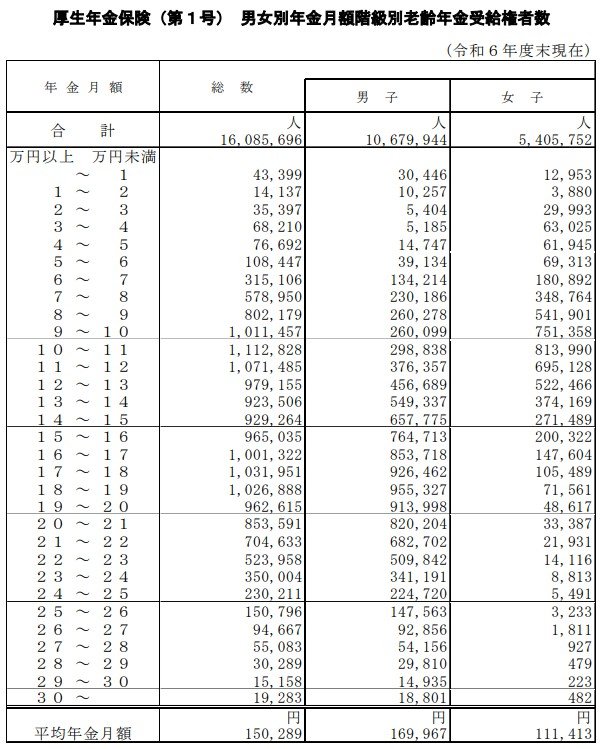
- 全体 15万289円
- 男性 16万9967円
- 女性 11万1413円
※国民年金部分を含む
国民年金の平均月額は5万9310円、基礎年金部分を含む厚生年金の平均月額は15万289円となっています。
ただし、年金額は現役時代の収入や加入期間によって大きくばらつきます。
厚生年金を含めても、受給額は1万円未満から30万円以上まで幅広く分布しており、平均値だけでは実態をつかみにくいのが実情です。
3. 70歳代「1カ月の平均的な生活費」はどのくらい?
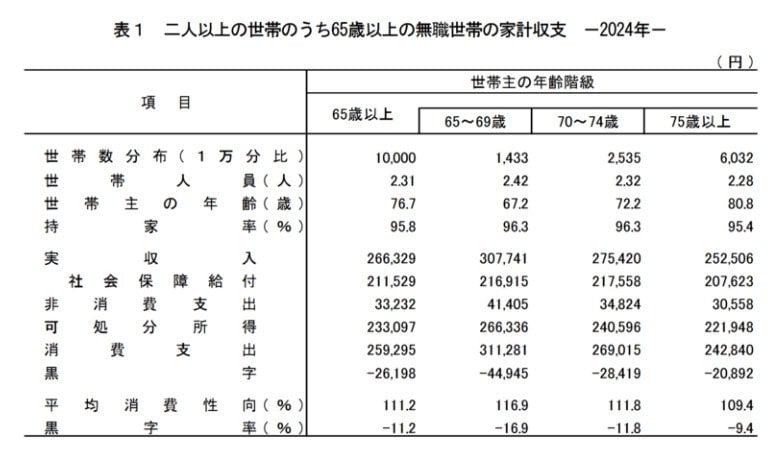
続いて、総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」から、二人以上の世帯のうち70歳代・無職世帯の家計収支を見てみましょう。
3.1 【70歳〜74歳】生活費の内訳
- 消費支出:26万9015円
- 非消費支出:3万4824円
- 実収入:27万5420円
- 収支:ー2万8419円
3.2 【75歳以上】生活費の内訳
- 消費支出:24万2840円
- 非消費支出:3万558円
- 実収入:25万2506円
- 収支:ー2万892円
70歳〜74歳では月平均で約2万8000円、75歳以上でも約2万1000円の赤字が続いており、いずれの世代でも支出が収入を上回る状態となっています。
年齢を重ねるにつれて外出や消費活動が減少するため、赤字幅はやや縮小する傾向にありますが、それでも年金収入だけで家計を黒字化するのは難しいのが実情です。
今後、さらに長寿化が進むことを踏まえると、日常生活費に加えて医療費や介護費の負担が増す可能性もあります。
こうした支出を補うためには、一定の貯蓄を確保しておくことや、無理のない範囲で資産運用を取り入れる視点が、これまで以上に重要になっていくでしょう。
4. 「1ヵ月あたりの食費」みんなどのくらい使っている?
消費支出のなかでも、特に負担感を覚えやすい項目が「食費」です。物価上昇の影響を受けやすい分野でもあり、毎月の食費が家計を圧迫していると感じる人も少なくないでしょう。
総務省統計局「家計調査 家計収支編(2024年)」によると、二人以上世帯における1ヵ月あたりの平均的な食費は以下のとおりです。

- ~29歳 5万2413円
- 30~39歳 6万9433円
- 40~49歳 7万9900円
- 50~59歳 8万1051円
- 60~64歳 7万9831円
- 65~69歳 7万7405円
- 70~74歳 7万4322円
- 75~79歳 6万8274円
- 80~84歳 6万6257円
- 85歳~ 6万3347円
- 全体平均 7万5258円
二人以上世帯の食費は50歳代で約8万円と最も高く、その後は年齢が上がるにつれて緩やかに減少していきます。
その背景には、加齢に伴う食事量の変化に加え、外食頻度の低下や健康を意識した食生活への移行などがあると考えられます。
また、食費は世帯構成や家族人数による差が大きい項目です。子どもの成長期には食費がかさみやすい一方、単身世帯では外食や中食の割合によって支出額が大きく変動します。
さらに、家計に余裕が少ない世帯ほど「家計に占める食費の割合(エンゲル係数)」が高くなる傾向があり、食費は生活のゆとりを測る指標としても用いられています。
物価上昇が続く今だからこそ、食料品の価格動向を意識しつつ、無理のない範囲で食生活や家計全体を見直していく姿勢が求められるでしょう。
5. 70歳代の家計データから考える「老後資金と生活費」の現実
70歳代・二人以上世帯の貯蓄額を見ると、平均値は2000万円を超えているものの、中央値は1200万円弱にとどまっており、実際には平均ほど資産を持たない世帯が多数派であることがわかります。
また、年金の平均受給額と生活費を比較すると、多くの世帯で月数万円の赤字が生じており、貯蓄の取り崩しを前提とした生活になっている実態も見えてきます。
食費をはじめとした日常支出は年齢とともに減少する傾向があるものの、物価上昇の影響を完全に避けることは難しいでしょう。
今後の長寿化を考えると、貯蓄の水準や使い方を把握したうえで、支出を調整する視点や、無理のない範囲での資産活用を検討していくことが、老後の家計を安定させるために重要になりそうです。
また、とくに食費や光熱費などの生活費は物価の影響を受けやすく、冬場の支出が増えやすい2月は家計を見直すよいタイミングといえるでしょう。
平均や中央値を「目安」として活用しながら、自分の家計状況を確認し、無理のない資金計画を立てることが大切です。
年金額や貯蓄の状況を改めてチェックし、将来の生活設計に役立ててみてください。


参考資料
- 総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査 家計収支編(2024年)第3-2表」
- ←J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」
加藤 聖人



