
暦の上では立春を過ぎて春を迎えましたが、家計を直撃する物価高騰の影響もあり、守りの資産管理がこれまで以上に重要視されています。
日本では富裕層・超富裕層の拡大が続いていますが、その背景は単なる収入の多さだけではありません。
多くの富裕層に共通しているのは「何に使うか」以上に「何に使わないか」を意識したお金の向き合い方です。
本記事では、最新データからみる富裕層・超富裕層の世帯数や保有資産規模、資産形成の視点から見たお金をかけない支出の特徴を紹介します。
1. 日本の「富裕層」「準富裕層」はどれくらい?
株式会社野村総合研究所「野村総合研究所、日本の富裕層・超富裕層は合計約165万世帯、その純金融資産の総額は約469兆円と推計」によると、日本の富裕層・超富裕層は年々増加しており、2023年時点で過去最多となっています。
1.1 純金融資産とは?
純金融資産とは、預貯金、株式、債権、投資信託、保険などの金融資産の合計額から、住宅ローンなどの債権を差し引いた金額を指します。
不動産などの実物資産は含まれず、「実質的に自由に使える・運用できるお金の規模」を示す指標です。
NRIではこの純金融資産保有額を基準に、世帯を5階層に分類しています。
1.2 世帯数と純金融資産保有額
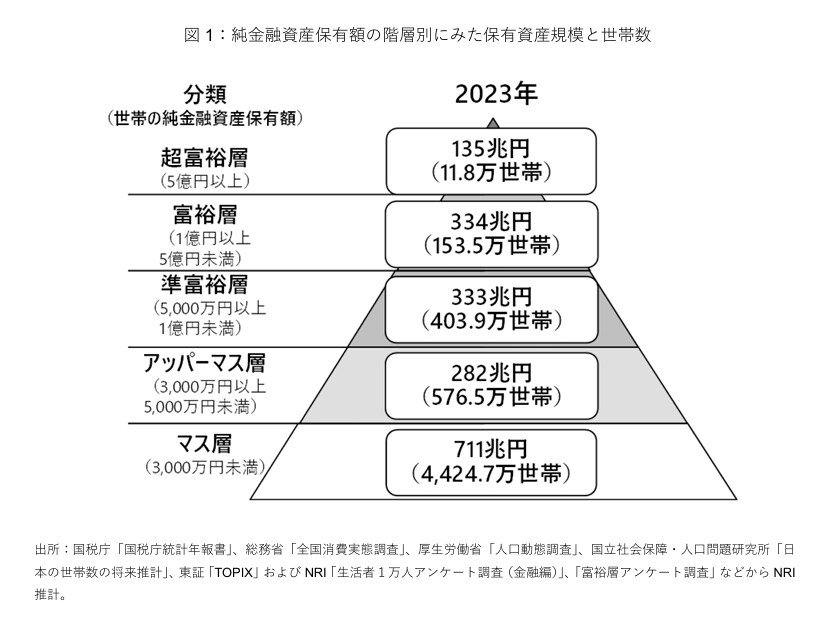
【2023年の純金融資産保有額の階層別にみた保有資産規模/世帯数】
- 超富裕層:5億円以上/11万8000世帯
- 富裕層:1億円以上5億円未満/153万5000世帯
- 準富裕層:5000万円以上1億円未満/403万9000世帯
- アッパーマス層:3000万円以上5000万円未満/576万5000世帯
- マス層:3000万円未満/4424万7000世帯
1.3 富裕層は全体の3%
2023年時点で、日本の富裕層(1億円以上)と超富裕層(5億円以上)を合計した世帯数は、約165万3000世帯です。
日本の総世帯数を基にすると、富裕層・超富裕層が占める割合は約3%です。
日本の世帯のおよそ30世帯に1世帯が「富裕層以上」となります。
2. 日本の富裕層は増加傾向
富裕層・超富裕層は、ここ数年で明確に増加しています。

【2023年】
- 超富裕層:11万8000世帯
- 富裕層:153万5000世帯
【2021年】
- 超富裕層:9万世帯
- 富裕層:139万5000世帯
【2019年】
- 超富裕層:8万7000世帯
- 富裕層:124万世帯
株価上昇や円安による外貨建て資産の増加、相続の増加などを背景に、「いつの間にか富裕層」と呼ばれる層も拡大しています。
3. 《元メガバンク行員が考える》富裕層が「あえてお金をかけないもの」3選
資産を増やしている富裕層には、お金を使う対象を厳しく選別しています。
ここでは、富裕層が敢えてお金をかけないものについて、共通した特徴を3つ紹介します。
3.1 キャッシュフローや資産価値を生まない「純消費」
富裕層は、将来的にキャッシュフローや資産価値を生まない支出には慎重です。
購入した瞬間に価値が目減りし、売却もできない高額消費は、資産形成の観点では効率が悪いと考えます。
お金を使う際は、「この支出は純金融資産を増やすか、少なくとも減らさないか」といった視点での判断です。
純消費に分類される支出は抑制する傾向があります。
3.2 期待リターンが低い、または不透明な資産
リスクとリターンが見合わない資産にも、あえてお金をかけません。
利回りが低いまま放置される不動産や、収益構造が不明確な投資商品などは、その代表例です。
単に「値上がりしそう」「勧められたから」では判断しません。
「期待リターン」「流動性」「分散効果」を冷静に見極め、資産効率が悪いものは保有しない姿勢を取ります。
3.3 感情や見栄に左右された支出・投資判断
感情的な満足や他人の評価を目的とした支出・投資を避ける傾向があります。
周囲に合わせた高額消費や、流行に乗った投資は、長期的な資産形成には不利になりやすいためです。
富裕層のすべてが同じ行動をとるわけではありません。
しかし、資産形成を継続している人ほど、判断基準を明確にし、感情に流されにくい仕組みづくりを意識しているケースが多く見られます。
4. まとめにかえて
日本では、富裕層・超富裕層の世帯数が増加し、純金融資産の総額も拡大を続けています。
しかし、富裕層が資産を築いている理由は、高収入や運だけではありません。
元銀行員の筆者が多くの富裕層に合う中で共通して見られた特徴のは、「何にお金を使うか」以上に、「何にお金を使わないか」を意識している点です。
資産価値やキャッシュフローにつながりにくい支出を抑えつつ、資産の維持・成長や判断力の向上に資する分野へ、継続的に資金を振り向けています。
こうした姿勢は、資産規模にかかわらず、支出や投資の優先順位を整理する際の考え方として応用できます。


参考資料
円城 美由紀