2026年1月、厚生労働省より令和8年度(2026年度)の年金額改定が発表されました。物価や賃金の変動に伴い、前年度から国民年金(基礎年金)は1.9%、厚生年金(報酬比例部分)は2.0%のプラス改定となります。
この新しい改定率は、4月分の年金から計算に反映され、「6月15日の支給分(4月・5月分)」から適用となります。

年金額の引き上げはシニア世代にとって明るいニュースですが、実際に受け取る年金額は現役時代の働き方や加入期間によって大きな個人差が出ます。
特に、保険料を「2階建て」で納付している厚生年金は、1階部分の国民年金よりも受給額が手厚くなる反面、人によって受給額にかなりの幅があるのが実態です。
今回は、厚生年金と国民年金の受給額の差に着目しながら、今のシニア世代が受け取っている年金事情のリアルをながめていきます。
1. 年金制度の基本を整理!
さいしょに日本の公的年金制度について、図を使って整理します。

1階部分の「国民年金」は、日本に住む20歳以上60歳未満のすべての人が加入する年金のベース部分。基礎年金とも呼ばれます。2階部分の「厚生年金」は、会社員や公務員が、国民年金に上乗せして加入します。
次で、国民年金(基礎年金)・厚生年金の受給額事情を見比べていきましょう。
2. 基礎年金(国民年金)のみを受け取る場合、平均月額は「約5.9万円」
まずは「令和6年度 厚生年金保険・国民年金事業の概況」から国民年金(基礎年金)の受給額事情を見ていきます。
2.1 国民年金「平均年金月額」と「受給額分布」
3/4
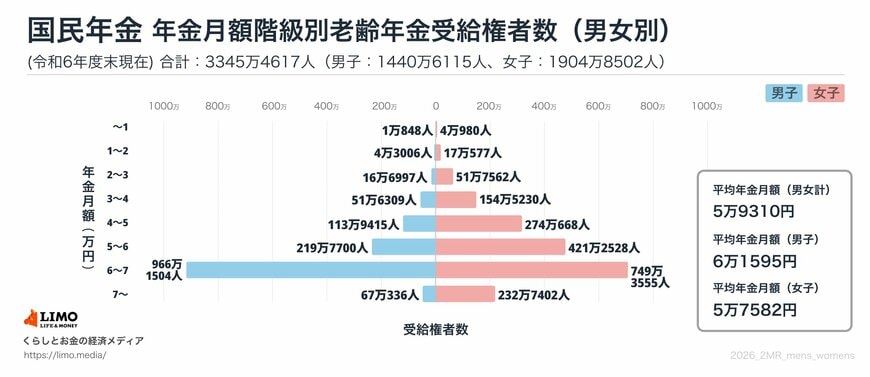
出所:厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」をもとにLIMO編集部作成
全体…5万9310円(男性…6万1595円、女性…5万7582円)
国民年金(基礎年金)の年金保険料は一律で、納付した期間に応じて給付額が決まります。年金部分のベースとなるその性格上、性別による受給額の差はあまりないようですね。次では厚生年金について見ていきます。
3. 厚生年金の平均受給額はひと月約15万円
引き続き同資料より、厚生年金保険(第1号)の年金月額についてみていきます。
※ここから先にご紹介する厚生年金保険(第1号)の年金月額には、基礎年金(国民年金)部分も含まれます。
3.1 厚生年金保険(第1号)「平均年金月額」と「受給額分布」
4/4

出所:厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」をもとにLIMO編集部作成
全体平均:15万289円(男性:16万9967円、女性11万1413円)
3.2 厚生年金の「男女差・個人差」に注目
国民年金と比較すると、金額そのもの全体に「手厚い感」がありますが、その受給額分布は「5万円未満」から「30万円以上」のゾーンまで幅広いです。
男性のボリュームゾーンは15万~20万円未満ですね。男性全体の約4割強(41.3%)がここに入ります。
また、女性のボリュームゾーンは「10万~15万円未満」となっており、女性全体の約半数(49.5%)がこの層に属しています。
4. 厚生年金「男性平均は約17万円、女性平均は約11万円。男女差とともに個人差も
厚生年金(第1号)の平均受給額は全体で月15万円台ですが、内訳を見ると男性は約17万円、女性は約11万円と、実際には大きな開きがあります。
厚生年金は現役時代の収入に応じた保険料を納める仕組みのため、将来受け取る年金額にもどうしても個人差や男女差が生じます(先ほどのグラフにもその傾向が表れています)。
とくに女性の場合、結婚や出産といったライフイベントを機に離職したり、非正規雇用へ働き方を変えたりするケースが多いことが、この差を生む大きな要因と言えるでしょう。
また、過去に会社員や公務員として厚生年金に加入していた方でも、加入期間が短ければ、将来の年金額は想像より少なくなるかもしれません。
まずは「ねんきん定期便」や「ねんきんネット」を活用し、ご自身が将来いくら受け取れるのか、早めに目安を把握しておくことが大切です。
4.1 厚生年金保険(第1号)受給額分布
男子 平均年金月額:16万9967円(計1067万9944人)
【内訳】
- ~5万円未満:6万6039人
- 5万~10万円未満:92万3911人
- 10万~15万円未満:233万8996人
- 15万~20万円未満:441万4218人
- 20万~25万円未満:257万8659人
- 25万~30万円未満:33万9320人
- 30万円以上:1万8801人
女子 平均年金月額:11万1413円(計540万5752人)
【内訳】
- ~5万円未満:17万1796人
- 5万~10万円未満:189万2228人
- 10万~15万円未満:267万7242人
- 15万~20万円未満:57万3,593人
- 20万~25万円未満:8万3738人
- 25万~30万円未満:6673人
- 30万円以上:482人
5. まとめにかえて
老後の期間が長くなる傾向にある昨今、公的年金にプラスして自分自身で老後資金を備える重要性が高まっています。
まとまった資金を短期間で準備することは難しいため、早い段階から計画的に取り組むことが大切です。まずは手元の預貯金をしっかりと確保すること。そのうえで、投資信託などを活用し、お金を効率よく育てていく視点を持つのも有効です。
資産運用は早く始めるほど、時間を味方につけて無理なく進めることができます。リスクを正しく理解し、ご自身のライフスタイルに合ったペースで少しずつ準備を始めてみてはいかがでしょうか。
5.1 【ご説明】「第1号厚生年金被保険者」とは
厚生年金は現在、下記のように分類されています。
- 第1号厚生年金被保険者…厚生年金保険の被保険者のうち、民間の事業所に使用される者
- 第2号厚生年金被保険者…旧共済年金の加入者(国家公務員共済)
- 第3号厚生年金被保険者…地方公務員共済
- 第4号厚生年金被保険者…私立学校共済
参考:企業年金連合会「第一号厚生年金被保険者」
5.2 参考資料


マネー編集部年金班