
新しい年を迎え、暮らしを見つめ直す時期ですが、物価高の中で「年金だけでやっていけるのか」という不安は切実なものとなっています。
実際、2024年の家計調査(※)によれば、65歳以上の単身無職世帯の平均的な生活費は約14.9万円。これに対して、税金などを差し引いた手取り収入は約12.1万円に留まり、毎月約2.8万円が不足しているという厳しい家計実態が浮き彫りになっています。
こうした背景を考えると、生活の安定を図る上で「月額15万円」の年金収入があるかどうかは、一つの大きな目安となりそうです。
しかし、実際にこの金額を受け取れている人はどのくらいいるのでしょうか。
今回は、公的年金の基本を整理したあと、「年金15万円以上の受給権者の割合」をデータで確認。最後に、2025年改正で押さえておきたい「見直しポイント」についても分かりやすく解説します。
※総務省「家計調査報告〔家計収支編〕2024年(令和6年)平均結果の概要」
1. 日本の年金制度は「2階建て構造」
日本の公的年金制度は、1階部分にあたる「国民年金」と、2階部分にあたる「厚生年金」から成り立つ、2階建て構造です。

1.1 【国民年金】1階部分
- 加入対象:原則、日本に住む20歳から60歳未満のすべての人
- 保険料:全員一律、年度ごとに見直しあり(※1)
- 年金額:保険料を全期間(480カ月)納付した場合、65歳以降に満額の基礎年金(※2)を受給できる(未納期間分に応じて減額調整)
※1 国民年金保険料:1万7510円(2025年度の月額)
※2 国民年金(老齢基礎年金)の満額:6万9308円(2025年度の月額)
1.2 【厚生年金】2階部分
- 加入対象:主に会社員、公務員など
- 保険料:収入に応じて(上限あり)決定する報酬比例制
- 年金額:加入期間や納付保険料により決定(国民年金に上乗せして支給)
国民年金の保険料は「全員一律」ですが、厚生年金の保険料は「報酬比例制」です。そのため、現役時代に「国民年金」または「厚生年金」のどちらに加入していたかで、老後の受給額に大きな差が出ます。
厚生年金の場合、毎月の給与や賞与などの「報酬」に、所定の保険料率を乗じて保険料を決定します。そのため、納付する保険料は人それぞれ異なります。
2. 【次回、2月13日の支給日】厚生年金「ひとりで30万円(月額15万円)超」をもらう人はどれほどいる?
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」によると、厚生年金の男女全体の平均月額は「15万289円」です。なお、この金額には1階部分の国民年金(老齢基礎年金)の月額部分が含まれています。
受給額ごとの人数分布は以下のとおりです。
2.1 厚生年金の受給額ごとの受給権者数
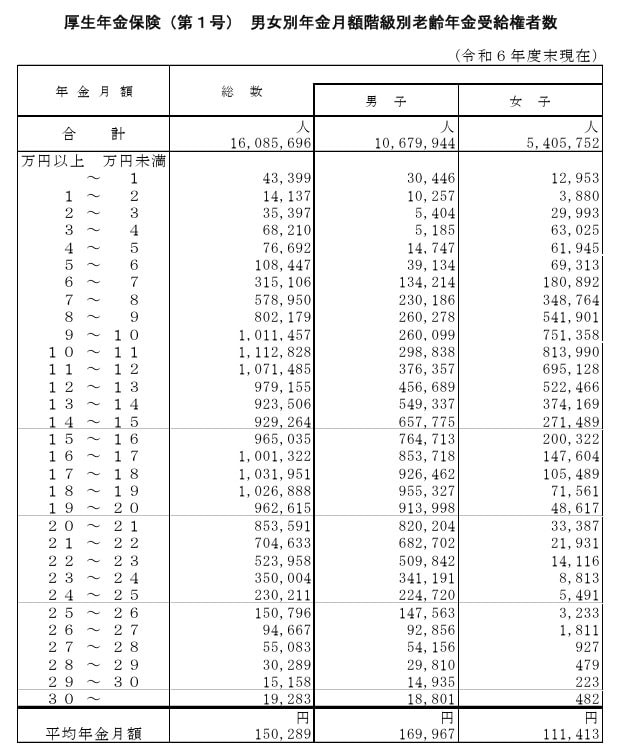
- 1万円未満:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
厚生労働省の統計によれば、厚生年金を月額15万円以上受給している人は全体の半分に満たない49.8%です。厚生年金を受給していない国民年金のみの人も含めると、この割合はさらに低くなります。
また、年金の受け取りには現役時代と異なる「2カ月に一度」という独特のサイクルがあります。
例えば年金月額が15万円の方であれば、2月13日(金曜日)の支給日に「2025年12月分・2026年1月分」が合算され、30万円が振り込まれます。
注意したいのは、この30万円がそのまま使えるわけではない点です。
実際には税金や社会保険料が差し引かれるため、手元に残る「実取額」で2カ月分を計画的にやりくりしなければなりません。毎月給与が入る現役時代とは、家計管理の感覚を根本から切り替える意識が大切になってくるでしょう。
3. 【年金制度改正】働き盛りが知っておきたい《2026年以降に変わる》年金のルール色々
実は、公的年金は「老後の受給額」だけの話ではなく、働き方やキャリアプラン、人生設計とも深い関わりがあります。
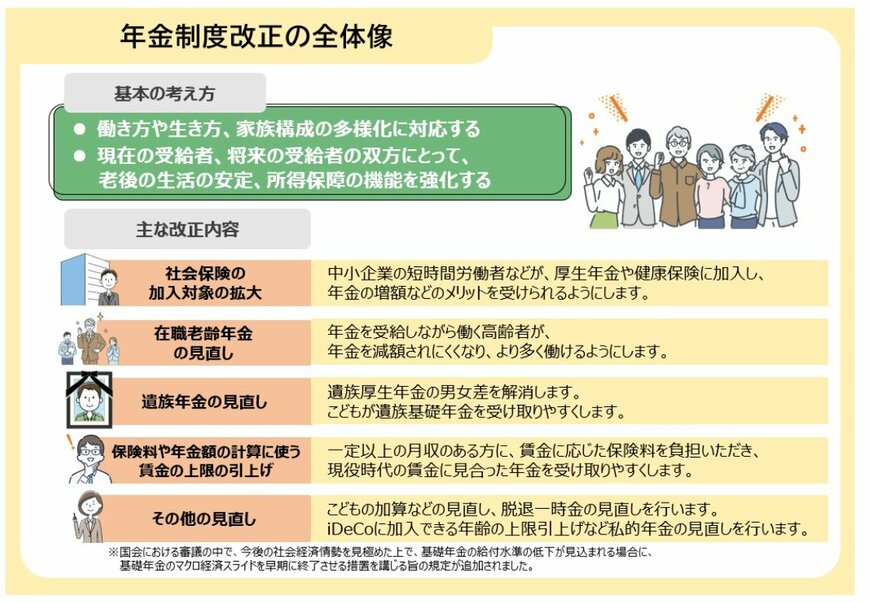
2025年6月13日、国会で年金制度改正法が成立しました。
今回の改正の見直しポイントのうち、働く人々の「仕事と暮らし」に深く関わるものを紹介しましょう。
3.1 社会保険の加入対象の拡大①短時間労働者の加入要件の見直し
- 賃金要件の撤廃:3年以内にいわゆる「年収106万円の壁」撤廃へ
- 企業規模要件の撤廃:10年かけて段階的に対象の企業を拡大(※)
※2025年7月時点では「51人以上」
3.2 社会保険の加入対象の拡大②個人事業所の適用対象の拡大
- 2029年10月から個人事業所の社会保険の適用対象(※)が、従業員5人以上の全業種に拡大(2029年10月時点における既存事業所は当面除外)
※2025年7月現在「常時5人以上の者を使用する法定17業種」は加入必須。(法定17業種とは:①物の製造、②土木・建設、③鉱物採掘、④電気、⑤運送、⑥貨物積卸、⑦焼却・清掃、⑧物の販売、⑨金融・保険、⑩保管・賃貸、⑪媒介周旋、⑫集金、⑬教育・研究、⑭医療、⑮通信・報道、⑯社会福祉、⑰弁護士・税理士・社会保険労務士等の法律・会計事務を取り扱う士業
3.3 在職老齢年金の見直し
2026年4月から、年金が減額される基準額(※)が「月収51万円(2025年度の金額)→62万円」に緩和。働きながらでも年金を満額もらいやすくなります。
※支給停止調整額:年金を受給しながら働くシニアの「賃金+老齢厚生年金」の合計がこの金額を超えると、年金支給額が調整される。
3.4 保険料や年金額の計算に使う賃金の上限の引き上げ
厚生年金などの保険料や年金額の計算に使う賃金の上限(※1)を「月65万円→75万円」へ段階的に引き上げ(※2)。従来よりも現役時代の賃金に見合った年金を受給できるようになります。
※1 標準報酬月額:厚生年金や健康保険の保険料、年金額を計算するために、月々の報酬と賞与を一定の幅で区切った基準額のこと
※2 2027年9月から68万円、2028年9月から71万円、2029年9月から75万円に引き上げ
4. まとめにかえて
物価高が続く中、老後の生活を支える年金への不安は尽きません。しかし、2025年の制度改正は、私たちが将来受け取る「安心」の形を自分自身で作り上げる大きなチャンスとも言えます。
今回の改正では、短時間労働者への社会保険適用が拡大され、より多くの人が現役時代から厚生年金を厚くできるようになります。
また、働くシニアの年金がカットされる基準も大幅に緩和されるため、これまでの「働き損」を気にせず、意欲を持って長く活躍できる環境が整います。
制度の変化を正しく理解し、今の働き方や将来のプランを前向きに見直していくことで、先行きの見えない時代を穏やかに過ごすための備えを進めていけたら良いですね。
参考資料
- 総務省「家計調査報告〔家計収支編〕2024年(令和6年)平均結果の概要」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「年金制度改正法が成立しました」
- 厚生労働省「社会保険の加入対象の拡大について」
- 日本年金機構「在職老齢年金の計算方法」
マネー編集部年金班