
年収500万円で35年間、会社員や公務員として厚生年金に加入して働いた場合、老齢基礎年金と老齢厚生年金を合わせた金額は年間でおよそ170万〜180万円前後。月額にすると、およそ14万〜15万円前後が一つの目安になります。
この金額は、税金や健康保険料、介護保険料などが差し引かれる前の数字ですので、実際に手元に残る「手取り」は、もう少し小さくなるとイメージしておくとよいでしょう。
この記事では、年金に詳しくない方でも分かるように、なぜそのくらいの金額になるのか、公的年金の仕組みから順番に整理していきます。
1. 公的年金は「1階+2階建て」
日本の公的年金制度は、よく「2階建て」と表現されます。1階部分にあたるのが国民年金から支給される老齢基礎年金で、2階部分が会社員や公務員が加入する厚生年金から支給される老齢厚生年金です。
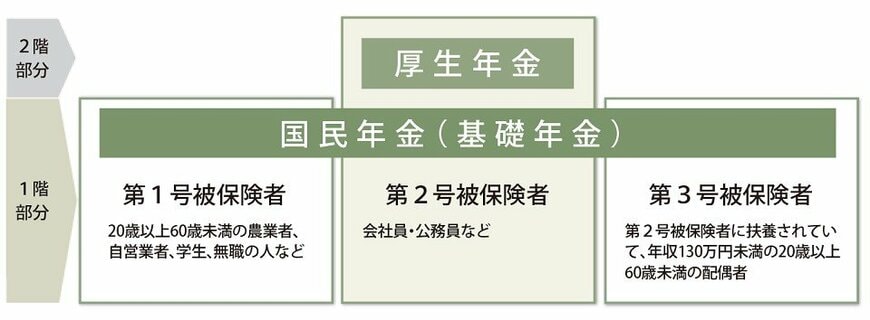
会社員として働いている人は、この1階と2階の両方を組み合わせて年金を受け取ることになります。
1.1 老齢基礎年金の仕組み
1階部分である老齢基礎年金は、全国民共通の土台となる年金で、20歳から60歳までの40年間のうち、何年保険料を納めたかによって金額が決まります。40年間すべて保険料を納めていれば満額になり、加入期間が短ければ、その割合に応じて金額が減る仕組みです。
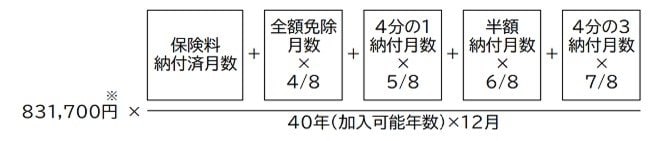
40年分をきちんと納付している場合、老齢基礎年金は年額でおよそ83万円、月額では6万〜7万円前後が目安です。
1.2 老齢厚生年金の仕組み
2階部分である老齢厚生年金は、会社員時代の給与水準と厚生年金への加入期間によって金額が決まります。現役時代の報酬が高いほど、また、厚生年金に加入していた期間が長いほど、この2階部分の年金は多くなります。
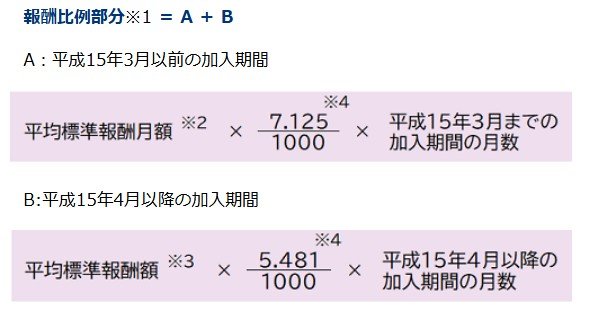
具体的な計算式は、以下のとおりです。
- 2003年3月までの加入期間は平均標準報酬月額×7.125/1000×加入月数
- 2003年4月以降の加入期間は平均標準報酬額×5.481/1000×加入月数
2. 年収500万円・35年勤務の会社員がもらえる将来の年金額
年収500万円の場合の標準報酬月額をおおよそ41万〜42万円とし、厚生年金の加入期間を35年、つまり420カ月として考えます。
この条件で計算すると、老齢厚生年金の報酬比例部分は、年額でおよそ90万〜100万円、月額にすると7万〜8万円前後の水準になるイメージです。
実際のキャリアでは、20代のころは年収が低く、40代から50代にかけて年収が上がるといったパターンが多く見られます。ただし、全期間を平均すると、500万円前後に落ち着く方も少なくありません。その意味では、このモデルケースは現実から大きく離れてはいないと考えられます。
老齢基礎年金と老齢厚生年金を合計すると、年収500万円で35年間勤務した会社員のモデルケースでは、公的年金の総額は月額でおよそ14万〜15万円、年額で170万〜180万円前後となります。
ただし、この数字はあくまで「支給決定額」であり、ここから税金や社会保険料が差し引かれる点に注意が必要です。最終的に手元に残る実際の金額は、支給額から1〜2割ほど少なくなるイメージを持っておきましょう。
3. 自分の年金見込み額を一度チェックしてみよう
ここまでの試算は、年収500万円で35年勤務というモデルケースをもとにした大まかな目安です。実際の年金額は、若いころは年収がもっと低かったり途中で転職や無職期間があったりすることもあります。
ご自身が実際に受け取れる年金額は、これまでの加入歴や年収の推移、今後の制度改正などによって変わります。
より正確な数字を知りたい場合は、毎年誕生月頃に送られてくる「ねんきん定期便」を確認したり、「ねんきんネット」に登録して自分の加入記録と将来の年金見込み額を試算したりする方法がおすすめです。

4. おわりに
年収500万円で35年間厚生年金に加入した場合、老齢基礎年金と老齢厚生年金を合計して、月額約14〜15万円が目安となります。年金額と老後の生活費のイメージを照らし合わせて、何歳まで働く必要があるのか、どの程度の資産を築く必要があるのかをイメージしましょう。
ただし、この金額は税金や社会保険料が差し引かれる前の金額であるため、実際の手取りは1〜2割少なくなります。個人の年金額はキャリアによって異なるため、「ねんきん定期便」や「ねんきんネット」で自分の見込み額を確認することをおすすめします。


参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「老齢基礎年金の受給要件・支給開始時期・年金額」
- 日本年金機構「は行 報酬比例部分」
- 日本年金機構「「ねんきんネット」によるご自身の年金記録の確認」
柴田 充輝