

2025年も終わりに近づき、来年の暮らしやお金の計画について考える時期になりました。
特に50代以上の方々にとって、老後の生活を支える年金は大きな関心事ではないでしょうか。
「自分は一体いくら年金を受け取れるのだろう」「年金だけで生活はできるのか」といった疑問や不安を感じる方もいらっしゃるかもしれません。
この記事では、日本の公的年金制度の基本的な仕組みから、2025年の年金支給日、厚生年金と国民年金の平均受給額、そして年金生活者のリアルな家計収支まで、具体的なデータをもとに分かりやすく解説します。
さらに、年金受給に関わる確定申告のポイントにも触れていきますので、ご自身の将来設計の参考にしていただければ幸いです。
1. 日本の公的年金は「2階建て」構造が基本
日本の公的年金制度は、国民年金と厚生年金の2つから構成されているため、下の体系図のような「2階建て」構造と呼ばれています。

1.1 1階部分にあたる「国民年金(基礎年金)」
国民年金制度の加入対象は、原則として国内居住者のうち「20歳以上60歳未満」のすべての人々です。
年金保険料は全国一律で、年度ごとに見直しが実施されます(※1)。40年間保険料を漏れなく納めた人は、65歳以降に満額の老齢基礎年金(※2)を受給できるようになります。
※1 国民年金保険料:2025年度月額は1万7510円
※2 国民年金(老齢基礎年金)の満額:2025年度月額は6万9308円
1.2 2階部分を構成する「厚生年金」
厚生年金制度に加入するのは、会社員や公務員、さらに特定適用事業所(※3)で働くパートなど、一定の要件をクリアした人で、国民年金と併せて加入する制度となっています。
- 年金保険料(※4):給与水準により決定する(上限あり)
- 老後の受給額:加入した期間や支払った保険料によって個人ごとにばらつきが出る
※3 特定事業所:1年のうち6カ月間以上、適用事業所の厚生年金保険の被保険者(短時間労働者は含まない、共済組合員を含む)の総数が51人以上となることが見込まれる企業など
※4 厚生年金の保険料額:標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算される
「2階建て構造」で説明される日本の公的年金制度は、1階が「国民年金」、2階が「厚生年金」となっていますが、加入対象となる人や保険料の決まり方、将来受給できる年金額などに大きな差があります。
2. 2025年の年金支給日はいつ?年金カレンダーを確認
公的年金は、原則として偶数月の15日(15日が土日・祝日の場合は、その直前の平日)に、前月までの2カ月分がまとめて支払われます。
例として、2025年の年金支給日と支給対象月を見てみましょう。
2.1 【2025年版】年金支給日カレンダー一覧
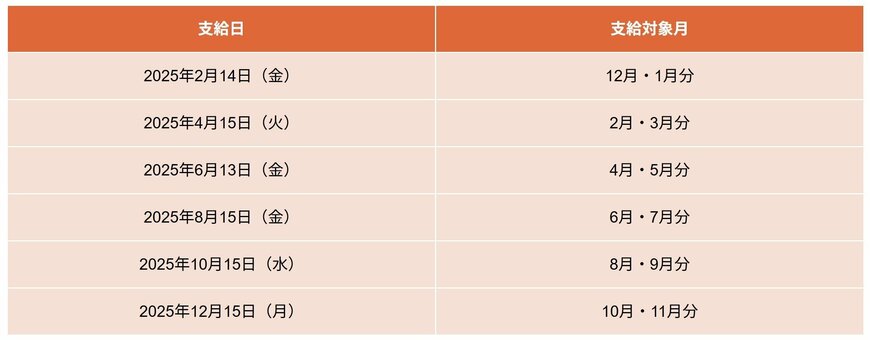
- 年金支給日:支給対象月
- 2025年4月15日(火) :2月・3月分
- 2025年6月13日(金) :4月・5月分
- 2025年8月15日(金) :6月・7月分
- 2025年10月15日(水) :8月・9月分
- 2025年12月15日(月) :10月・11月分
このように、公的年金は2カ月に一度の支給となるため、家計管理のサイクルも、給与を月に一度受け取っていた現役時代とは変わってくるでしょう。
3. 厚生年金と国民年金、受給額の個人差はどのくらい?
老後の生活を支える大切な収入源となる公的年金ですが、受給額は年金加入状況により決まるため個々で異なります。
どれくらいの個人差があるのかを見てみましょう。
3.1 厚生年金の受給額に見られる個人差
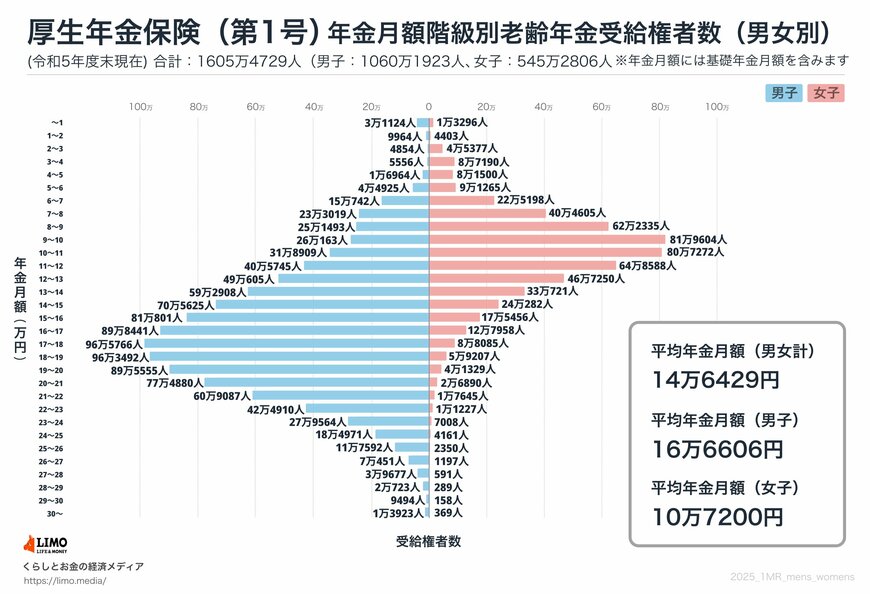
- 〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
※国民年金部分を含む
受給額の分布(1万円ごと)
- 1万円未満:4万4420人
- 1万円以上~2万円未満:1万4367人
- 2万円以上~3万円未満:5万231人
- 3万円以上~4万円未満:9万2746人
- 4万円以上~5万円未満:9万8464人
- 5万円以上~6万円未満:13万6190人
- 6万円以上~7万円未満:37万5940人
- 7万円以上~8万円未満:63万7624人
- 8万円以上~9万円未満:87万3828人
- 9万円以上~10万円未満:107万9767人
- 10万円以上~11万円未満:112万6181人
- 11万円以上~12万円未満:105万4333人
- 12万円以上~13万円未満:95万7855人
- 13万円以上~14万円未満:92万3629人
- 14万円以上~15万円未満:94万5907人
- 15万円以上~16万円未満:98万6257人
- 16万円以上~17万円未満:102万6399人
- 17万円以上~18万円未満:105万3851人
- 18万円以上~19万円未満:102万2699人
- 19万円以上~20万円未満:93万6884人
- 20万円以上~21万円未満:80万1770人
- 21万円以上~22万円未満:62万6732人
- 22万円以上~23万円未満:43万6137人
- 23万円以上~24万円未満:28万6572人
- 24万円以上~25万円未満:18万9132人
- 25万円以上~26万円未満:11万9942人
- 26万円以上~27万円未満:7万1648人
- 27万円以上~28万円未満:4万268人
- 28万円以上~29万円未満:2万1012人
- 29万円以上~30万円未満:9652人
- 30万円以上~:1万4292人
厚生年金の平均年金月額は男女全体で14万6429円です。
男女別では、男性16万6606円、女性10万7200円と、6万円ほどの差があります。
個人差については、上のグラフの受給額分布が示すとおり、「月額1万円未満から30万円以上」となっています。
3.2 国民年金の受給額に見られる個人差
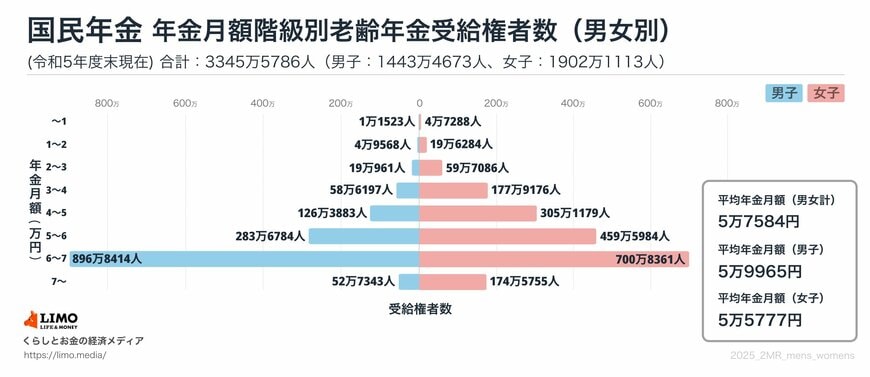
- 〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円
受給額の分布(1万円ごと)
- 1万円未満:5万8811人
- 1万円以上~2万円未満:24万5852人
- 2万円以上~3万円未満:78万8047人
- 3万円以上~4万円未満:236万5373人
- 4万円以上~5万円未満:431万5062人
- 5万円以上~6万円未満:743万2768人
- 6万円以上~7万円未満:1597万6775人
- 7万円以上~:227万3098人
国民年金の平均年金月額は男女全体、男性・女性ともに5万円台です。
ボリュームゾーンは「6万円以上~7万円未満」となっています。
個人差については、上のグラフの受給額分布が示すとおり、「月額1万円未満~7万円以上」となっています。
4. データで見る「65歳以上・無職世帯」の家計収支
2025年3月11日に総務省より公表された「家計調査報告〔家計収支編〕2024年(令和6年)平均結果の概要」から、65歳以上無職の夫婦世帯と単身世帯のひと月の家計収支を見てみましょう。
4.1 夫婦のみ世帯(65歳以上・無職)の家計収支
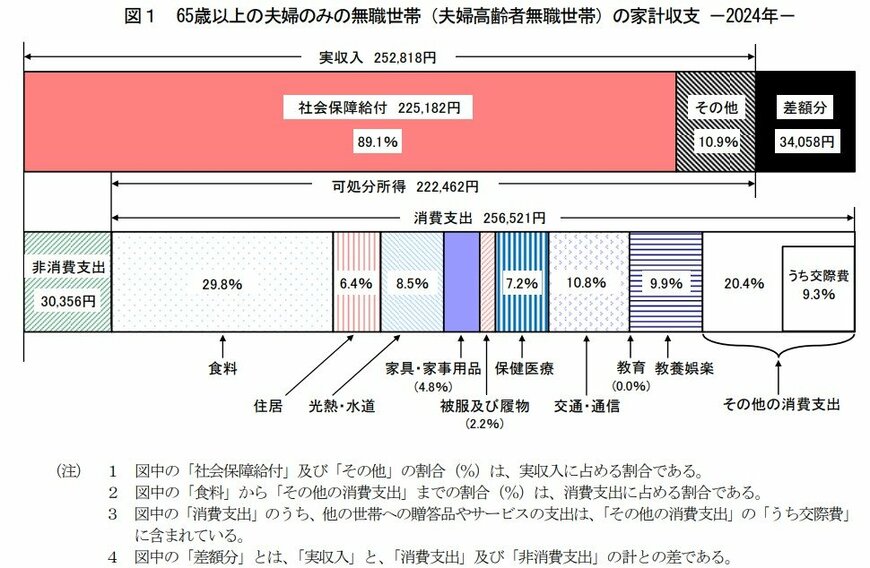
実収入の月額平均:25万2818円
■うち社会保障給付(主に年金)22万5182円
支出の月額平均:28万6877円
■うち消費支出(いわゆる生活費):25万6521円
- 食料:7万6352円
- 住居:1万6432円
- 光熱・水道:2万1919円
- 家具・家事用品:1万2265円
- 被服及び履物:5590円
- 保健医療:1万8383円
- 交通・通信:2万7768円
- 教育:0円
- 教養娯楽:2万5377円
- その他の消費支出:5万2433円
- うち諸雑費:2万2125円
- うち交際費:2万3888円
- うち仕送り金:1040円
■うち非消費支出:3万356円
- 直接税:1万1162円
- 社会保険料:1万9171円
月々の家計収支
- 3万4058円の赤字
この夫婦世帯の場合、ひと月の実収入25万2818円に対し、支出は合計28万6877円で、月の家計収支は3万4058円の赤字となっています。
4.2 単身世帯(65歳以上・無職)の家計収支

実収入の月額平均:13万4116円
■うち社会保障給付(主に年金):12万1629円
支出の月額平均:16万1933円
■うち消費支出:14万9286円
- 食料:4万2085円
- 住居:1万2693円
- 光熱・水道:1万4490円
- 家具・家事用品:6596円
- 被服及び履物:3385円
- 保健医療:8640円
- 交通・通信:1万4935円
- 教育:15円
- 教養娯楽:1万5492円
- その他の消費支出:3万956円
- うち諸雑費:1万3409円
- うち交際費:1万6460円
- うち仕送り金:1059円
■うち非消費支出:1万2647円
- 直接税:6585円
- 社会保険料:6001円
月々の家計収支
- 2万7817円の赤字
単身世帯の場合は、ひと月の実収入13万4116円に対し、支出は合計16万1933円で、月の家計収支は毎月2万7817円の赤字となっています。
5. 年金受給者の確定申告:「確定申告不要制度」とマイナンバーカード活用法
公的年金は「雑所得」に分類されますが、一定の条件を満たす場合には「確定申告不要制度」が適用され、確定申告をおこなう必要がなくなります。
5.1 確定申告が不要になる具体的な条件
以下の両方に該当する場合、計算の結果、納税額がある場合でも所得税等の確定申告は不要です。
- 公的年金等(※1)の収入金額の合計額が400万円以下であり、かつ、その公的年金等の全部が源泉徴収の対象となる
- 公的年金等に係る雑所得以外の所得金額(※2)が20万円以下である
※1 国民年金や厚生年金、共済組合から支給を受ける老齢年金(老齢基礎年金、老齢厚生年金、老齢共済年金)、恩給(普通恩給)や過去の勤務に基づき使用者であった者から支給される年金、確定給付企業年金契約に基づいて支給を受ける年金など
※2 生命保険や共済などの契約に基づいて支給される個人年金、給与所得、生命保険の満期返戻金など
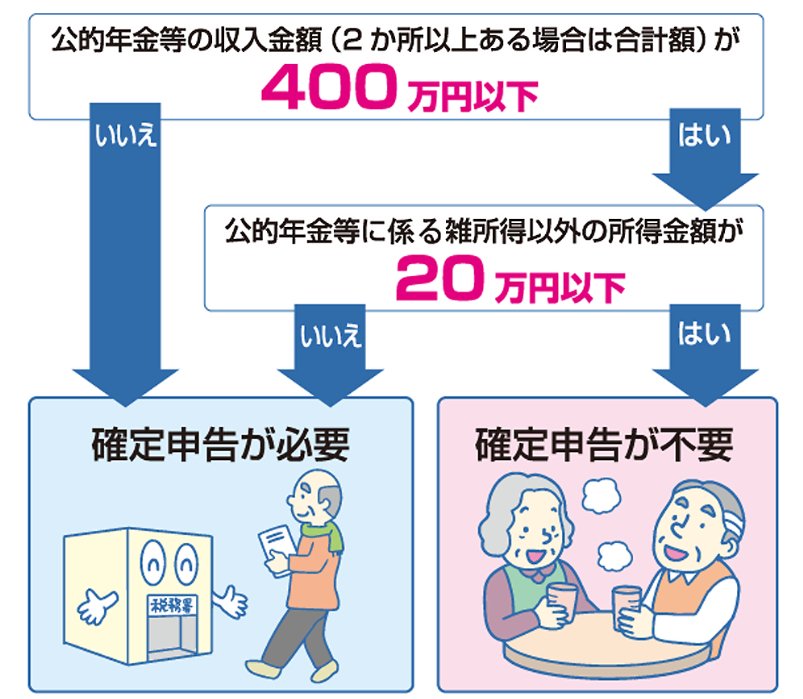
ただし、所得税の還付を受けたい場合(※3)は確定申告が必要となります。
また、所得税の確定申告が不要な場合でも、生命保険料控除や地震保険料控除など、源泉徴収票に記載されていない控除を適用したいケースや、公的年金などに係る雑所得以外の所得があり住民税の申告が必要となるケースがあります(※4)。
不明な点はお住まいの市区町村に問い合わせましょう。
※3 公的年金から源泉徴収された所得税を、医療費控除や雑損控除などにより取り戻したい場合
※4 所得税の確定申告をすれば、その情報が市区町村に送られるため、改めて住民税の申告をする必要はありません
5.2 スマホで完結する確定申告:令和7年分からの変更点
令和7年(2025年)分の確定申告は、スマートフォンとマイナンバーカードの連携が進み、さらに簡単になります。
スマートフォンのマイナンバーカードを利用すれば、マイナンバーカードをスマホで読み取らなくても、申告書の作成・e-Tax送信が可能です。
申告書は、国税庁の「確定申告書等作成コーナー」で案内に沿って入力すると完成。自動計算機能によって計算ミスも防げます。
また、マイナポータル連携の機能を使うと、保険料控除証明書や源泉徴収票などの情報を自動取得し、確定申告書へ反映できます。書類を集めて入力する手間が省け、確定申告にかかる時間が大幅に短縮できるでしょう。
注意点:マイナンバーカードと電子証明書の有効期限
便利なサービスを継続して利用するために、マイナンバーカードと電子証明書の有効期限には注意が必要です。期限切れになるとe-Taxでの手続きができなくなります。
確定申告の時期は、市区町村の更新窓口が特に混み合うことが予想されます。時間に余裕をもって早めに更新手続きをおこないましょう。
6. まとめ
今回は、公的年金の仕組みや平均受給額、そして年金暮らしの家計実態について詳しく見てきました。
現役時代の働き方によって受給額に差が出ることや、データ上では年金収入だけでは毎月赤字になってしまう世帯もあることがお分かりいただけたかと思います。
豊かなセカンドライフを送るためには、公的年金を柱としつつも、それ以外の備えについて考えておくことが大切です。
新しいNISA制度などを活用した資産形成や、iDeCo(個人型確定拠出年金)の検討など、選択肢はさまざまです。
年末年始は、ご自身のライフプランや家計を見つめ直す良い機会でもあります。
まずは情報収集から始めて、ご自身に合った方法を探してみてはいかがでしょうか。

参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省「令和7年度の年金額改定についてお知らせします」
- 日本年金機構「年金はいつ支払われますか。」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」
- 政府広報オンライン「ご存じですか?年金受給者の確定申告不要制度」
- 国税庁「令和7年分の確定申告はスマホとマイナポータル連携でもっと便利に!」
石津 大希


