

金利が上昇傾向にある中、安全性の高い資産として「個人向け国債」が改めて注目を集めています。
とりわけ長期の変動型や中期の固定型は、利回りの改善が進んだことで関心が高まり、預金より有利に資産を置きたいという人から支持を集めています。
一方で、魅力的に見える反面、「買うべきではない」という意見もあり、判断に迷う人も少なくありません。
本記事では、個人向け国債の特徴や種類、金利変動の仕組みを整理しながら、メリットと注意点をわかりやすく紹介します。
安定性と利回りのバランスをどのように考えるべきか、購入前に知っておきたいポイントをまとめました。
1. 個人向け国債とは?
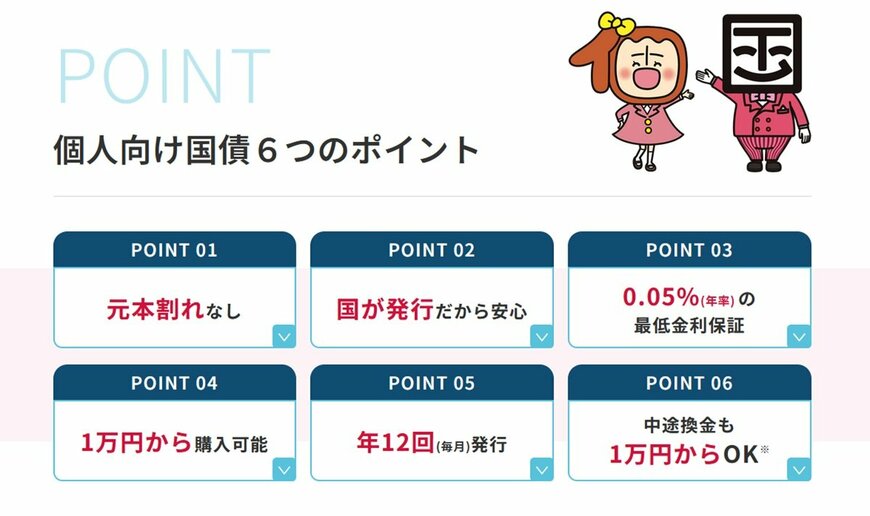
個人向け国債は、国が個人投資家向けに発行する債券で、元本が国によって保証されていることが最大の特徴です。
銀行預金と同様に安全性が高く、満期まで保有すれば元本割れの心配はありません。
また、利息が安定して受け取れるため、「リスクを抑えながらお金を増やしたい」という人にとって利用しやすい商品であり、シニア層を中心に根強い人気があります。
個人向け国債には、金利のタイプや満期によって次の3種類が用意されています。
1.1 変動金利:10年満期(変動10年)
半年ごとに金利が見直されるタイプで、市場金利に連動して利率が変動します。
物価上昇や金融環境の変化による影響を受けやすく、金利上昇局面では利息が増えやすい点が魅力です。
一方で、金利が下がる局面では利回りも低くなるため、市場動向に応じて受け取れる利息が変わる点には注意が必要です。
変動金利のメリットを取り入れたい人に向いているでしょう。
1.2 固定金利:5年満期(固定5年)
満期まで金利が一定のまま変わらないタイプです。運用期間中の利回りがあらかじめ分かるため、見通しを立てやすいのが大きなメリットです。
金利が上昇した場合でも契約時の利率が続くため、変動金利型と比べると上昇局面では相対的に見劣りする可能性があります。
それでも安定性を重視したい人には適した選択肢といえます。
1.3 固定金利:3年満期(固定3年)
運用期間が短めで、利率は満期まで固定されます。
「金利変動の影響を受けたくない」「普通預金より少しでも有利に運用したい」という人に選ばれやすいタイプです。
期間が3年と短いため、資金を長く拘束されたくない人や、初めて個人向け国債を購入する人にも利用しやすい設計となっています。
2. 個人向け国債の金利は?どのタイプが人気?
足元では金利が上昇傾向にあることから、個人向け国債の中でも固定5年と変動10年の人気が高まっています。
これらの利回りが1%台(税引前)に達しており、「安全性を確保しながら、少しでも利回りを得たい」という層にとって魅力的な選択肢となっています。

今月の個人向け国債 募集期間:2025年11月7日~11月28日
個人向け国債の種類:利率
- 第188回変動金利型10年満期:初回利子の適用利率(年率)1.10%※税引前
- 第176回固定金利型5年満期:利率(年率)1.19%※税引前
- 第186回固定金利型3年満期:利率(年率)0.99%※税引前
特に変動10年は、市場金利に応じて半年ごとに利率が見直されるため、将来的に金利が上昇した場合、その恩恵を受けやすい点が強みです。
そのため、金利上昇局面では販売額が増える傾向が顕著に見られます。
一方で固定5年は、利率が満期まで変わらないため、資金計画を立てやすい点が支持を集めています。
一定期間は金利上昇の影響を受けないため、「安定した利回りを確実に確保したい」という人に向いています。
3. 個人向け国債「変動10年」半年ごとの利率はどうなっている?
個人向け国債「変動10年」は、その名のとおり 半年ごとに利率が見直されるタイプ で、市場金利の動きをダイレクトに反映する仕組みになっています。
一例として、2023年4月に発行された国債の適用利率を見てみましょう。

【個人向け国債「変動10年(第156回債)」適用利率の推移】
- 令和5年4月16日から令和5年10月15日:0.33%
- 令和5年10月16日から令和6年4月15日:0.43%
- 令和6年4月16日から令和6年10月15日:0.47%
- 令和6年10月16日から令和7年4月15日:0.61%
- 令和7年4月16日から令和7年10月15日:0.92%
- 令和7年10月16日から令和8年4月15日:1.06%
このように、金利が上向く局面では、変動金利型ならではのメリットが発揮されやすく、受け取れる利息も増えやすくなります。
一方で、変動10年の利率は市場金利に連動して下がることもあります。将来の利回りが確定していない点は、固定金利型とは異なる特徴であり、理解しておくべきポイントです。
とはいえ、元本は国の保証があるため、利率の上下があっても大きなリスクを取りたくない人にとっては、金利変動の恩恵を受けながら安全性も確保できる選択肢といえるでしょう。
4. 個人向け国債を「買ってはいけない」という意見もある
安全性が高く、近年は利回りも向上している個人向け国債ですが、一方で「買わないほうがよい」という声があるのも事実です。
こうした指摘は、個人向け国債の仕組みそのものや、市場環境によっては不利になるケースがあることと深く関係しています。
4.1 金利反映のタイムラグが発生する
変動金利型(変動10年)は半年ごとに金利が見直される仕組みです。そのため、市場金利が急上昇しても リアルタイムで利率が反映されるわけではありません。
金利が上向きの局面では、「銀行の定期預金のほうが早く金利が上がる」と感じる場合もあり、俊敏な金利反映を期待する人にとっては物足りなさを感じる可能性があります。
4.2 インフレ下では資産価値を維持しにくい
個人向け国債は元本が保証されているため、価格変動のリスクはありません。しかし、インフレ率が利回りを上回ると、実質的な購買力は低下します。
特に物価上昇が続く局面では、利息を受け取っていても、「お金の価値自体が下がる」という状況が起こり得る点は理解しておく必要があります。
4.3 中途解約時は利息が差し引かれる
個人向け国債は発行から1年経過すれば中途解約が可能ですが、解約時には直近2回分(1年分)の利子相当額が差し引かれるというペナルティがあります。
急な資金需要に備えておきたい人にとっては、「必要な時に満額で引き出せない」というデメリットになりやすいポイントです。
4.4 他の金融商品と比較した機会損失リスク
個人向け国債は安全性が高い一方で、株式・投資信託・REITなどと比べるとリターンが限定的です。
特に金利が再び低下する局面では、利回りが魅力的でなくなる可能性があり、より高いリターンが期待できる商品を選んだほうが効率的な場合もあります。
「守りの資産」としては優れていますが、資産全体の成長を狙いたい人にとっては機会損失となることも考えられます。
5. まとめ
個人向け国債は、元本が守られたうえで安定した利息を受け取れるという安心感から、多くの人にとって扱いやすい資産のひとつです。
特に、金利が変動するタイプや、満期まで利率が固定されるタイプは、それぞれに異なる魅力があり、家計や運用方針に応じた選びやすさがあります。
ただし、市場の動きに対する反応の遅れや物価上昇による実質的な価値の目減り、中途解約時のペナルティなど、注意しておきたい点も存在します。
大切なのは、他の金融商品と比較しながら、自分の目的に合った形で取り入れることです。
安全性を優先するのか、利回りを求めるのかを明確にし、無理のない範囲で活用していきましょう。

参考資料
加藤 聖人


