
年末に向けて生活費が増えやすいこの季節は、とくにシニア世帯にとって家計の見直しが欠かせないタイミングです。
食品の値上がりが続くなか、「自分と同年代の人はどれくらい年金をもらっているのか?」は多くの人が気になるテーマです。
2025年度の公的年金は1.9%増額となったものの、生活実感としては「増えても負担のほうが上回る」という声も多いのが実情です。
この記事では、国民年金・厚生年金の年齢別平均受給額をわかりやすくリスト形式で整理し、60代・70代・80代の現役シニア層がどの程度受け取っているのかを一目で確認できるようにまとめました。
今後の老後資金計画を立てるうえでの参考にしてください。
1. 国民年金はいくらもらえる?年代別の平均受給額を一覧でチェック
国民年金は、公的年金制度の1階部分にあたる制度です。厚生労働省の資料を参考に、令和5年度における国民年金の平均受給額を見てみましょう。
1.1 60歳代
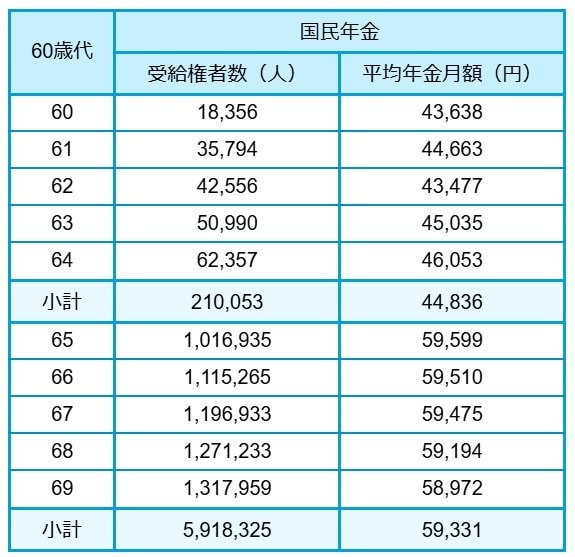
- 60歳:4万3638円
- 61歳:4万4663円
- 62歳:4万3477円
- 63歳:4万5035円
- 64歳:4万6053円
- 65歳:5万9599円
- 66歳:5万9510円
- 67歳:5万9475円
- 68歳:5万9194円
- 69歳:5万8972円
1.2 70歳代
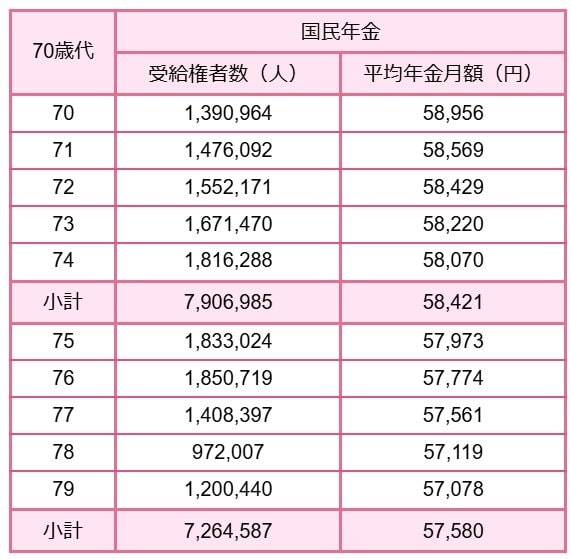
- 70歳:5万8956円
- 71歳:5万8569円
- 72歳:5万8429円
- 73歳:5万8220円
- 74歳:5万8070円
- 75歳:5万7973円
- 76歳:5万7774円
- 77歳:5万7561円
- 78歳:5万7119円
- 79歳:5万7078円
1.3 80歳代
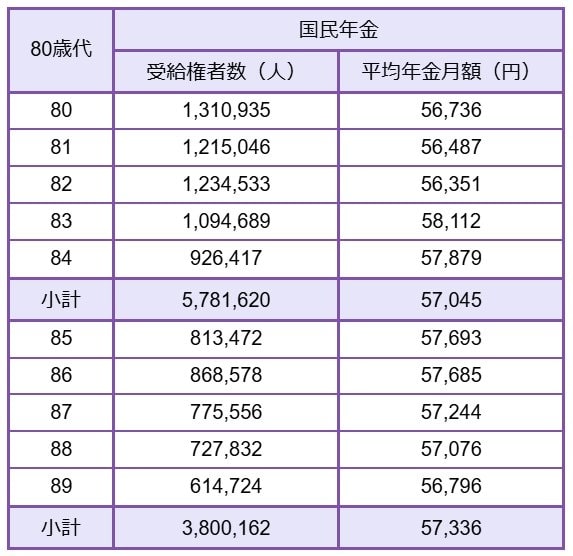
- 80歳:5万6736円
- 81歳:5万6487円
- 82歳:5万6351円
- 83歳:5万8112円
- 84歳:5万7879円
- 85歳:5万7693円
- 86歳:5万7685円
- 87歳:5万7244円
- 88歳:5万7076円
- 89歳:5万6796円
1.4 90歳以上

- 90歳以上:5万3621円
2. 厚生年金の平均額も年代別に確認
会社員や公務員、社会保険に加入している非正規労働者の方は、加入期間や納付した保険料の実績に応じて厚生年金を受給できます。国民年金を含む、厚生年金の平均受給額を見てみましょう。
2.1 60歳代

- 60歳:9万6492円
- 61歳:10万317円
- 62歳:6万3244円
- 63歳:6万5313円
- 64歳:8万1700円
- 65歳:14万5876円
- 66歳:14万8285円
- 67歳:14万9205円
- 68歳:14万7862円
- 69歳:14万5960円
2.2 70歳代

- 70歳:14万4773円
- 71歳:14万3521円
- 72歳:14万2248円
- 73歳:14万4251円
- 74歳:14万7684円
- 75歳:14万7455円
- 76歳:14万7152円
- 77歳:14万7070円
- 78歳:14万9232円
- 79歳:14万9883円
2.3 80歳代

- 80歳:15万1580円
- 81歳:15万3834円
- 82歳:15万6103円
- 83歳:15万8631円
- 84歳:16万59円
- 85歳:16万1684円
- 86歳:16万1870円
- 87歳:16万2514円
- 88歳:16万3198円
- 89歳:16万2841円
2.4 90歳以上

- 90歳以上:16万721円
国民年金だけで老後生活を送るのは困難ですが、平均額程度の厚生年金を受給できれば、基礎生活費はまかなえる可能性があります。夫婦共働き世帯の中には、月額30万円程度の年金を受給できるケースもあるでしょう。
3. “人生100年時代”に備える視点―平均寿命は男女とも80歳以上に
平均寿命の延伸は喜ばしいことではありますが、「長生きリスク」という言葉も生まれました。長生きリスクとは、長生きすることで老後に備えた資金が枯渇し、生活が経済的に困窮するリスクのことです。
厚生労働省の「令和6年簡易生命表の概況」によると、最新の平均寿命は男性が81.09年、女性が87.13年でした。

65歳で完全にリタイアすると仮定した場合、男性は15年以上、女性は20年以上の老後期間が発生する計算です。日本では平均寿命が延びており、90歳、95歳まで生きる人の割合も増加しています。
長生きリスクは多くの人にとって現実的な問題となっているため、計画的な備えが欠かせません。
4. まとめ:冬の支出が増える時期こそ、受給額の把握を早めに
秋・冬は暖房費や生活費がかさみやすく、年金で暮らす世帯にとって支出が増える時期です。
2025年度は年金額が1.9%引き上げられましたが、増額の実感は人によって異なります。まずは、年代別の平均受給額を把握することで、自分の家計状況を客観的に見直すことができるでしょう。
また、今後は寿命の延びに伴い「年金を何年受け取るか」がますます重要になります。冬の家計対策の一環として、自身の年金額・将来の見通しを早めに確認しておくことが安心につながります。
老後資金の枯渇を防ぐためにも、早期から計画的な資産形成を始め、健康寿命を延ばすために行動しましょう。
参考資料
柴田 充輝