【後期高齢者医療】「保険料に地域差あり!特に高いのはどの県?」2025年度保険料負担は年間8万円台の見込み!
後期高齢者医療の保険料には地域差あり「自分が住んでいる地域は全国でも高い方なの?」
metamorworks/shutterstock.com


今月は偶数月の年金支給日。明細を見て「今月は保険料がいくら引かれているのかな?」と気になった方もいるのではないでしょうか。特に後期高齢者医療の保険料は、年々少しずつ上がっている印象を持つ人も多いはずです。この記事では、厚生労働省の最新データをもとに、2025年度の保険料がいくらになるのか、なぜ上がるのか、そして負担を和らげるための「激変緩和措置」について、わかりやすく整理してお伝えします。
1. 【後期高齢者医療】保険料に地域差あり
後期高齢者医療制度の保険料は、全国一律ではなく、お住まいの地域や前年の所得によって異なります。まず、2025年度の平均的な保険料と、年金収入別に見た都道府県ごとの保険料を見ていきましょう。
1.1 【2025年度】平均保険料は8万6306円
後期高齢者医療の保険料は、加入者全員が負担する「被保険者均等割額」と、所得に応じて負担する「所得割額」の合計で決まります。
- 被保険者均等割額(年額):5万389円
- 所得割率:10.21%
これらを基にした平均保険料額(年額)は8万6306円と見込まれています。
2. 【後期高齢者医療】都道府県の中で特に保険料が高いのはどこ?
2025年度の後期高齢者医療保険料は、年金収入額だけでなく、お住まいの地域によって大きく異なります。
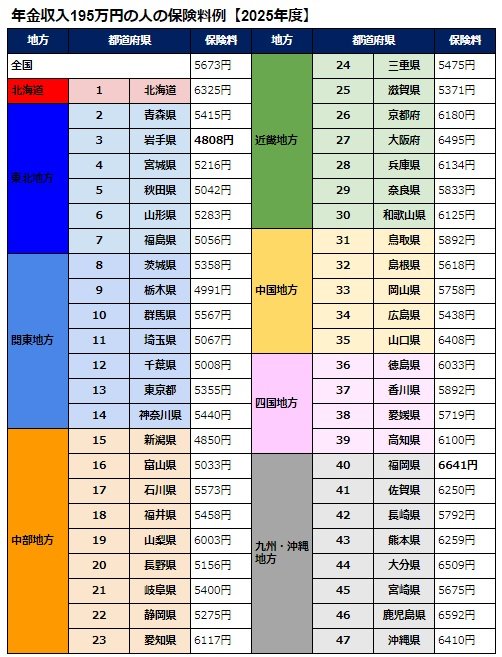
2.1 年金収入195万円の場合
年金収入が195万円の場合、月額保険料の全国平均は5673円です。都道府県別に見ると、特に保険料が高いのは以下の地域でした。
- 福岡県:6641円
- 大阪府:6495円
- 大分県:6509円
対照的に、最も低いのは岩手県の4808円でした。
2.2 年金収入82万円の場合
年金収入が82万円の場合、月額保険料の全国平均は1260円です。このケースで保険料が高い上位3県は以下の通りです。
- 福岡県:1500円
- 鹿児島県:1492円
- 大分県:1480円
最も低いのは岩手県の1092円でした。
このように、年金収入に関わらず、福岡県、大分県などの保険料が高くなる傾向が見られます。反対に、岩手県はどちらのケースでも保険料が最も低くなっています。保険料は所得だけでなく、住んでいる地域によっても差があるため、自身の居住地の保険料を把握しておくことが大切ですね。
3. 【後期高齢者医療】保険料の値上がりには「医療費の増加と制度変更」が関係
後期高齢者医療の保険料が上がる主な理由としては、「医療費の増加と制度変更」にあると考えられます。まず、給付費のうち高齢者が負担する割合(後期高齢者負担率)が見直され、2024・2025年度は引き上げられました。
また、2024年4月からは「子育ては社会全体で支える」という考えに基づき、後期高齢者医療制度も出産育児一時金の一部を負担することになりました。これによって制度全体の費用負担が増えたことも、保険料が上がる要因の一つです。
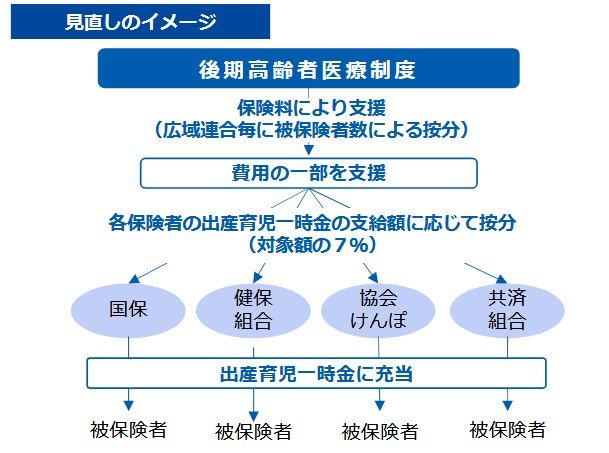
さらに、医療給付費そのものが増えていることも見過ごせません。2024・2025年度の1人あたりの医療給付費は、全国平均で年間約90万2,000円と見込まれ、過去2年と比べて約2.7%も増えています。ただし、急激な負担増を抑えるため、年金収入が一定基準に該当する人には保険料の増加を抑える「激変緩和措置」が設けられています。
3.1 負担増をおさえる「激変緩和措置」とは?
激変緩和措置とは、後期高齢者医療制度の改正により、一部の世帯で保険料負担が急激に増えることを防ぐための特別な配慮です。これにより、所得の少ない方や中間層の負担を抑えることを目的としています。
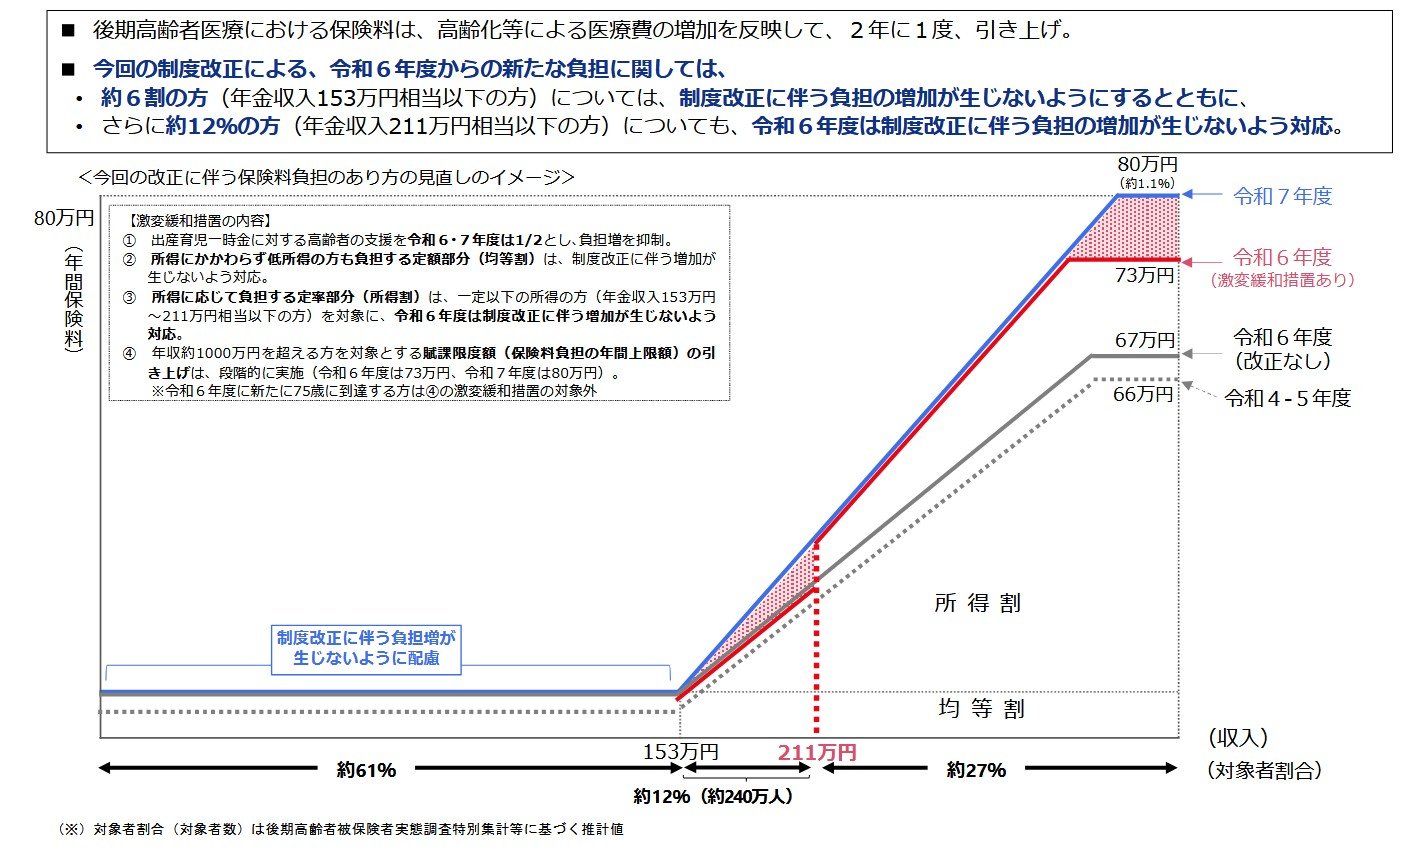
具体的には、以下の3つの措置が設けられています。
- 年金収入が153万円相当以下の方:
後期高齢者全体の約6割にあたるこの層は、制度改正による保険料の増加がありません。 - 年金収入が211万円相当以下の方:
後期高齢者全体の約12%にあたるこの層も、2024年度は保険料の増加が生じないよう配慮されています。 - 賦課限度額の段階的引き上げ:
保険料の賦課限度額(上限額)も、2024年度は73万円、2025年度は80万円と段階的に引き上げられ、高所得者層も負担が段階的に増える仕組みです。
これらの措置は、家計の急激な負担増を和らげ、高齢者の生活を守るためのものです。ただし、この措置は毎月支払う保険料に関するものであり、窓口で支払う医療費の自己負担割合とは異なることを理解しておくことが重要です。
4. 【後期高齢者医療】制度の理解で安心の暮らしを
今回は、2025年度の後期高齢者医療保険料について、平均額や地域差、上がる理由を整理しました。保険料は医療費の増加や制度変更によって上がりますが、すべての人が急激に負担増となるわけではありません。所得に応じて「激変緩和措置」が設けられ、保険料は抑えられている人もいます。大切なのは、自分の居住地や年金収入に応じて保険料がどう決まるかを理解することです。制度の仕組みを知っておけば、不安を減らしながら準備ができます。年金生活と医療制度は切り離せないからこそ、前向きに情報を取り入れていきたいですね。この記事が、これからの暮らしを考える一助になれば幸いです。
関連記事
「国民健康保険は高すぎる」は本当だった!「年収300万・400万・500万円」で会社員の健康保険と徹底比較
国民健康保険料は所得の約9.5%で、会社員の健康保険の本人負担(5.7~7.2%)より重い。厚生労働省の資料で理由を確認し、2026年度の新宿区と協会けんぽ東京支部の料率で年収300万~500万円の保険料を試算します。
【高額療養費は“月ごと”に計算】入院が月またぎで自己負担はどう変わる?総医療費100万円の場合「同じ月」と「月またぎ」自己負担を比較
高額療養費は、同じ月にかかった医療費の自己負担が上限を超えたときに、超えた分が払い戻されるしくみです。上限は月ごとに決まるため、同じ入院でも月をまたぐと自己負担の合計が増えることがあります。区分ウの人が総医療費100万円の入院をした場合、同じ月なら9万2940円、2か月に分かれると17万5880円の試算です。2026年8月からの見直しも含めて、FPの視点で分かりやすく整理します。
【70歳以上の高額療養費】70歳の誕生月の翌月から外来は1人「2万2000円」、入院を含めた世帯は6万1500円。71歳と70歳の夫婦なら3万4500円戻る
70歳から74歳の人の高額療養費は、外来だけの個人ごとの上限と、入院を含めた世帯ごとの上限の2段階で計算します。2026年8月診療分からは、一般の区分で外来が1人あたり月2万2000円、外来と入院を合わせた世帯が月6万1500円です。高齢受給者証の有効期間は70歳の誕生月の翌月1日からです。区分ごとの上限と、71歳の夫と70歳の妻が同じ月に通院と入院をした国民健康保険の世帯の計算例を確認します。
参考資料
村岸 理美