【後期高齢者医療】65歳で加入できる「障害認定」対象者はどんな人?最大のメリットは保険料負担?
「65歳から74歳までの障がいがある方」が加入できる後期高齢者医療制度「障害認定」の特例措置とは?メリットなども解説します。
kapinon.stuio/shutterstock.com


日本の医療保険制度は、年齢や職業によってさまざまな種類があります。原則として75歳以上が対象となる「後期高齢者医療制度」もその一つです。しかし、心身に何らかの障がいを抱え、日常生活に困難を伴う方々の負担を和らげるために、65歳からでも加入できる特例措置が設けられています。今回は、この制度の仕組みと、なぜ65歳から加入するメリットがあるのか、具体的な例を交えて解説していきます。
※本記事では、この「一定の障がいがある方のための特例措置」による加入を、便宜上「障害認定による加入」または「障害認定」と表記します。
1. 65歳から加入できる後期高齢者医療制度「障害認定」
日本の医療保険制度には、国民健康保険、協会けんぽ、組合健保、共済組合など、さまざまな種類があります。
それぞれの加入者の平均年齢も違います。
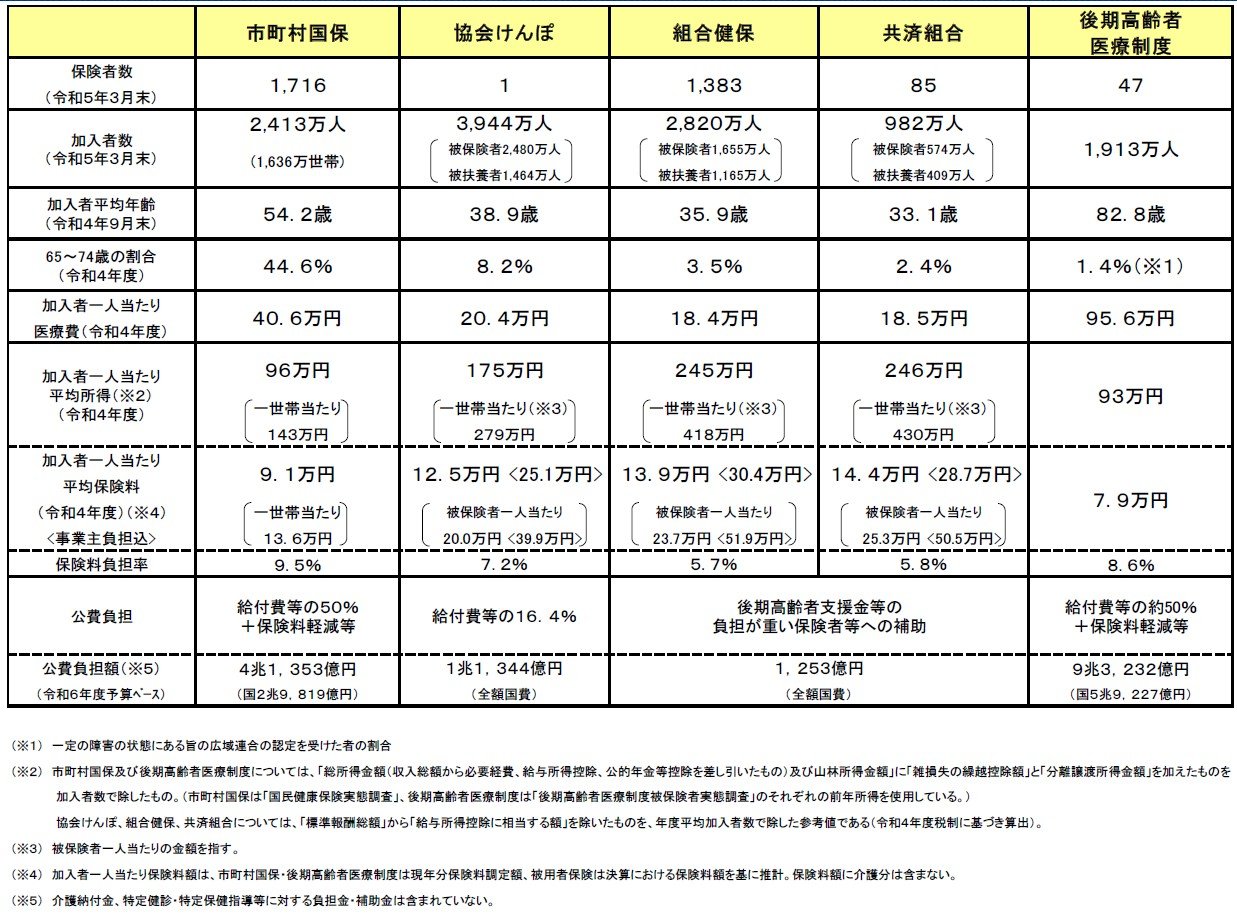
加入者(令和5年3月末)
- 市町村国民健康保険:2413万人
- 協会けんぽ:3944万人
- 組合健保:2820万人
- 共済組合:982万人
- 後期高齢者医療制度:1913万人
平均年齢(令和4年9月末)
- 市町村国民健康保険:54.2歳
- 協会けんぽ:38.9歳
- 組合健保:35.9歳
- 共済組合:33.1歳
- 後期高齢者医療制度:82.8歳
65~74歳の割合(令和4年度)
- 市町村国民健康保険:44.6%
- 協会けんぽ:8.2%
- 組合健保:3.5%
- 共済組合:2.4%
- 後期高齢者医療制度:1.4%
後期高齢者医療制度は原則75歳以上が対象ですが、実は65歳から加入できることもあります。それが「一定の障がいがある方のための特例措置」としてある障害認定で加入するケースです。
1.1 後期高齢者医療の障害認定【東京都の例】
後期高齢者医療制度への障害認定による加入は、各都道府県の広域連合が運営しているため、条件が異なります。例えば東京都の場合ですが、東京都後期高齢者医療広域連合では「対象となる障害の状態」を以下の通りとしています。
- 障害年金1級または2級
- 身体障害者手帳1級、2級、3級、または4級の一部
- 精神障害者保健福祉手帳1級または2級
- 東京都愛の手帳(療育手帳)1度または2度
特に、身体障害者手帳の「4級の一部」が対象となっている点は、他の広域連合と比較して対象が広いといえます。これらに該当する65歳から74歳の方は、この制度に加入するために住んでいる市区町村の窓口で申請し、後期高齢者医療広域連合から「一定の障がいがある」と認定される必要があります。
障害認定で後期高齢者医療制度に加入することは任意なので、75歳になるまではいつでも撤回して、元の健康保険に戻ることも可能です。ただし、一度認定を受けて加入すると、元の健康保険の脱退手続きが必要になります。
2. 障害認定で後期高齢者医療に加入するメリットとは?
65歳から74歳の方が、障害認定を受けて後期高齢者医療制度に加入する大きなメリットは、国民健康保険よりも保険料が安くなる可能性があることです。
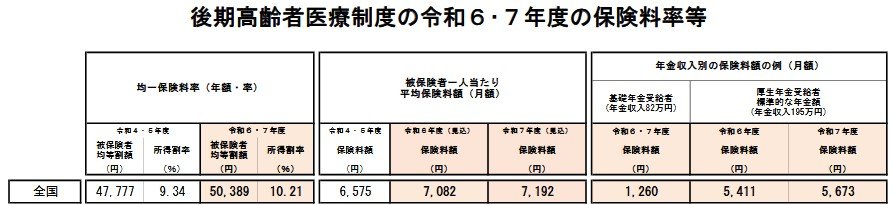
後期高齢者医療制度の保険料は、その地域の高齢者全体の医療費を基に算出されるため、一人あたりの負担額が比較的抑えられています。また、一定所得以下の方向けの保険料軽減措置が国民健康保険よりも手厚い場合が多いのも特徴です。具体的に保険料を比較してみましょう。2025年(令和7年)の後期高齢者医療制度の全国平均保険料は月額7192円と見込まれています。
一方、国民健康保険料は市区町村によって計算方法が異なり、世帯単位で算定されます。例えば、東京都港区の早見表を見てみましょう。
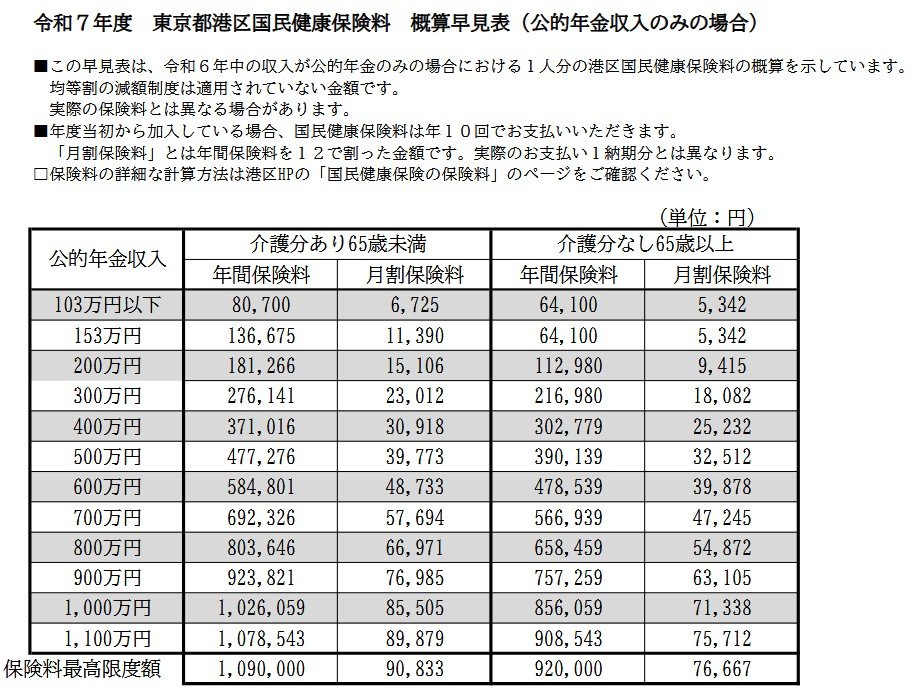
公的年金収入が年間200万円の65歳以上の方の場合、月額保険料は9415円です。このように、後期高齢者医療制度のほうが、保険料が安くなる可能性があることがわかります。
どちらの保険料が安くなるかは、ご自身の所得や家族構成によって異なります。お住まいの市区町村の窓口で、両制度の保険料を試算してもらうのが最も確実です。
3. まとめにかえて
今回は、後期高齢者医療制度が65歳からでも加入できる「障害認定」について解説しました。この制度への加入は任意ですが、国民健康保険と比べて保険料が安くなる可能性があるという点には大きなメリットが考えられます。
しかし、具体的な保険料は個々の状況によって異なるため、ご自身のケースではどちらが有利か、一度試算してみることをおすすめします。もし、ご自身が対象となる可能性があるなら、まずは市区町村の窓口に相談してみましょう。この制度が家計の負担を少しでも和らげる選択肢となるかもしれません。
関連記事
入院の食事代は高額療養費の上限とは別に1日1650円。30日入院なら医療費と合わせて「14万2440円」の試算
入院中の食事代は、2026年6月から一般の人で1食550円になりました。食事代は高額療養費の対象外で、医療費の支払いが上限で止まっても別に払います。70歳未満・年収約500万円の会社員が同じ月に30日入院し、医療費が100万円かかった場合、医療費の支払いは上限の9万2940円、食事代は4万9500円で、1か月の合計は14万2440円です。住民税非課税世帯は、認定を受けると1食270円になります。
2027年8月、75歳以上の高額療養費は一般区分が課税所得「28万円」で分かれる。外来の月上限は28万円以上が2万8000円に、世帯の月上限は最大6万9600円
厚生労働省の「高額療養費制度の概要」の表によると、2027年8月から、75歳以上の一般区分(課税所得145万円未満)は、課税所得57万円以上、28万円以上57万円未満、28万円未満の3つに分かれます。外来の月上限は28万円以上が2万2000円から2万8000円に、世帯の月上限は最大6万9600円になり、28万円未満は2026年8月の額のままです。外来の年間上限や多数回該当の額、現役並みの区分の細分化も整理します。
【高額療養費は“月ごと”に計算】入院が月またぎで自己負担はどう変わる?総医療費100万円の場合「同じ月」と「月またぎ」自己負担を比較
高額療養費は、同じ月にかかった医療費の自己負担が上限を超えたときに、超えた分が払い戻されるしくみです。上限は月ごとに決まるため、同じ入院でも月をまたぐと自己負担の合計が増えることがあります。区分ウの人が総医療費100万円の入院をした場合、同じ月なら9万2940円、2か月に分かれると17万5880円の試算です。2026年8月からの見直しも含めて、FPの視点で分かりやすく整理します。
参考資料
村岸 理美

