老後の保険料負担は軽くない?! 「国民健康保険・後期高齢者医療保険・介護保険」保険料は月額いくら?
65歳からの「国民健康保険料+介護保険料」&75歳からの「後期高齢者医療保険料+介護保険料」
yoshi0511/shutterstock.com


退職して老後生活に入っても、税金や社会保険料を納める必要があります。税金については所得に応じて非課税になる可能性がありますが、社会保険料が免除されるケースは稀です。
65歳からの社会保険料は、平均月額いくらなのでしょうか。
この記事では、65歳以上が納める「国民健康保険料」「後期高齢者医療保険料」「介護保険料」の平均額を解説します。
1. 65歳以上全員が負担する「介護保険料」の平均月額は?
まずは、65歳以上の人が全員負担する介護保険料の平均月額を見てみましょう。
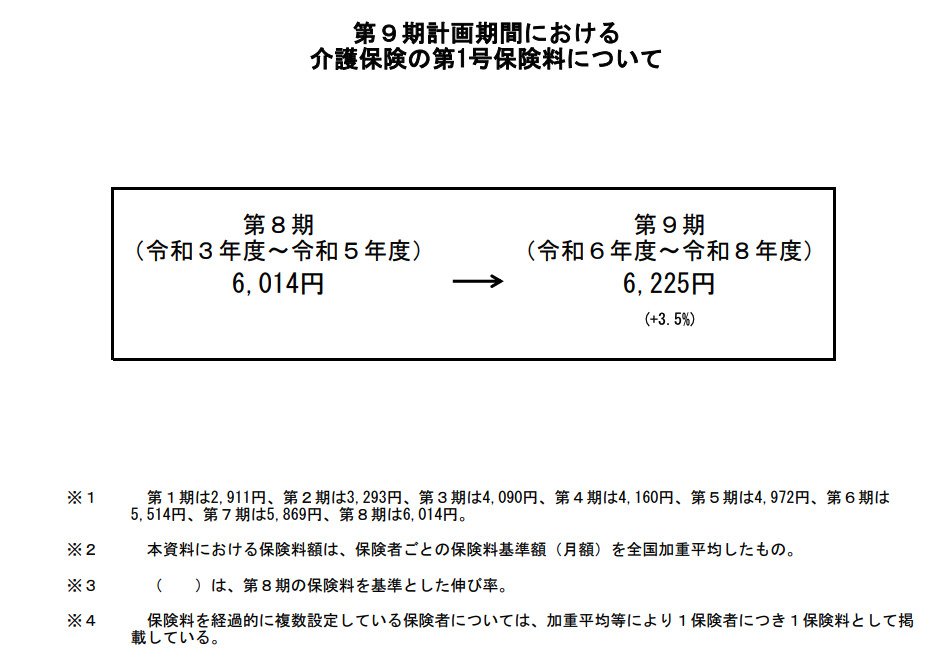
介護保険料は3年ごとに見直されています。現在の保険料は、2024年〜2026年までのものであり、平均額は6225円です。前3年と比較すると3.5%上昇しています。(詳細以下画像)
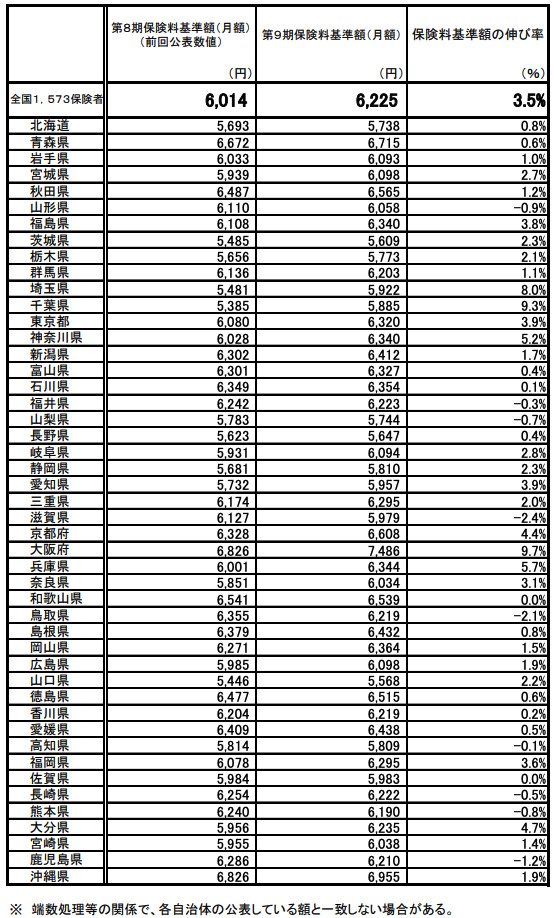
介護保険料は自治体ごとに保険料が算定されており、地域によって納める金額はバラバラです。各都道府県での介護保険料の平均月額を見てみると、おおむね5000円台後半から6000円台後半ですが、大阪府のみ7000円台となっています。(詳細以下画像)
次章では、国民健康保険料の平均月額を解説します。
2. 【65〜74歳】国民健康保険料の平均月額は?
国民健康保険は、退職後から75歳になるまで加入します。前年の所得や住んでいる自治体によって保険料に差があるため、介護保険料に平均月額を一律で示すのは難しいのが現状です。そのため、東京都新宿区に在住する65歳以上で年金収入のみの人を例に、国民健康保険料の平均月額保険料を見ていきます。
厚生労働省の「令和5年度 厚生年金保険・国民年金事業の概況」によれば、基礎年金含む厚生年金の平均受給月額は14万6429円です。よって、年金収入が年間約175万円の場合の保険料を見ていきます。
新宿区で年金収入が年間約175万円の場合、1ヵ月あたりの保険料は7248円です。(詳細以下画像)
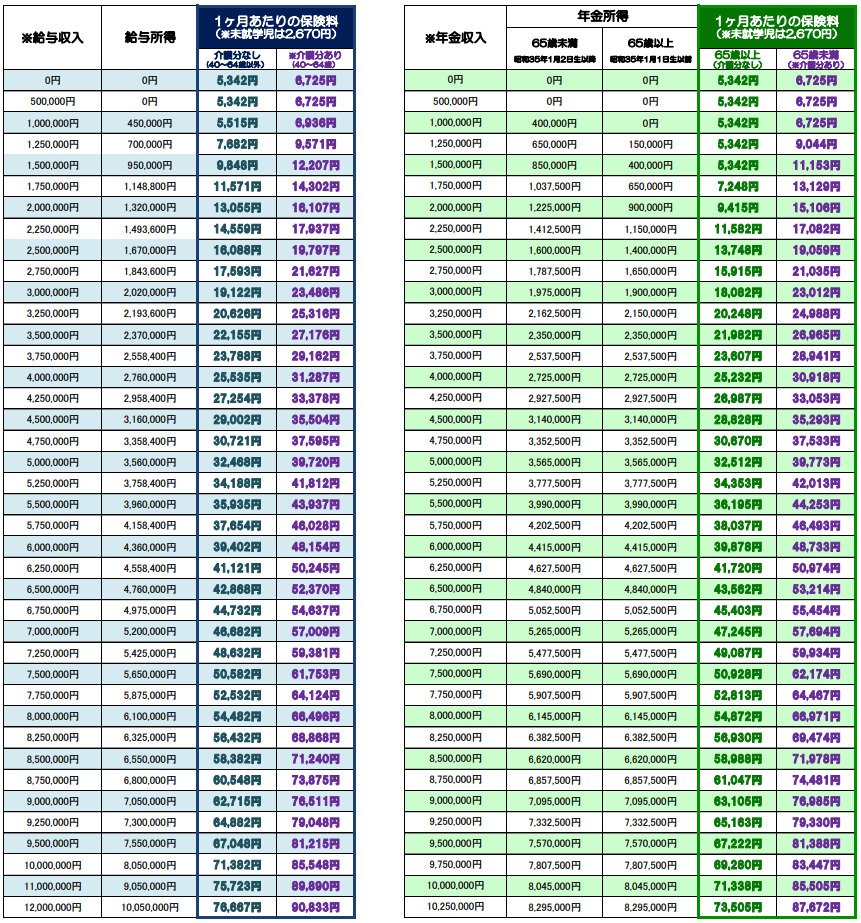
年金以外に所得がある場合や、住んでいる自治体が違う場合は、保険料が変動します。自分の国民健康保険料がいくらなのか気になる人は、国民健康保険料の通知書を確認したり、住んでいる自治体に問い合わせたりするとよいです。
次章では、後期高齢者医療保険料の平均月額を解説します。
3. 【75歳以上】後期高齢者医療保険料の平均月額は?
75歳になると、それまで加入していた国民健康保険などから自動的に「後期高齢者医療保険」に移行します。後期高齢者医療保険料は都道府県ごとに異なり、2025年度の全国平均は月額7192円で、前年度から1.6%増加しています。(詳細以下画像)
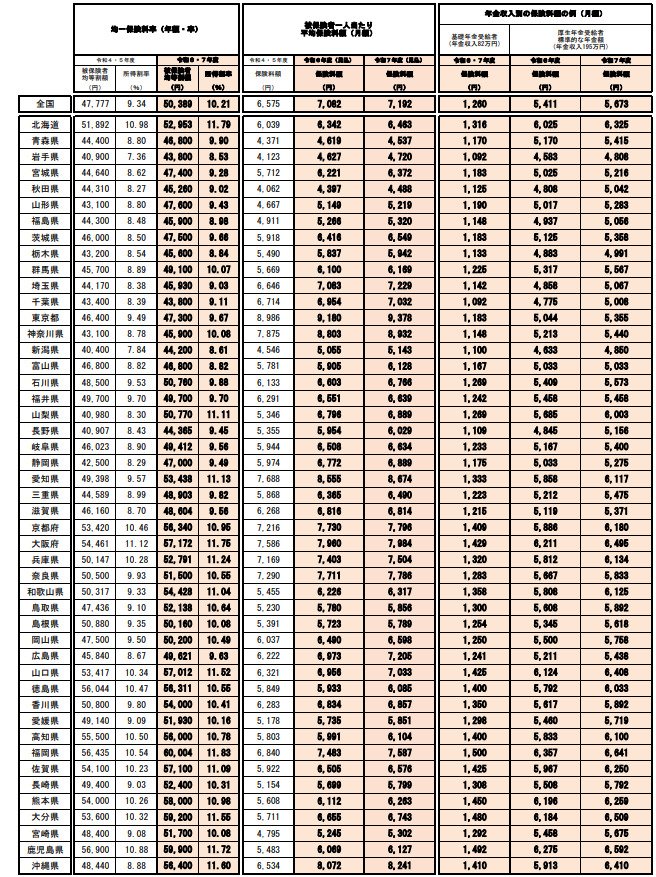
地域別に後期高齢者医療保険料を見てみると、4000円台の地域もあれば、9000円近い地域もあります。自治体によってばらつきがあるため、負担の重さも人によって異なりそうです。
次章では、ここまで見てきた社会保険料を足し合わせて、月額いくらなのか確かめていきましょう。
4. シニアの社会保険料、結局月額いくら?
シニアの社会保険料は、結局月額いくらなのでしょうか。ここまで見てきた平均月額を足し合わせていきましょう。
4.1 65〜74歳(国民健康保険料+介護保険料)
- 7248円+6225円=1万3473円
4.2 75歳以上(後期高齢者医療保険料+介護保険料)
- 7192円+6225円=1万3417円
いずれも平均月額は1万3000円台と、大きな変化はありません。退職して老後生活に入ってからは、生涯にわたって平均1万3000円の社会保険料を納め続ける必要があるのです。
年間額にして約15万6000円を納めるため、収入が年金にシフトするシニア世代にとっては苦しい出費ともいえるでしょう。
次章では、シニア世代が保険料を抑えるための工夫を解説します。
5. シニア世代が社会保険料の負担を抑えるには
シニア世代が社会保険料の負担を抑えるには、以下の制度を活用しましょう。
- 保険料の軽減措置
- 親族の扶養
社会保険料は、所得が一定額以下の場合に軽減されます。軽減割合は2割、5割、7割で、所得額に応じて軽減割合は変わります。
たとえば、国民健康保険であれば、保険料が軽減される所得は以下のとおりです。
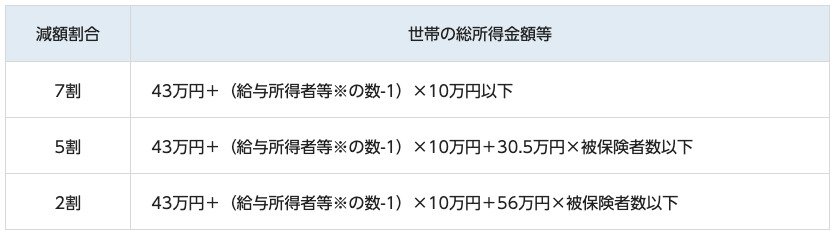
- 7割減額:43万円+(給与所得者等の数-1)×10万円以下
- 5割減額:43万円+(給与所得者等の数-1)×10万円+30万5000円×被保険者数以下
- 2割減額:43万円+(給与所得者等の数-1)×10万円+56万円×被保険者数以下
軽減を受けるのであれば、正しく減額判定が受けられるように、世帯全員の所得税または住民税の申告をしてください。
また、子どもや孫が働いており、自身が65〜74歳なのであれば、扶養に入ることで自身の国民健康保険料の負担が0円になります。国民健康保険料は介護保険料よりも平均月額が高いケースがあるため、負担がなくなれば家計にも好影響です。
ただし、扶養する親族の社会保険料負担が増えるため、よく相談して決めるようにしてください。
6. まとめ
高齢になっても、社会保険料は納め続けなければなりません。年金から約1万3000円(平均)が差し引かれるため、家計への影響は決して小さくないでしょう。
軽減措置の活用や扶養の検討などにより、社会保険料を抑える工夫をしてみるとよいでしょう。また、自身の年金額・社会保険料の金額を正しく把握し、支出改善に努めるのも重要です。
関連記事
【社会保険料の上限】会社員の健康保険は標準報酬月額「139万円」が上限で本人負担は月6万8457.5円、国民健康保険料の上限は年113万円に!
協会けんぽ東京支部の令和8年度の保険料額表によると、会社員の健康保険料の計算に使う標準報酬月額の上限は139万円で、本人負担は月6万8457.5円です。賞与は年573万円が上限です。一方、新宿区の国民健康保険料の上限は年113万円で、前年度から4万円上がりました。それぞれの上限と所得別の保険料を確認し、退職や独立で国保に移るときの注意点をFPの視点で解説します。
後期高齢者医療が「原則3割」になったらどうなる。自己負担は年13万8000円から「27万7500円」に【月2回通院・年1回入院でシミュレーション】
財務省の財政制度等審議会は2026年11月4日、75歳以上を含む高齢者の医療費の窓口負担を、年齢によらず「原則3割」にすることを目指すべきだとする資料を示しました。通院の医療費が月8万円で1年に1回入院する人の場合、1年間の自己負担は1割なら13万8000円、3割なら27万7500円と約2倍になります。高額療養費の上限で負担がどこで止まるのかも、あわせて確認します。
国民健康保険料、自営業の人が青色申告を書面で続けると年「約5万800円」増える試算。2027年分から控除は最高10万円に
2027年分の所得税から、青色申告特別控除が見直されます。複式簿記で記帳していても、書面で申告すると控除は55万円から最高10万円になり、e-Taxで申告すれば65万円です。控除前の事業所得400万円・35歳単身の自営業の人を例に、横浜市の2026年度の料率で国民健康保険料を試算すると、書面のままなら年約5万800円の負担増でした。控除の見直しが保険料にどう響くのかを確認します。
参考資料
石上 ユウキ