【国民健康保険料】7月から支払いが始まる自治体も!今年も上限額が引き上げ、年間109万円払う人も
【早見表つき】国民健康保険料はいくら?所得ごとに一覧で確認
miya227/shutterstock.com


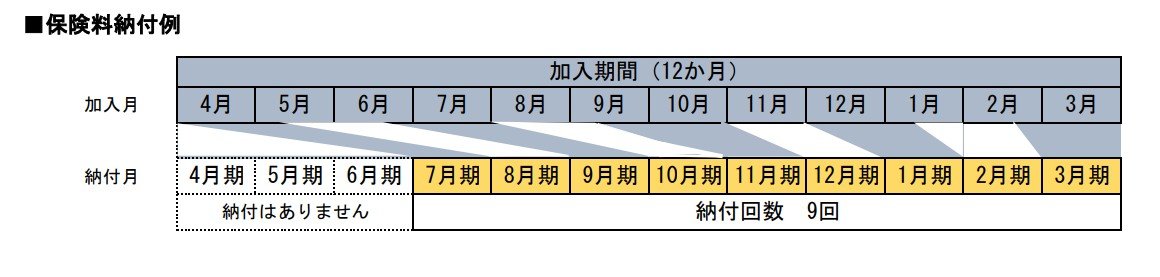
7月中旬から、今年の「国民健康保険料の決定通知書」が届く自治体もあります。6月からスタートする自治体も多いですが、東京都世田谷区のように7月~3月の9回で納付する自治体も少なくないのです。
自営業の方や無職の方などが主に加入する「国民健康保険」ですが、上限額は毎年上昇傾向にあり、2025年度は最高で109万円となります。年間109万円もの保険料を負担する人もいると知り、驚く方も多いでしょう。
健康保険料だけでなく、年金保険料や税金の支払いもあるため、その負担は軽くありません。
今回は、国民健康保険料のしくみや、特定の世帯の保険料目安額などについて解説していきます。
1. 日本では「国民皆保険制度」が採用されている
日本では「国民皆保険制度」が採用されているため、すべての人が何らかの公的医療保険に加入しています。就職や転職などの際に健康保険に関する手続きが必要となるのは、働き方等で加入する保険が異なるためです。
- 協会けんぽ…中小企業で働く従業員
- 組合管掌健康保険…大企業で働く従業員
- 共済組合…公務員や私立教職員
- 船員保険…船員
- 後期高齢者医療制度…75歳以上(一定の障害がある方は65歳以上)のすべての人
国民健康保険の加入対象となるのは、会社などに勤務しておらず、他の公的医療保険に該当しない自営業者や無職の方など。
保障内容は基本的に他の健康保険と大きくは変わりませんが、「出産手当金」や「傷病手当金」といった給付がないことに注意が必要です。
退職者が多く加入するという特性上、その運営には課題があるものです。医療保険制度を維持するために、保険料は年々上昇傾向にあります。
2. 【2025年度】国民健康保険料の上限は年額で109万円
国民健康保険料は前年中の所得をもとに決められるため、所得が高くなるほど保険料も高くなります。
保険料には上限が設けられているため、一定以上の所得になると保険料は同じ額になるのですが、この「上限額」の増額がほぼ毎年のように続いているのです。
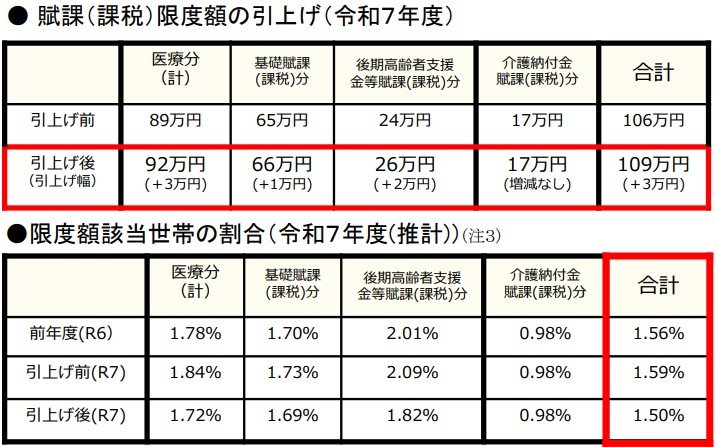
2025年度は年額で109万円となりました。
「賦課限度額」に達し、上限適用となる世帯の目安について、厚生労働省では以下のように試算しています。
- 2024年度:給与収入 約1140万円/年金収入 約1140万円(給与所得 約960万円/年金所得 約960万円)
- 2025年度:給与収入 約1170万円/年金収入 約1170万円(給与所得 約980万円/年金所得 約980万円)
とはいえ、「高所得者だけ負担が高い」とも言えません。
国民健康保険料は会社の健康保険のような折半がなく、なおかつ扶養の概念がない性質上、他の健康保険に比べて保険料が高くなりやすいのです。
保険料は自治体ごとに設定されていますが、ここでは一例として世田谷区の国民健康保険料を確認してみましょう。
3. 【2025年度】国民健康保険料はいくら?世田谷区の例
世田谷区では、7月から3月の9期に分けて国民健康保険料を納付します。
3.1 保険料の納期
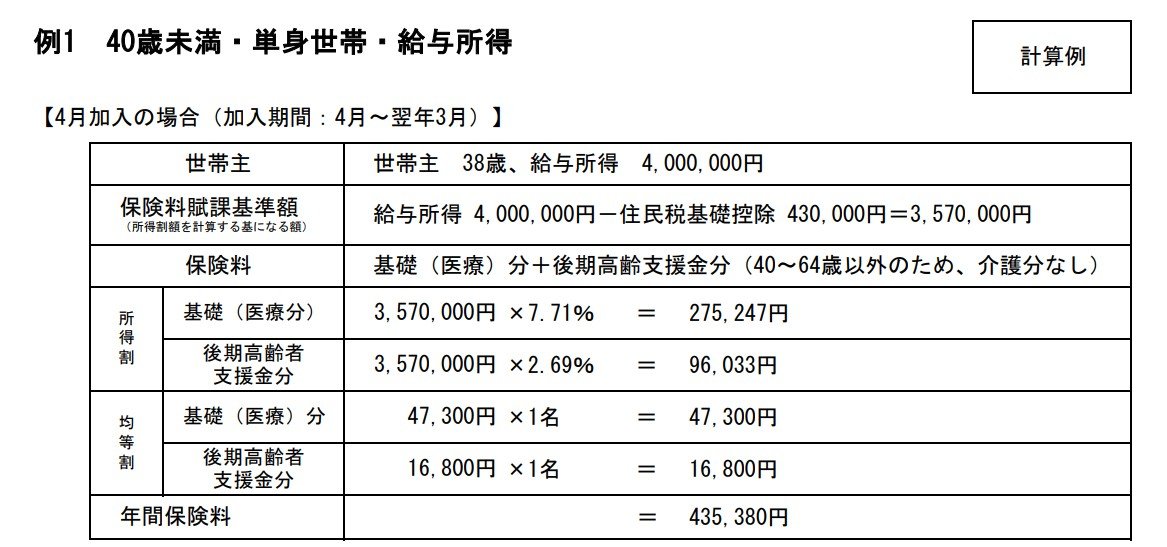
3.2 年間所得400万円世帯の保険料例
年間所得が400万円の38歳単身世帯のケースでは、年間保険料が43万5380円となっています。
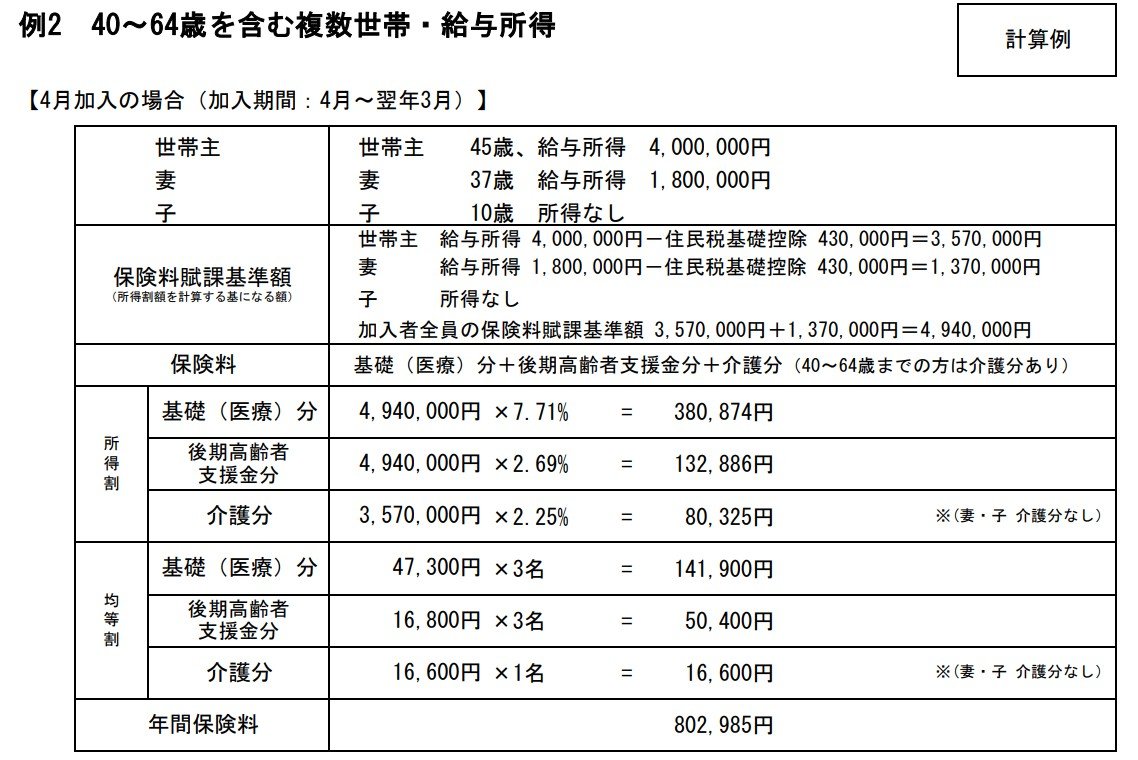
3.3 夫の年間所得400万円・妻の年間所得180万円世帯の保険料例
夫の年間所得が400万円・妻の年間所得が180万円という世帯のケースでは、年間保険料が80万2985円となりました。
4. 国民健康保険料の軽減措置を知る
国民健康保険料に軽減はないの?5/5
myboys.me/shutterstock.com
たとえ所得がゼロ円であっても、原則として国民健康保険の加入者には保険料の納付義務が生じます。
退職した翌年などは、収入が減っても高額な保険料が課されることがあり、支払いが困難になるケースもあるでしょう。
どうしても支払うことが困難という状況であれば、まずはお住まいの市区町村(または特別区)の国民健康保険窓口に相談してみましょう。
相談なしで支払いを滞納してしまうと、督促料や延滞金が加算される可能性があります。
- 会社都合による離職(解雇や倒産など)で収入が途絶えた場合
- さらに、災害などで生活が著しく困難になった場合
などのケースに対し、軽減や減免を設けている可能性があります。また、窓口での相談を通じて、分割納付が認められるケースもあります。
ひとつ注意したいのが、自営業などで確定申告をしていない場合です。この場合は所得がゼロ円で保険料が安くなると思いがちですが、本来受けられるはずの軽減措置(均等割・平等割の軽減、未就学児に対する軽減など)が適用されていない可能性があります。
確定申告や住民税の申告を行うことで、保険料が軽減されることもありますので、必要に応じて手続きを行いましょう。
5. 公的な健康保険について知っておっこう
国民健康保険の基本的なしくみや保険料について確認してきました。
年間100万円以上を負担することもあると考えると、知らずに払い続けるのは抵抗があります。まずはしっかり仕組みを知っておきましょう。
健康保険では、年齢や自治体に応じて特定検診や人間ドックなどが受けられることもあります。
まだ使っていない保障があるかもしれないので、しっかり調べてみましょう。
関連記事
【傷病手当金は4日目から支給】会社を7日休んだ場合「月収20万・30万・40万円」で受取額を比較試算
協会けんぽによると、会社員などが仕事以外の病気やけがで休み、お給料が出ないときは、連続する3日間の待期のあと4日目から傷病手当金を受け取れます。1日あたりの金額は標準報酬月額の平均の3分の2が目安で、30万円の人が7日続けて休むと約2万6668円の試算です。インフルエンザの流行シーズンを前に、傷病手当金のしくみと金額の目安を、FPの視点で分かりやすく整理します。
後期高齢者医療が「原則3割」になったらどうなる。自己負担は年13万8000円から「27万7500円」に【月2回通院・年1回入院でシミュレーション】
財務省の財政制度等審議会は2026年11月4日、75歳以上を含む高齢者の医療費の窓口負担を、年齢によらず「原則3割」にすることを目指すべきだとする資料を示しました。通院の医療費が月8万円で1年に1回入院する人の場合、1年間の自己負担は1割なら13万8000円、3割なら27万7500円と約2倍になります。高額療養費の上限で負担がどこで止まるのかも、あわせて確認します。
高額療養費、2024年11月診療分は11月30日が申請期限。2年前の分は引き上げ前の上限で、区分ウ・医療費50万円なら6万7570円戻る
高額療養費を受け取る権利は、健康保険法第193条により2年で時効になり、診療月の翌月1日から数えます。2024年11月診療分なら申請期限は2026年11月30日です。さかのぼって申請する分は2026年8月に引き上げられる前の上限額で計算し、区分ウで医療費50万円の月なら6万7570円が戻ります。払い戻しまでの期間と、自治体や健康保険組合の手続きの違いも確認します。
参考資料
太田 彩子