
みなさんは将来「年金」をどれくらい受給できるか把握していますか。将来受給できる年金額はねんきん定期便で確認できます。
「年金」は私たちが老後生活を送るうえで重要な資金です。老後資産の柱と言っても過言ではないでしょう。
そんな年金ですが、将来受給できる金額は働き方や所得によって大きく異なります。
そこで今回は年金制度についておさらいをしながら、厚生年金で月額15万以上の年金を受給している世帯が全体の何%なのかを検証していきます。
働き方ごとの「モデル年金額」も一覧表で見ていきましょう。
1. 厚生年金と国民年金の加入者とは
そもそも公的年金には厚生年金と国民年金があり、国民年金しか加入していない人もいます。この場合、「月額15万円」の年金受給を目指すのは難しいでしょう。
まずは年金制度の加入者をおさらいします。
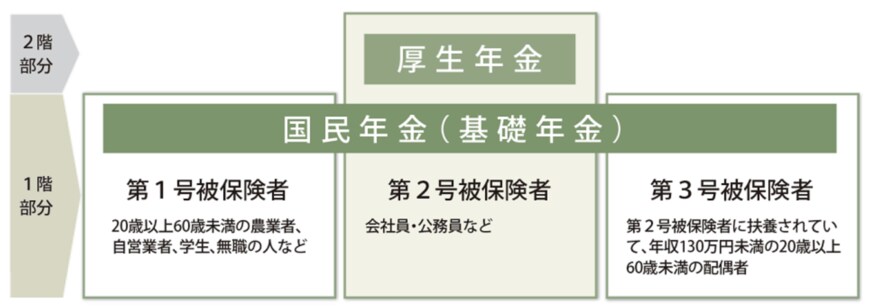
1階部分に位置する国民年金には、20歳以上60歳未満のすべての人が原則として加入します。
保険料は一律で、40年間未納なく保険料を納めれば老齢基礎年金を満額受け取ることが可能です。
ただし、国民年金加入者は第1号被保険者~第3号被保険者まであり、国民年金保険料を単体で納める必要があるのは第1号被保険者のみとなります。
- 第1号被保険者:学生や自営業、無職など
- 第2号被保険者:会社員や公務員など
- 第3号被保険者:第2号被保険者に扶養される配偶者
続いて厚生年金には、第2号被保険者が国民年金に上乗せして加入します。
保険料は報酬比例制となっており、加入期間や年収に応じて将来受け取れる厚生年金の月額が変動するのが特徴です。
厚生年金と国民年金から支給される老齢年金について、「モデル年金」を見ていきましょう。
2. 「モデル年金」複数パターンの目安額を一覧で紹介
「多様なライフコースに応じた年金額」として、現役時代の働き方や収入別の年金額例が厚生労働省から提示されています。
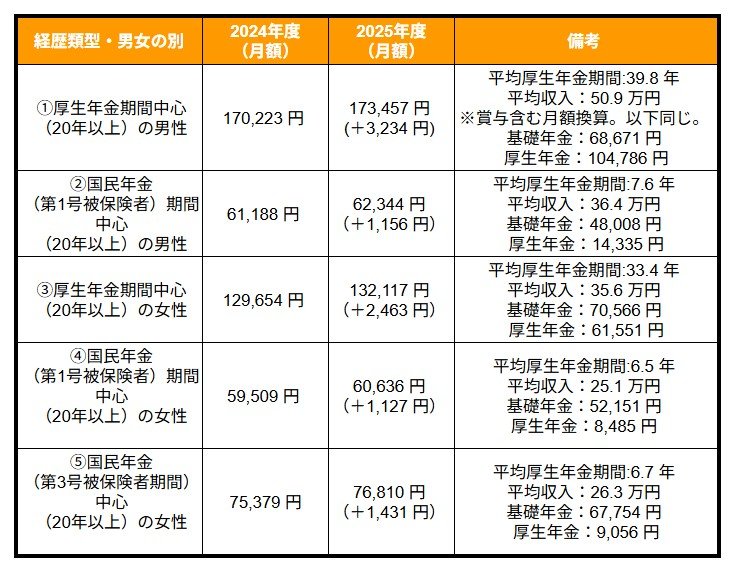
2.1 モデルケース①:男性・厚生年金期間中心
年金月額:17万3457円
- 平均厚生年金期間:39.8年
- 平均収入:50万9000円※賞与含む月額換算。以下同じ。
- 基礎年金:6万8671円
- 厚生年金:10万4786円
2.2 モデルケース②:男性・国民年金(第1号被保険者)期間中心
年金月額:6万2344円
- 平均厚生年金期間:7.6年
- 平均収入:36万4000円
- 基礎年金:4万8008円
- 厚生年金:1万4335円
2.3 モデルケース③:女性・厚生年金期間中心
年金月額:13万2117円
- 平均厚生年金期間:33.4年
- 平均収入:35万6000円
- 基礎年金:7万566円
- 厚生年金:6万1551円
2.4 モデルケース④:女性・国民年金(第1号被保険者)期間中心
年金月額:6万636円
- 平均厚生年金期間:6.5年
- 平均収入:25万1000円
- 基礎年金:5万2151円
- 厚生年金:8485円
2.5 モデルケース⑤:女性・国民年金(第3号被保険者)期間中心
年金月額:7万6810円
- 平均厚生年金期間:6.7年
- 平均収入:26万3000円
- 基礎年金:6万7754円
- 厚生年金:9056円
上記は年金額例に過ぎませんが、厚生年金の加入期間と平均収入により大きく変動することは明らかです。
とくに、国民年金と厚生年金のどちらが中心だったかによって、老後の受給額は大きく変わってきますね。
では、実際に支給された年金額に着目したとき、15万円以上を受け取る方はどれほどいるのでしょうか?
3. 厚生年金「月額15万円以上」の割合は何パーセントか
厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」によると、厚生年金の男女全体の平均月額は「14万6429円」です。
なお、この金額には1階部分の国民年金(老齢基礎年金)の月額部分が含まれています。
受給額ごとの人数分布を見ることで、厚生年金「月額15万円以上」の割合を算出してみましょう。
3.1 厚生年金の受給額ごとの受給権者数
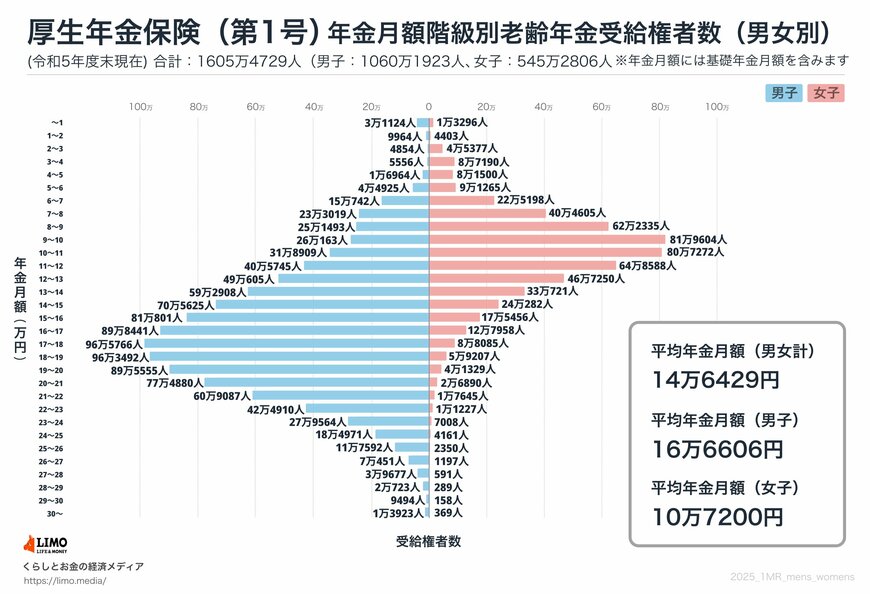
- 1万円未満:4万4420人
- 1万円以上~2万円未満:1万4367人
- 2万円以上~3万円未満:5万231人
- 3万円以上~4万円未満:9万2746人
- 4万円以上~5万円未満:9万8464人
- 5万円以上~6万円未満:13万6190人
- 6万円以上~7万円未満:37万5940人
- 7万円以上~8万円未満:63万7624人
- 8万円以上~9万円未満:87万3828人
- 9万円以上~10万円未満:107万9767人
- 10万円以上~11万円未満:112万6181人
- 11万円以上~12万円未満:105万4333人
- 12万円以上~13万円未満:95万7855人
- 13万円以上~14万円未満:92万3629人
- 14万円以上~15万円未満:94万5907人
- 15万円以上~16万円未満:98万6257人
- 16万円以上~17万円未満:102万6399人
- 17万円以上~18万円未満:105万3851人
- 18万円以上~19万円未満:102万2699人
- 19万円以上~20万円未満:93万6884人
- 20万円以上~21万円未満:80万1770人
- 21万円以上~22万円未満:62万6732人
- 22万円以上~23万円未満:43万6137人
- 23万円以上~24万円未満:28万6572人
- 24万円以上~25万円未満:18万9132人
- 25万円以上~26万円未満:11万9942人
- 26万円以上~27万円未満:7万1648人
- 27万円以上~28万円未満:4万268人
- 28万円以上~29万円未満:2万1012人
- 29万円以上~30万円未満:9652人
- 30万円以上~:1万4292人
厚生年金を月額15万円以上受給している人は、全体の半分に満たない47.6%となりました。
さらに厚生年金を受給していない人も含めて計算すると、この割合はさらに低くなるでしょう。
半数以上の人が、年金15万円未満で生活していることがわかります。
4. 老後に向けて備えたいこと
最後に、今後の長い人生を考える上で備えたいことを、筆者のこれまでの相談をもとに2つピックアップしてみました。
4.1 資産運用
多くの方は、年金だけでは不足してしまうケースにあてはまるでしょう。年金に頼るのではなく、自助努力は少なからず必要となります。
貯金も大切ですが、合わせて取り入れていきたいのが「資産運用」です。資産運用は、貯金とは違い手元の資金を増やしていくことが可能です。
もちろん運用なのでリスクは伴いますが、貯金では不足する部分を補っていくことができるでしょう。
4.2 身体の健康
上記の資産運用と合わせて考えたいのが健康面への備え、つまり生命保険です。老後のことを考えると主にお金事情に目が行きがちですが、健康面はとても重要になります。
なぜなら、健康な身体あってこその資産形成だからです。例えば老後の為にコツコツ積立投資をしていても、大きな病気になってしまって働けなくなってしまっては、収入が途絶え、そもそも資産運用が続けられなくなってしまいます。
こういった不測の事態が起きてしまった場合でも老後対策を続けられる仕組みは、持っておいた方がより安心できます。
実際に筆者がご相談を受けた方の中で、健康については考えていなかったとハッとされることもしばしばです。
とはいっても、上記の備えは人によって違いはあることでしょう。まずは自分には何が準備として合っているのか知ることから始めてみてはいかがでしょうか。
5. まとめにかえて
今回は年金について解説していきました。年金だけで老後生活を送るのは難しくなっています。早めに老後資金を準備することが大切です。
将来必要な老後資金を算出するためには、将来の年金受給額を把握する必要があります。ねんきん定期便等を活用し、年金見込額を確認してみましょう。
年金だけで足りない分を自助努力で準備する必要があるかもしれません。準備の方法は様々ですが、資産運用を取り入れる方も増えていますね。
資産運用はリスクが伴います。始める際は計画的に取り入れましょう。
参考資料
マネー編集部年金班