


現代の日本では、おひとりさまとして老後を迎える方が増加傾向にあることをご存じでしょうか。
特に、65歳以上の単身世帯では、男性よりも女性の割合が多くなっているのが現状です。
おひとりさまで老後を過ごす場合、経済面に不安を感じる方も多いかと思いますが、はたして公的年金だけで生活していくことは可能なのでしょうか。
本記事では、おひとりさま世帯の「老後の家計収支事情」について詳しく紹介していきます。
老後に受け取る公的年金の平均月額についても触れていますので、あわせて参考にしてください。
1. 増える「おひとりさまシニア世帯」。女性のほうが多いって本当?
冒頭でもお伝えしたように、日本ではおひとりさま世帯が年々増加傾向となっています。
厚生労働省の「2023(令和5)年 国民生活基礎調査の概況」によると、65歳以上の単独世帯(おひとりさま世帯)の割合は、1986年では13.1%だったのに対し、2023年には31.7%と、倍以上の増加が見られます。
【写真全7枚】1枚目/65歳以上の者のいる世帯の世帯構造の年次推移、2枚目/高齢者世帯の世帯構造&65歳以上の単独世帯の性・年齢構成1/7

おひとりさまシニア世帯が増加している要因のひとつとして、ライフプランの多様化が影響していると考えられます。「生涯未婚を選ぶ人」や「熟年離婚を選択する夫婦」が増えているのでしょう。
また、厚生労働省の同調査によると、おひとりさまシニア世帯の男女比は、男性が35.6%、女性が64.4%となっており、女性の割合が高い傾向にあります。

約3世帯に1世帯がおひとりさまシニア世帯であることや、女性の割合が高いことから、女性は「おひとりさまとして老後を迎える」ことも視野に入れておく必要があると考えられます。
では、老後の大きな収入源となる「公的年金」だけで生活はしていけるのでしょうか。
次章にて、65歳以上のおひとりさま世帯の家計収支について見ていきましょう。
2. 【おひとりさまの老後】年金だけで生活できるのか?
総務省の「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」によると、65歳以上の単身(おひとりさま)無職世帯の家計収支は下記の結果となりました。

- 実収入(主に年金):12万6905円
- 可処分所得(手取り収入):11万4663円
- 消費支出:14万5430円
- 不足分:3万768円
65歳以上の無職で、主に年金を収入源としている単身世帯の場合、平均的な手取り収入は「11万4663円」、一方で平均的な消費支出は「14万5430円」となっており、毎月約3万円の赤字が生じています。
このデータは「平均的な家計収支」に基づくものですが、年金のみでは生活を賄いきれない現状は珍しくありません。
実際に、厚生労働省の「2023(令和5)年 国民生活基礎調査の概況」によると、年金のみで100%生活している人は「41.7%」に過ぎません。
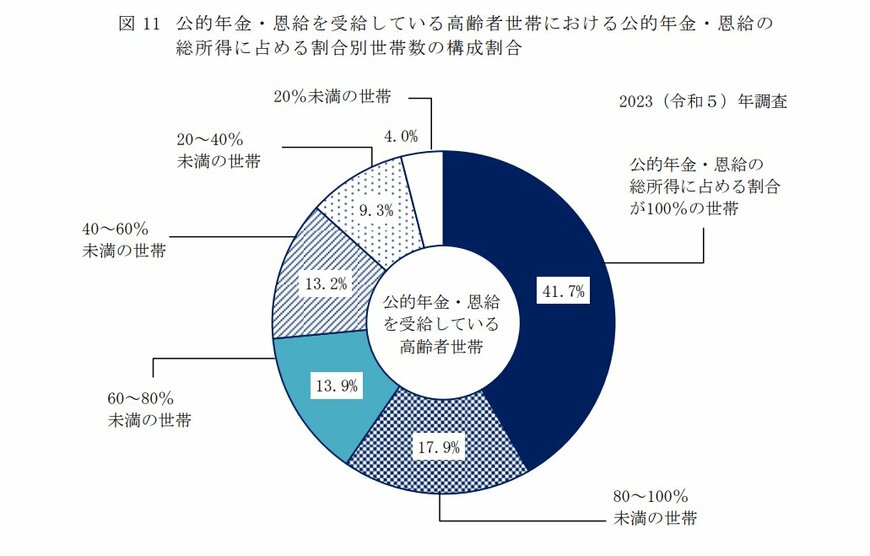
つまり、年金を受け取っている人の半数以上が「年金だけでは生活できない」というのが現実です。
では、現在のシニアはどのくらいの年金を受け取っているのでしょうか。
3. 「国民年金・厚生年金」は月いくら受給できるのか?
厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」を参考に、現在のシニアが「国民年金・厚生年金」を月にいくら受給しているのか確認していきましょう。
3.1 「国民年金」は月いくら受給できるのが普通?
厚生労働省年金局の資料によると、国民年金の平均月額・国民年金の受給額ごとの人数は下記のとおりです。

【国民年金の平均月額】
- 全体の平均月額:5万6316円
- 男性の平均月額:5万8798円
- 女性の平均月額:5万4426円
【国民年金の受給額ごとの人数】
- 1万円未満:6万5660人
- 1万円以上~2万円未満:27万4330人
- 2万円以上~3万円未満:88万1065人
- 3万円以上~4万円未満:266万1520人
- 4万円以上~5万円未満:465万5774人
- 5万円以上~6万円未満:824万6178人
- 6万円以上~7万円未満:1484万7491人
- 7万円以上~:178万3609人
国民年金のみを受給する人には、主に厚生年金に一度も加入したことがないフリーランスや専業主婦などが該当します。
国民年金の平均月額は全体・男女ともに5万円台であり、これだけで老後の生活費を賄うのは厳しいことがうかがえます。
3.2 「厚生年金」は月いくら受給できるのが普通?
厚生労働省年金局の同資料より、厚生年金の平均月額・厚生年金の受給額ごとの人数も確認していきましょう。
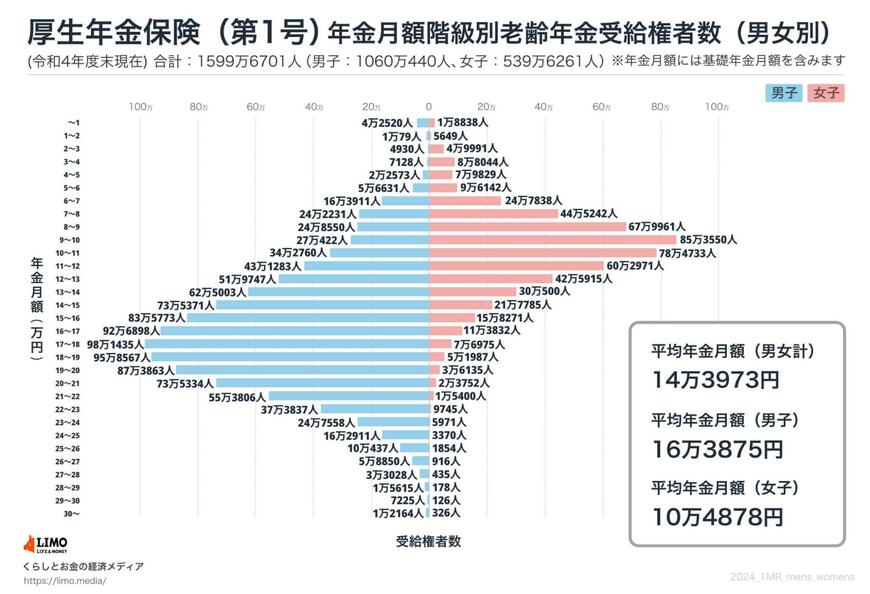
【厚生年金の平均月額】
- 全体の平均月額:14万3973円
- 男性の平均月額:16万3875円
- 女性の平均月額:10万4878円
【厚生年金の受給額ごとの人数】
- 1万円未満:6万1358人
- 1万円以上~2万円未満:1万5728人
- 2万円以上~3万円未満:5万4921人
- 3万円以上~4万円未満:9万5172人
- 4万円以上~5万円未満:10万2402人
- 5万円以上~6万円未満:15万2773人
- 6万円以上~7万円未満:41万1749人
- 7万円以上~8万円未満:68万7473人
- 8万円以上~9万円未満:92万8511人
- 9万円以上~10万円未満:112万3972人
- 10万円以上~11万円未満:112万7493人
- 11万円以上~12万円未満:103万4254人
- 12万円以上~13万円未満:94万5662人
- 13万円以上~14万円未満:92万5503人
- 14万円以上~15万円未満:95万3156人
- 15万円以上~16万円未満:99万4044人
- 16万円以上~17万円未満:104万730人
- 17万円以上~18万円未満:105万8410人
- 18万円以上~19万円未満:101万554人
- 19万円以上~20万円未満:90万9998人
- 20万円以上~21万円未満:75万9086人
- 21万円以上~22万円未満:56万9206人
- 22万円以上~23万円未満:38万3582人
- 23万円以上~24万円未満:25万3529人
- 24万円以上~25万円未満:16万6281人
- 25万円以上~26万円未満:10万2291人
- 26万円以上~27万円未満:5万9766人
- 27万円以上~28万円未満:3万3463人
- 28万円以上~29万円未満:1万5793人
- 29万円以上~30万円未満:7351人
- 30万円以上~:1万2490人
厚生年金は主に会社員や公務員が「国民年金に上乗せ」して加入するもののため、上記で提示した厚生年金額には国民年金の部分も含まれています。
厚生年金の平均月額は全体で14万円台ですが、男女別では男性が約16万円、女性が約10万円と大きな差が生じています。
厚生年金は、年収や加入期間によって受給額が変わるため、国民年金よりも個人差が大きくなりやすいです。
将来受け取る年金額は人によって大きく変わるため、より詳細な年金見込額がしりたい方は「ねんきんネット」もしくは「ねんきん定期便」で確認することをおすすめします。
4. 年金だけに頼らない老後の資金準備をしておこう
本記事では、おひとりさま世帯の「老後の家計収支事情」について詳しく紹介しました。
近年、老後をおひとりさまとして迎える人が増えており、その割合は3世帯に1世帯にのぼります。
平均的なおひとりさまシニア世帯の家計収支では、年金だけでは毎月約3万円の赤字が生じる可能性が高いため、年金だけに頼らない老後の資金準備が重要になるでしょう。
4.1 ご参考:単身世帯の貯蓄額の平均値と中央値《20歳代~70歳代》

単身世帯(20歳代〜70歳代)貯蓄額の平均値と中央値
- 20歳代:平均値121万円・中央値9万円
- 30歳代:平均値594万円・中央値100万円
- 40歳代:平均値559万円・中央値47万円
- 50歳代:平均値1391万円・中央値80万円
- 60歳代:平均値1468万円・中央値210万円
- 70歳代:平均値1529万円・中央値500万円
※金融資産非保有世帯を含む


参考資料
- 厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「2023(令和5)年 国民生活基礎調査の概況」
- 総務省「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」
- 金融広報中央委員会「家計の金融行動に関する世論調査[単身世帯調査](令和5年)」
和田 直子


