


2024年5月17日に公表された総務省統計局「家計調査報告(貯蓄・負債編)-2023年(令和5年)平均結果-(二人以上の世帯)」によれば、世帯主が65歳以上の無職世帯の貯蓄額は2500万円を超え、過去5年間で最高となりました。
一方で、長引く物価高においては、「貯蓄が増え続ける家庭もあるのか…」「今のままでは老後が不安」というご家庭もあるでしょう。
一般的な年金受給開始年齢は65歳からとなっており、65歳を境目に働き続けるか、リタイアしてセカンドライフを過ごすか悩まれる方も多いと思います。今回は65歳以上のリアルなお金事情を見ていきましょう。
1. 最新【65歳以上・無職世帯】貯蓄額の平均2500万円超へ。有価証券が80万円増
総務省統計局「家計調査報告(貯蓄・負債編)-2023年(令和5年)平均結果-(二人以上の世帯)」を参考に、まずは世帯主が65歳以上の貯蓄を見ていきましょう。
【写真1枚目/全6枚】65歳以上の貯蓄分布。2枚目~「無職世帯だけ」の平均貯蓄額の推移は?1/6
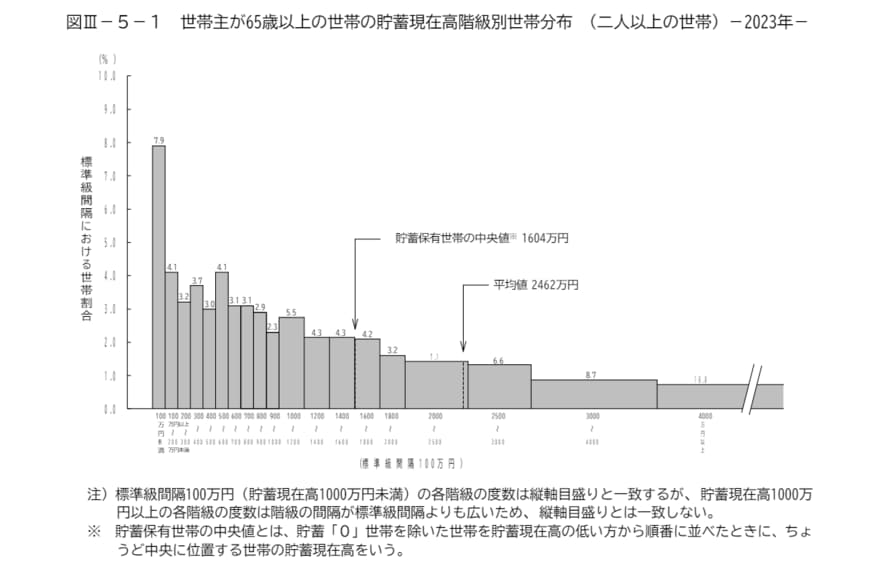
上記によると、「世帯主が65歳以上の二人以上世帯」の貯蓄現在高は次のとおりです。
1.1 65歳以上の二人以上世帯の貯蓄額(平均・中央値)
- 平均:2462万円
- 貯蓄保有世帯の中央値:1604万円
65歳以上の貯蓄は平均2462万円でした。ただし、貯蓄保有世帯の中央値となると約800万円下がり、1604万円となっています。
グラフをみると金額帯にわたって割合もさまざま。

貯蓄300万円未満の世帯が15.2%いる一方で、2500万円以上が34.1%とおよそ3分の1を占めており、家庭差が見て取れます。
では、65歳以上・無職世帯の平均貯蓄額を確認しましょう。
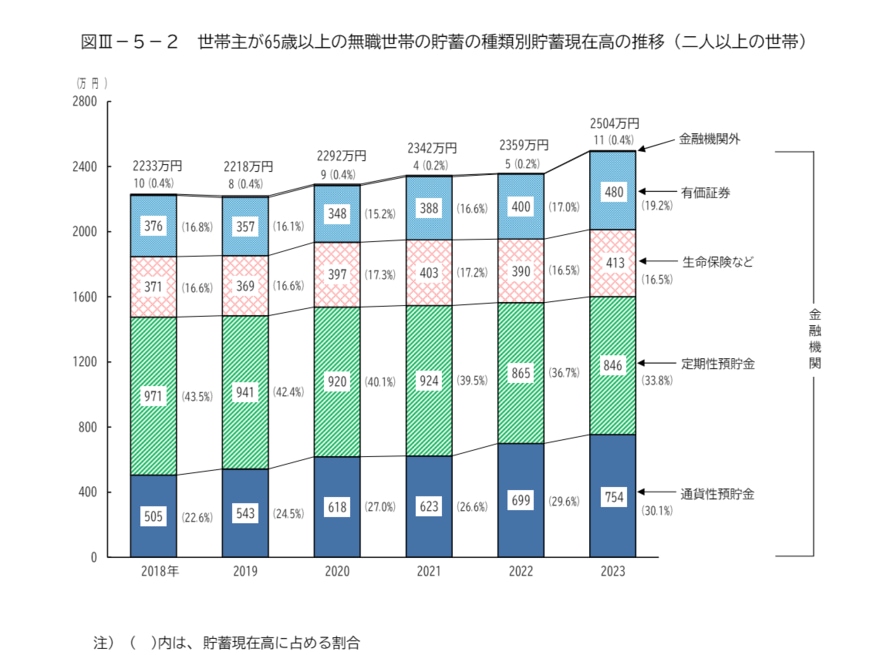
65歳以上で無職の夫婦帯の平均貯蓄額は2504万円となっており、先程の65歳以上全体よりも高く、2500万円を超えました。2019年には2218万円でしたが、過去5年で最高額となっています。
内訳をみると有価証券が480万円となっており、前年比+80万円と最も増えています。次に増えたのが通貨性預貯金で754万円(前年比+55万円)ですが、一方で定期性預貯金は846万円(前年比▲19万円)となっています。
貯蓄額を増やすには預貯金だけでなく、有価証券などを検討するのも一つでしょう。
2. 【2024年度は2.7%増額】厚生年金と国民年金の月額はいくらか
65歳以上無職世帯の貯蓄額をみると、まとまった貯蓄を保有されている方が多い印象です。リタイアすれば基本的に老後の柱は年金や貯蓄になりますから、貯蓄はきちんと用意しておきたいところです。
年金に関しては不安が叫ばれて久しいですが、2024年度は物価高により2.7%の増額でした。しかしマクロ経済スライドの調整により実質的には目減りとなっていて、物価高ほどは上がっていません。
参考までに、厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」より、厚生年金と国民年金の平均的な年金月額も見ていきましょう。
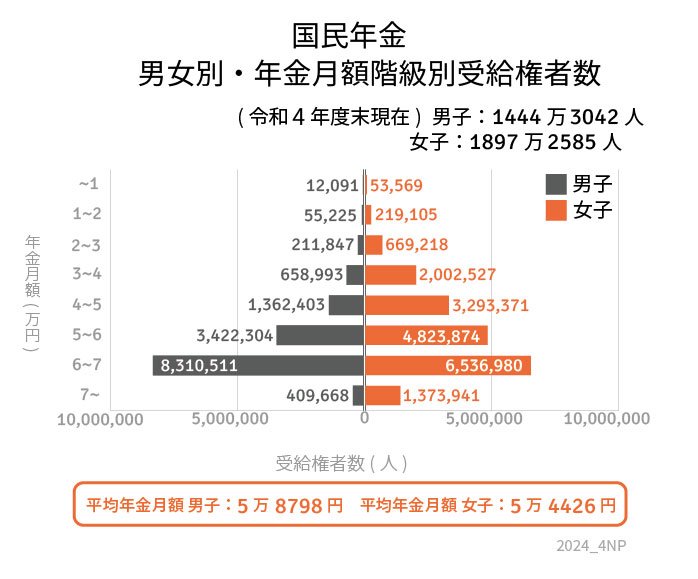
2.1 国民年金(老齢基礎年金)の平均受給額一覧
- 〈全体〉平均年金月額:5万6316円
- 〈男性〉平均年金月額:5万8798円
- 〈女性〉平均年金月額:5万4426円
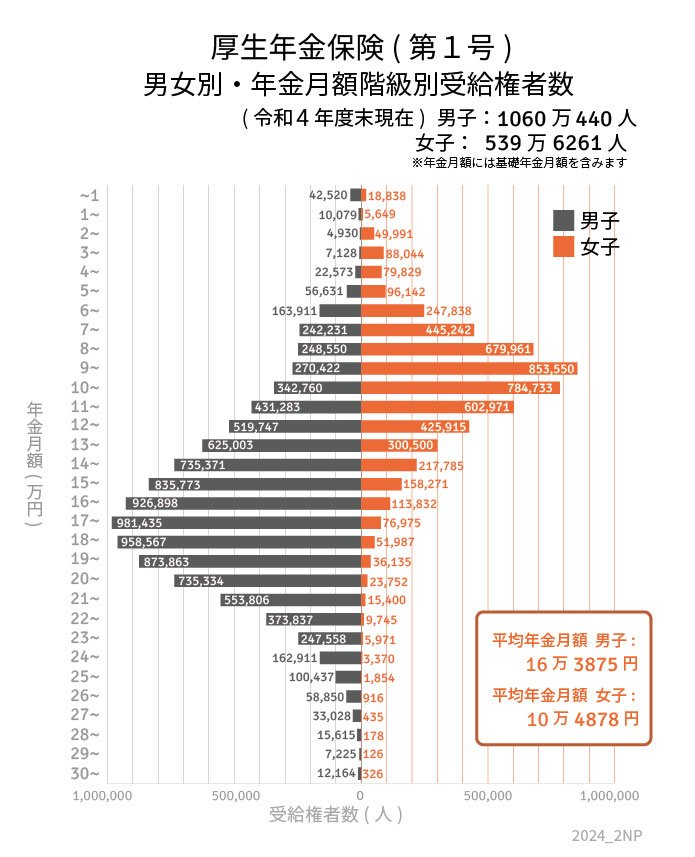
2.2 厚生年金の平均年金月額の平均受給額一覧
- 〈全体〉平均年金月額:14万3973円
- 〈男性〉平均年金月額:16万3875円
- 〈女性〉平均年金月額:10万4878円
※国民年金部分を含む
国民年金は5万6316円、厚生年金は14万3973円が平均的な受給額でした。
その家庭によって加入している年金や、年金の加入状況は異なるもの。
基本的に国民年金は20~60歳未満の方が、厚生年金は会社員や公務員などが加入して支払うものですが、将来の受給予定額については確認したことがないという方も少なくないでしょう。
上記のグラフをみてもわかる通り、年金受給額は個人差が大きいですから、現役時代から受給予定額を確認し、キャリアプランや資産形成を考えたいものです。
では、最後に65歳以上のリアルな生活費はいくらなのか、平均月額やその内訳の金額まで見ていきましょう。
3. 【現代シニア】月の「生活費一覧」でみる平均額とは
最後に総務省統計局の「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」より、「65歳以上の夫婦のみの無職世帯」の家計収支を見ていきます。
3.1 65歳以上・夫婦のみの無職世帯の月の「生活費一覧」
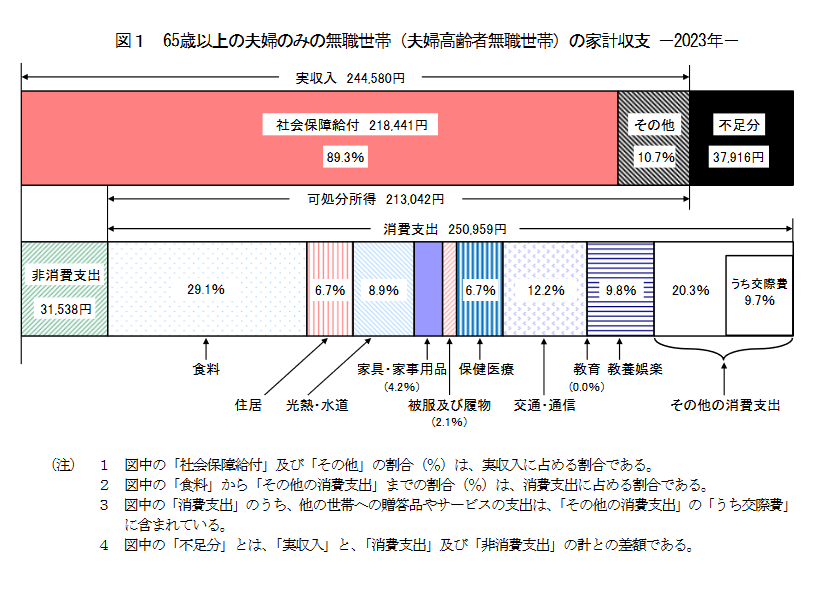
月の収入
収入:24万4580円(うち社会保障給付)21万8441円
月の支出
- 消費支出:25万959円
- うち食料:7万2930円
- うち住居:1万6827円
- うち光熱・水道:2万2422円
- うち家具・家具用品:1万477円
- うち被服及び履物:5159円
- うち保健医療:1万6879円
- うち交通・通信:3万729円
- うちその他:5万839円
- 非消費支出:3万1538円
消費支出合計28万2497円
月の収支:▲3万7916円
上記を見て分かる通り、収入のうち公的年金は21万円台が平均のようです。
一方で、物価高などの影響により消費支出は去年の23万6696円から25万959円に上がっており、月▲3万7916円の赤字となりました。
今回の社会情勢の影響による物価高のように、老後どのような支出や収入の変化が起こるかはわかりません。
最近では60歳以降も働く方が増えていますが、長く働き続けるキャリアプランと、また老後に向けて早くから長期的に資産形成をしていくことは重要でしょう。
4. わが家の貯蓄・年金・生活費の確認からはじめよう
今回は平均的な貯蓄額と年金、生活費までみてきました。
65歳以上・無職世帯の貯蓄額は増加していますが、その背景としては貯蓄に預貯金だけでなく、有価証券などほかの金融商品を保有していることが影響していることも考えられるでしょう。
2024年から新NISAがスタートし、初心者の方でも資産運用がはじめやすくなりました。一方で、年金制度への不安は高まっており、各家庭が早くから老後に備えて長期的な資産形成をはじめる必要性は高まっています。
老後資金を考える際には、まず将来の年金受給予定額を確認しましょう。年金受給予定額を確認することで、おおよその老後の月の収入の目安が把握できます。
それに対してご家庭の老後の生活費を計算し、月の収支で不足する分は私的年金や貯蓄などからまかなうことになります。
もちろん長く仕事を続けて収入を得ることもできますが、いつまで働けるかは誰にもわかりません。資産形成で預貯金だけでなく、運用を取り入れて「お金に働いてもらう」ことも大切でしょう。これを機にご家庭にあった老後対策を検討してみてください。


参考資料
- 厚生労働省「令和6年度の年金額改定についてお知らせします」
- 厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」
宮野 茉莉子


