


将来(老後)の生活を支えてくれる年金。
不安になる報道を目にすることもありますが、年金制度が破綻することはないと言われています。
とはいえ、十分な金額を受給できるとも言い切れません。
比較的「手厚い」とされる厚生年金でも、男女差があるのです。
厚生年金を受給する人の人数や平均受給額、男女の違いについて見ていきましょう。
【注目記事】「厚生年金」最新の平均月額は14万円。基礎年金だけの人はいくらか
厚生年金とは
厚生年金とは、日本の公的年金のうち2階部分にあたる年金のことです。
第2号被保険者である公務員や会社員などが、1階部分の国民年金に上乗せして加入します。
1/3
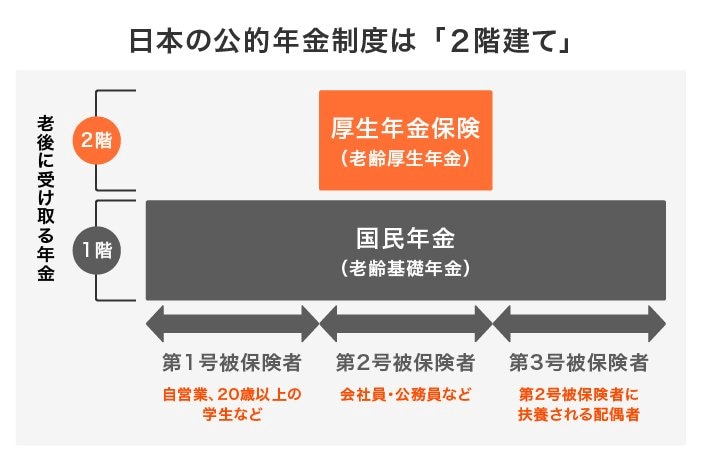
出所:日本年金機構「国民年金・厚生年金保険 被保険者のしおり」(令和4年4月)、厚生労働省「日本の公的年金は『2階建て』」をもとに、LIMO編集部作成
老後に受け取る老齢厚生年金の金額は、加入期間や納付保険料によって決まります。
- 2003年3月以前:平均標準報酬月額×7.125/1000×2003年3月までの加入期間の月数
- 2003年4月以降:平均標準報酬額×5.481/1000×2003年4月以降の加入期間の月数
加入期間によって計算方法は変わり、上記の合計が老齢厚生年金(報酬比例部分)の金額となります。
こちらにプラスして、国民年金(老齢基礎年金)が将来受け取れるということです。
では、厚生年金の支給額は平均でいくらなのでしょうか。
厚生年金「男女合計」の平均は年額で約170万円
厚生労働省「令和3年度 厚生年金保険・国民年金事業の概況」より、2021年度末現在での厚生年金の平均額を見ていきましょう。
こちらの金額には老齢基礎年金の金額も含まれます。
2/3
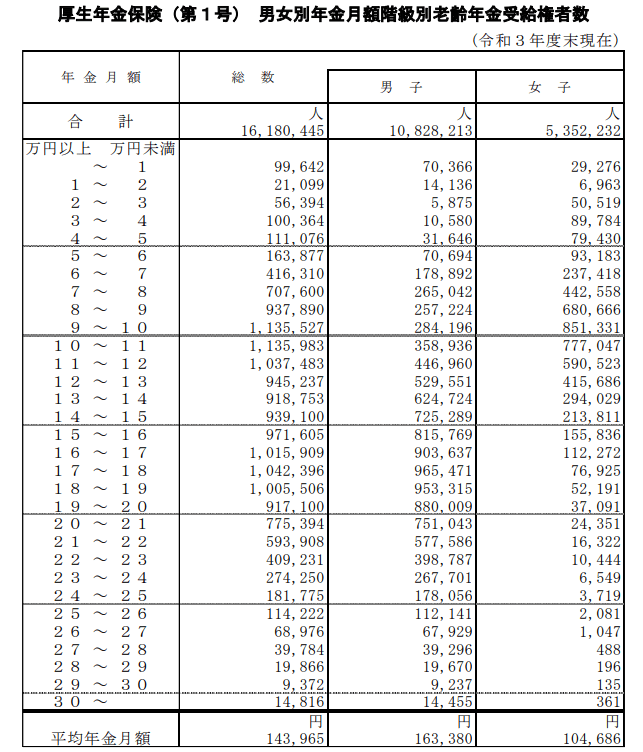
出所:厚生労働省「令和3年度 厚生年金保険・国民年金事業の概況」
全体:14万3965円
- 男子:16万3380円
- 女子:10万4686円
月額で14万3965円なので、年額にすると172万7580円です。
しかし、男女で約6万円もの差があることに注意が必要です。
月額で約6万円なので、年間では約70万円も平均に差があることになります。
厚生年金は個人差が激しい
そもそも厚生年金は、現役時代の報酬や加入期間によって受給額が決まるため、個人差が激しいとされています。
先程の厚生労働省の資料から、受給額1万円ごとの人数も見ていきましょう。
- 1万円未満:9万9642人
- 1万円以上~2万円未満:2万1099人
- 2万円以上~3万円未満:5万6394人
- 3万円以上~4万円未満:10万364人
- 4万円以上~5万円未満:11万1076人
- 5万円以上~6万円未満:16万3877人
- 6万円以上~7万円未満:41万6310人
- 7万円以上~8万円未満:70万7600人
- 8万円以上~9万円未満:93万7890人
- 9万円以上~10万円未満:113万5527人
- 10万円以上~11万円未満:113万5983人
- 11万円以上~12万円未満:103万7483人
- 12万円以上~13万円未満:94万5237人
- 13万円以上~14万円未満:91万8753人
- 14万円以上~15万円未満:93万9100人
- 15万円以上~16万円未満:97万1605人
- 16万円以上~17万円未満:101万5909人
- 17万円以上~18万円未満:104万2396人
- 18万円以上~19万円未満:100万5506人
- 19万円以上~20万円未満:91万7100人
- 20万円以上~21万円未満:77万5394人
- 21万円以上~22万円未満:59万3908人
- 22万円以上~23万円未満:40万9231人
- 23万円以上~24万円未満:27万4250人
- 24万円以上~25万円未満:18万1775人
- 25万円以上~26万円未満:11万4222人
- 26万円以上~27万円未満:6万8976人
- 27万円以上~28万円未満:3万9784人
- 28万円以上~29万円未満:1万9866人
- 29万円以上~30万円未満:9372人
- 30万円以上~:1万4816人
いかがでしょうか。
30万円以上の方がいる一方で、5万円未満の方もいます。繰り返しますが、こちらには国民年金(老齢基礎年金)の金額も含まれます。
男女差が生まれた原因として、
- 女性の賃金は男性より少ない傾向にあった
- 女性は結婚や出産、介護などを理由にキャリアダウンすることが多く、厚生年金の加入期間が短い傾向にある
などが考えられます。
共働き世帯が増えるにつれ、こうした格差は少しずつ埋まっていくでしょう。
ただし、個人差が埋まることはありません。受給額に差がある以上、老後の備えも個人によって異なるのです。
老後の資金はいくら必要なのか
ひとことに老後の備えといっても、金額が決まっているわけではありません。
企業年金があるか、退職金制度があるか等によって、収入の見込みも異なるでしょう。
反対に、居住地や家族構成等によって、支出の金額も個人差があります。
まずはこうした老後の収支を考えてみましょう。
収入は把握しやすいのですが、支出の目安がわからないという方もいます。
この場合、65歳以上の平均を参考にしてみるのもひとつです。
総務省の「家計調査(家計収支編)2021年」によると、65歳以上の夫婦のみの無職世帯という場合、消費支出の平均は22万4436円でした。
3/3

出所:総務省「家計調査(家計収支編)2021年」
くわえて、税金や保険料などが3万664円かかります。
一方、項目ごとにくわしくみると、住居費は1万6498円となっています。
持ち家世帯の場合は「0円」になるため、平均としては1万円台となってしまいましたが、賃貸住まいの方は家賃の上乗せが必要です。
このように、平均値を参考に、我が家の場合で差し引きしてみましょう。
老後の備えは早めに始める
厚生年金の平均は年額で約170万円ですが男女差は約70万円あります。
個人差があることを知り、平均だけでなく「自分自身の目安額」を把握しましょう。
多くの方が、年金だけでは不足します。足りない分の貯蓄が必要となりますが、早く始めるほど月々の負担は減ります。
まずは現状を把握し、計画を立ててみてはいかがでしょうか。



参考資料
太田 彩子


