


厚生労働省が令和4年度の年金支給額を令和3年度から0.4%の引き下げると公表しました。このニュースを受け、老後の年金への不安が増した方も多いでしょう。
いまの働く世代の方は、一体いくら年金を受給できるのか予測がつかないですよね。少子高齢化が進む現代においては、今より年金支給額が下がることも考えられます。
参考までに、現代のシニア世代の方は1カ月いくらくらい年金を受給しているのでしょうか。国民年金と厚生年金にわけて、その平均額や分布を確認しましょう。
【注目記事】50歳を超えてから「月30万円の不労所得」を作る4つの方法
国民年金、1カ月の受給額はいくらか
国民年金は、20歳以上60歳未満の方が原則加入するもの。自営業やフリーランス、専業主婦の方は国民年金になります。一方の厚生年金は、会社員や公務員などの方が加入するものです。こちらは加入月数や収入額に応じて支給額は異なります。
では、厚生労働省「令和2年度 厚生年金保険・国民年金事業の概況」より、まずは国民年金の1カ月の平均額と分布を確認しましょう。
国民年金の年金月額
全体平均月額:5万6252円
- 男子平均月額:5万9040円
- 女子平均月額:5万4112円
1/2

国民年金はさほど男女差がなく、平均で5万円台です。ただ、国民年金のみで老後生活するのは難しいでしょう。
ちなみに厚生労働省によると、令和4年度の国民年金の満額は「月額6万4816 円」(▲259円)になります。満額が受給できる方は少ないと分かりますね。
厚生年金、1カ月の受給額はいくらか
次に、厚生年金の1カ月の受給額の平均と分布を確認しましょう。
厚生年金の年金月額
全体平均月額:14万4366円
- 男子平均月額:16万4742円
- 女子平均月額:10万3808円
2/2
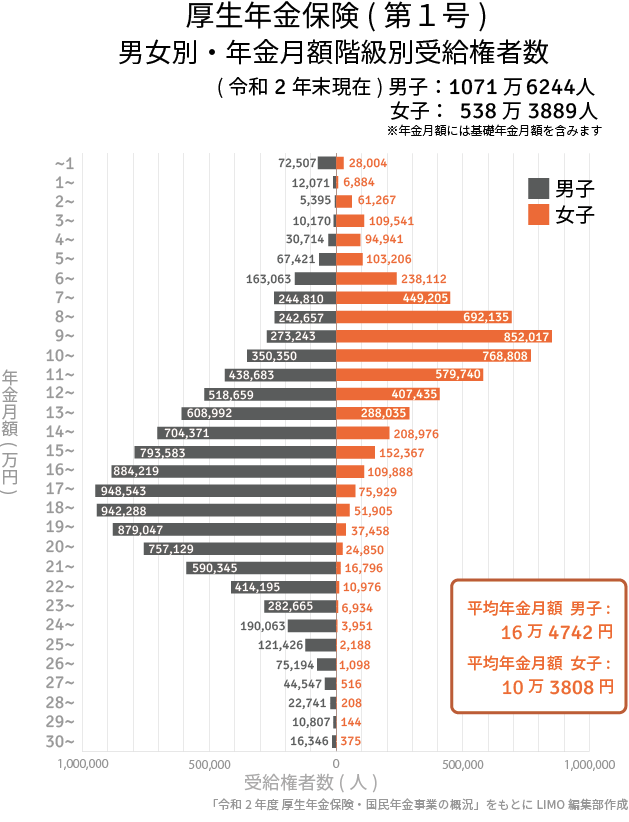
先ほど確認した通り、厚生年金は加入月数や収入に応じて個人差が大きくなります。上記を見ても分かる通り、男性のボリュームゾーンは15~20万円、女性のボリュームゾーンは7~12万円です。
これは女性の方が収入が少ないこと、また育児や介護などで離職したり、扶養内で働かれたりすることが多いからでしょう。女性が公的年金を増やしたい場合は、このポイントについて考える必要がありますね。
厚生労働省によれば、令和4年度の厚生年金(夫婦2人分の老齢基礎年金を含む標準的な年金額)は21万9593円(▲903円)です。 これは平均的な収入(平均標準報酬(賞与含む月額換算)43.9万円)で40年間就業した場合に受け取り始める年金で、「老齢厚生年金+2人分の老齢基礎年金(満額)」になります。
「自分で年金を作る」方法2つ
これまで、国民年金と厚生年金の平均受給額や分布を確認してきました。ご自身がいくらくらい年金を受け取れそうかは、ねんきんネットなどで確認しましょう。
ただ、「実際にいくら受け取れるかわからない」という不安は残ります。老後生活の柱となるのはまず公的年金ですが、「自分で年金を作る」という発想も現代ではもつといいでしょう。
たとえば国民年金の第1号被保険者の方は「国民年金基金」に加入できます。国民年金基金は、自営業者などが国民年金(老齢基礎年金)に上乗せできる公的な年金制度です。
掛金や受け取り期間をご自身のライフプランに合わせて設計でき、将来受け取れる年金額を確認してから加入できます。「年金がいくら貰えるかわからない」という不安が薄れますね。掛金は全額所得控除の対象になるので、所得税や住民税の軽減もできます。
また、最近話題にのぼる「iDeCo(イデコ:個人型確定拠出年金)」は自分で元本確保型(定期預金や保険)や投資信託から金融商品を選び、金額を決めて積み立てる私的年金制度です。原則、60歳以降に受け取れます。
通常20.315%かかる運用益が非課税になり、掛金は全額所得控除されます。受給時には、公的年金控除や退職所得控除が使えます。拠出限度額は自営業や会社員・公務員、専業主婦などによってそれぞれ異なるので、事前に確認しましょう。
公的年金だけでなく、自分で考えながら年金を作ることはこれからの時代は必須と言えそうです。2019年には老後2000万円問題が話題となりましたが、老後に必要な資金はまとまった金額になります。できるだけ早いうちから情報収集をして、自分で年金を作ったり、老後に貯蓄をしたりして対策を行いましょう。

参考資料


宮野 茉莉子


