【NISAと個人向け国債のシミュレーション】100万円は5年後いくらになる?国債の固定5年は108万6458円、NISAで年3%なら115万9274円


目次[開く][閉じる]
- 1. 【NISAと個人向け国債のシミュレーション】個人向け国債なら100万円は固定5年で5年後に108万6458円
- 1.1 個人向け国債に100万円を置くと満期にいくらになる
- 1.2 国債は1万円から、毎月募集がある
- 2. 【NISAのシミュレーション】年3%で運用できたと仮定すると、5年後に115万9274円
- 2.1 100万円を年3%で運用できた場合の金額
- 2.2 NISAの試算は元本保証ではない
- 3. 【早見表】50万円・200万円なら、国債とNISAでいくら違う?
- 3.1 【早見表】5年後の金額(国債の固定5年とNISAの試算)
- 3.2 毎月の積立なら金融庁のシミュレーターも使える
- 4. 【使う時期で分ける】国債とNISA、どちらに置くか考える3つの手順
- 4.1 国債は発行から1年たてば換金できる
- 4.2 NISAの年間投資枠は、つみたて投資枠120万円・成長投資枠240万円
- 5. 【冬のボーナスで考える】30万円を国債とNISAに分けて置いた場合
- 5.1 【試算】30万円の置き方別、5年後の金額
- 5.2 置く前に確かめたい3つのこと
- 6. まとめにかえて
- 7. 免責事項
- 参考資料
3. 【早見表】50万円・200万円なら、国債とNISAでいくら違う?
置く金額を変えた場合も見ておきましょう。国債は固定5年、NISAは年3%で5年運用できたと仮定した場合の5年後の金額です。
3.1 【早見表】5年後の金額(国債の固定5年とNISAの試算)
- 50万円:国債54万3229円、NISA57万9637円
- 100万円:国債108万6458円、NISA115万9274円
- 200万円:国債217万2916円、NISA231万8548円
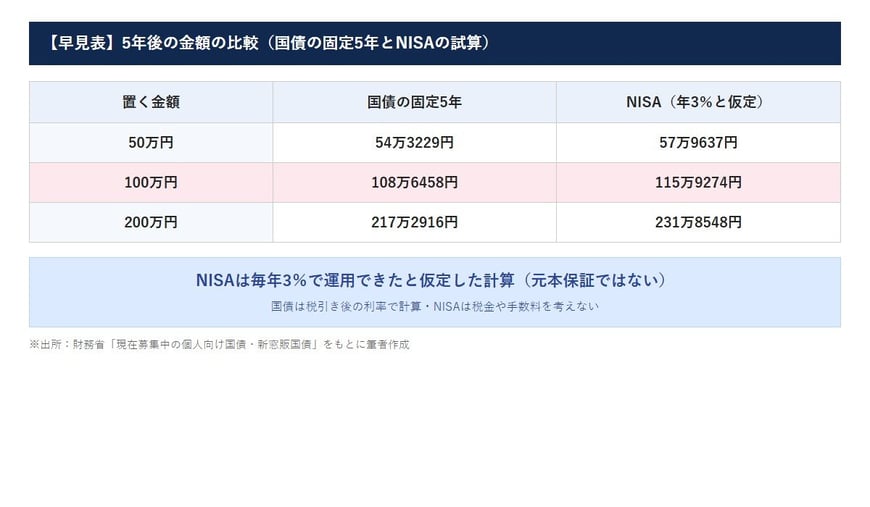
金額が大きくなるほど、5年後の差も大きくなります。一方で、値下がりしたときに減る金額も大きくなる点は、あわせて考えておきたいところです。置く金額は、減っても生活に困らない範囲にとどめておくと安心しやすいでしょう。
早見表の金額は、あくまで目安です。国債は満期まで持った場合、NISAは毎年3%で運用できた場合の数字で、実際の運用の結果は年によって上下します。途中で使う可能性が少しでもあるお金は、換金しやすさもあわせて比べておきたいところです。
3.2 毎月の積立なら金融庁のシミュレーターも使える
まとめて置くのではなく、毎月少しずつ積み立てる方法もあります。金融庁の「つみたてシミュレーター」では、毎月3万円を年3%で10年積み立てると418万円、毎月5万円なら697万円という結果でした。
自分の積立の金額や期間を入れて試せるので、ボーナスとは別に、毎月いくら回せるかを考えるときに使ってみるとよいでしょう。
4. 【使う時期で分ける】国債とNISA、どちらに置くか考える3つの手順
国債とNISAは、どちらが正解というものではありません。そのお金を使う時期から考えてみましょう。
- 1年以内に使う予定のお金は、預金など、すぐに引き出せる場所に残す
- 1年以上使わず、元本を減らしたくないお金は、個人向け国債を考える
- 5年、10年と長く使わず、値動きがあってもよいお金は、NISAを考える
4.1 国債は発行から1年たてば換金できる
個人向け国債は、発行から1年たてば原則としていつでも換金できます。差し引かれるのは、直前2回分の利子(税引前)の0.79685倍にあたる金額です。
元本や利子の支払いについて、財務省は国が責任を持つとしています。それでも、国の財政に大きな問題が起きた場合まで、影響がまったくないとは言い切れない点も、知っておきたいところです。
4.2 NISAの年間投資枠は、つみたて投資枠120万円・成長投資枠240万円
金融庁によると、NISAの口座は日本国内に住んでいる18歳以上の人が開設でき、年間投資枠の上限は、つみたて投資枠が年120万円、成長投資枠が年240万円です。まとまったお金を一度に入れる場合は、成長投資枠の金額の範囲で考えることになります。
年間投資枠の範囲で、無理のない金額から始めるのがポイントです。一度に全額を入れず、何回かに分けて買う方法もあります。
5. 【冬のボーナスで考える】30万円を国債とNISAに分けて置いた場合
2025年の年末賞与の平均は1人42万4889円でした(厚生労働省「毎月勤労統計調査」)。ここでは、ボーナスのうち30万円を5年使わない前提で置いた場合を考えてみます。
5.1 【試算】30万円の置き方別、5年後の金額
- 全額を国債の固定5年に置く:32万5937円
- 15万円ずつ国債とNISAに分ける:33万6859円(国債16万2968円、NISA17万3891円)
- 全額をNISAで年3%で運用できた場合:34万7782円
分けて置くと、NISAの値動きの影響を半分に抑えながら、国債より多くなる可能性も残せます。どちらか一方に決めにくいときは、分けて置く考え方もあるでしょう。
5.2 置く前に確かめたい3つのこと
まず、ボーナスのうち、年末年始の支払いなど近いうちに使う分を先に取り分けておきましょう。そのうえで、5年使わないと決められる金額だけを国債やNISAに回すのがポイントです。
次に、NISAで値下がりしたときに、慌てて売らずに待てるかも考えておきたいところです。値動きが気になって眠れないようなら、国債の割合を増やすほうが落ち着いて持ち続けやすいでしょう。
最後に、国債は申し込む回の利率を確かめておきましょう。受け取ったあとで申し込むなら、その回の募集の利率で計算し直すと、より正確な目安になります。
12月の募集からは一部の法人も買えるようになり、それにあわせて商品名が「個人向け国債プラス」へ変わる点も覚えておきましょう。
分けた割合は、毎年のボーナスのたびに見直してもかまいません。5年の間に使う予定が出てきたときに備えて、預金にも一定のお金を残しておくと安心しやすいでしょう。
国債もNISAも、少額から始められるのがポイントです。最初は小さく始めて、慣れてきたら金額を見直していく方法もあるでしょう。家族と共有しておくと、急な出費のときにどのお金から使うかも決めやすくなります。
6. まとめにかえて
100万円を個人向け国債の固定5年に置くと、5年後は108万6458円になる計算です。NISAで年3%で運用できたと仮定すると115万9274円ですが、元本保証ではありません。
増やすことだけでなく、いつ使うお金かを先に決めておくのがポイントです。ボーナスを受け取ったら、まずは使う分と置く分を分けるところから始めてみましょう。
国債とNISAは、どちらか一方を選ぶものではありません。使う時期に合わせて組み合わせることで、わが家に合った置き場所が見えてくるでしょう。国債の利率は募集の回ごとに変わるため、申し込む前に財務省のページで最新の利率を確かめておきましょう。
7. 免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の金融商品や投資信託の購入・売却、預け入れについて助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 購入や投資の判断は、財務省・金融庁や各金融機関の最新の情報、投資信託の交付目論見書などをご自身でご確認の上、自己責任で行ってください。
- 個人向け国債の利率や投資信託の基準価額、NISAの制度などは変更・変動する可能性があるため、必ず公式サイトでご確認ください。
参考資料
宮野 茉莉子