【NISAと個人向け国債のシミュレーション】100万円は5年後いくらになる?国債の固定5年は108万6458円、NISAで年3%なら115万9274円

Aash_SkyLine/shutterstock.com


目次[開く][閉じる]
- 1. 【NISAと個人向け国債のシミュレーション】個人向け国債なら100万円は固定5年で5年後に108万6458円
- 1.1 個人向け国債に100万円を置くと満期にいくらになる
- 1.2 国債は1万円から、毎月募集がある
- 2. 【NISAのシミュレーション】年3%で運用できたと仮定すると、5年後に115万9274円
- 2.1 100万円を年3%で運用できた場合の金額
- 2.2 NISAの試算は元本保証ではない
- 3. 【早見表】50万円・200万円なら、国債とNISAでいくら違う?
- 3.1 【早見表】5年後の金額(国債の固定5年とNISAの試算)
- 3.2 毎月の積立なら金融庁のシミュレーターも使える
- 4. 【使う時期で分ける】国債とNISA、どちらに置くか考える3つの手順
- 4.1 国債は発行から1年たてば換金できる
- 4.2 NISAの年間投資枠は、つみたて投資枠120万円・成長投資枠240万円
- 5. 【冬のボーナスで考える】30万円を国債とNISAに分けて置いた場合
- 5.1 【試算】30万円の置き方別、5年後の金額
- 5.2 置く前に確かめたい3つのこと
- 6. まとめにかえて
- 7. 免責事項
- 参考資料
使う予定が数年先のお金を、預金のままにしておくか、別の場所に移すか。そんな迷いを感じながら、手元のお金の行き先を探している人は少なくないはずです。
同じ金額でも、置き場所によって数年後の金額や、途中で引き出せるかどうかが変わります。数字を並べて比べておくと、わが家に合う置き方を考えやすくなるでしょう。
たとえば100万円を個人向け国債の固定5年に置くと、5年後には税引き後で108万6458円になる計算です。同じ100万円をNISAで年3%で運用できたと仮定すると、5年後は115万9274円になります。
本記事では、個人向け国債とNISAのシミュレーションを並べ、50万円・200万円の早見表と、使う時期でお金を分ける考え方を整理します。
1. 【NISAと個人向け国債のシミュレーション】個人向け国債なら100万円は固定5年で5年後に108万6458円
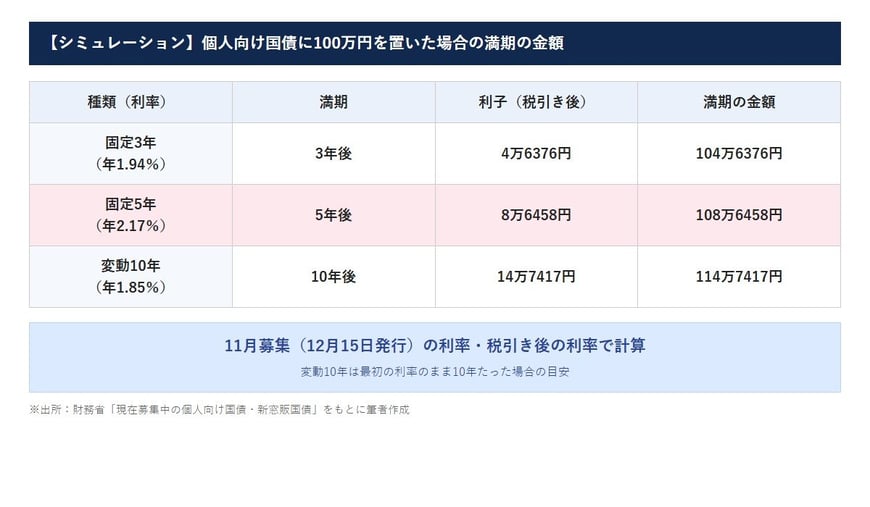
財務省のページで11月募集の個人向け国債を見ると、固定5年は年2.17%、固定3年は年1.94%、変動10年は年1.85%となっています。
1.1 個人向け国債に100万円を置くと満期にいくらになる
税引き後の利率をもとに、100万円を置いた場合の満期の金額を出してみましょう。変動10年は、最初の利率のまま10年たった場合の目安です。
- 固定3年:3年後に104万6376円(利子4万6376円)
- 固定5年:5年後に108万6458円(利子8万6458円)
- 変動10年:10年後に114万7417円(利子14万7417円)
1.2 国債は1万円から、毎月募集がある
個人向け国債は1万円から購入でき、毎月募集があります。ただし、発行から1年間は原則として換金できない点は、先に確かめておきたいところです。
利率は募集の回ごとに変わりますが、固定5年や固定3年は買ったときの利率が満期まで変わりません。受け取れる利子の金額が先に分かるのは、計画を立てやすい点といえるでしょう。
2. 【NISAのシミュレーション】年3%で運用できたと仮定すると、5年後に115万9274円
同じ100万円を、NISAの口座で投資信託などに投資した場合はどうなるでしょうか。ここでは、毎年3%で運用できたと仮定し、増えた分も運用に回した場合を計算しました。税金や手数料は考えていません。
2.1 100万円を年3%で運用できた場合の金額
- 3年後:109万2727円
- 5年後:115万9274円
- 10年後:134万3916円
5年後で比べると、NISAの試算は国債の固定5年より7万2816円多くなります。ただし、これは毎年3%で運用できたと仮定した場合の数字です。
2.2 NISAの試算は元本保証ではない
投資信託などは値動きがあり、運用の結果によっては元本を下回ることもあります。金融庁によると、NISA口座で投資した金融商品から得られる利益には税金がかかりません。
数字だけを見ると、NISAのほうが増えるように見えるかもしれません。ただ、国債は利率が低めでも元本は守られ、NISAは増える見込みがあるかわりに減ったり損をしたりすることもあります。どちらが合うかは、そのお金をいつ使うかで考えるのがポイントです。値動きがあっても長く置いておけるお金かどうかを、先に考えておきましょう。

