【ふるさと納税】12月31日までの寄附は1年分で合算。自己負担「2000円」は寄附ごとではなく1年に1回


目次[開く][閉じる]
- 1. ふるさと納税の控除は1月〜12月の年単位、12月31日までの寄附が今年分
- 1.1 12月31日までの寄附は今年分の所得税と翌年度の住民税から差し引かれる
- 1.2 1月1日以後の寄附は翌年分として扱われる
- 2. ふるさと納税の自己負担2000円は、寄附1回ごとではなく1年に1回
- 2.1 5つの自治体に1万円ずつ寄附しても、差し引かれる2000円は1回
- 2.2 寄附する自治体の数に制限はないが、控除の額には上限がある
- 3. ふるさと納税の控除は3つ、3万円なら住民税の特例分が1万9600円
- 3.1 所得税5600円と住民税の基本分2800円
- 3.2 住民税の特例分1万9600円には「所得割額の2割」の上限がある
- 4. ふるさと納税の控除の上限は、扶養している家族やほかの控除で変わる
- 4.1 配偶者控除や扶養控除があると住民税の所得割額が下がる
- 4.2 医療費控除や住宅ローン控除を受ける年も上限を確かめる
- 4.3 所得税が0円の人は住民税の申告書を出す
- 5. ふるさと納税の返礼品は一時所得、年間50万円を超えた分が課税の対象
- 5.1 生命保険の一時金や懸賞の賞金も一時所得に当たる
- 6. まとめ
- 参考資料
3. ふるさと納税の控除は3つ、3万円なら住民税の特例分が1万9600円
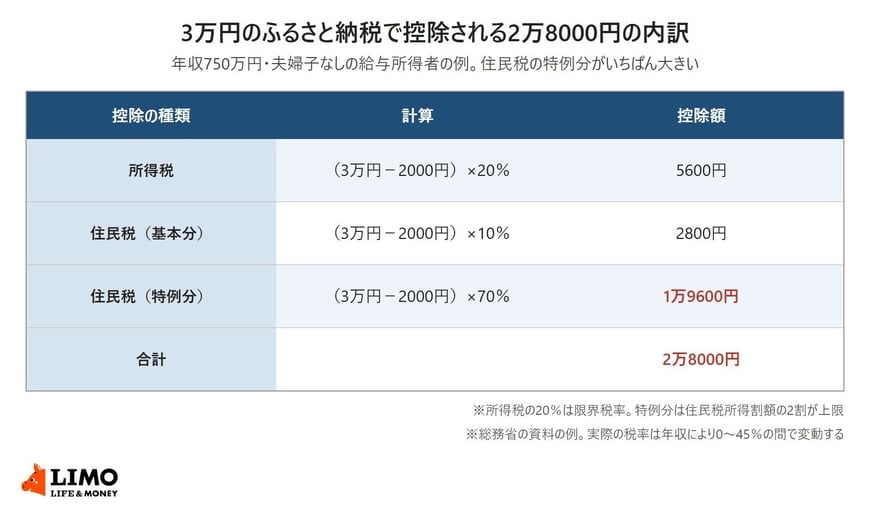
2000円を超える部分は、所得税、住民税の基本分、住民税の特例分の3つに分けて控除されます。総務省の資料にある年収750万円の例で、3万円を寄附したときの内訳を見ていきます。
年収750万円・夫婦子なしの給与所得者が3万円を寄附した例では、控除される2万8000円のうち1万9600円が住民税の特例分です2/2
出所:総務省「ふるさと納税制度について」をもとにLIMO編集部作成
3.1 所得税5600円と住民税の基本分2800円
総務省の資料では、年収750万円で夫婦子なしの給与所得者(所得税の限界税率20%)が、3万円を寄附した場合を例にしています。所得税からの控除は、3万円から2000円を引いた2万8000円に20%をかけた5600円です。
住民税の基本分は、2万8000円に10%をかけた2800円です。所得税の対象となる寄附額は総所得金額等の40%、住民税の基本分は30%が上限とされています。
3.2 住民税の特例分1万9600円には「所得割額の2割」の上限がある
残りの住民税の特例分は、2万8000円に「100%−10%−20%」をかけた1万9600円で、3つを合わせると2万8000円になります。所得税の税率は、課税所得に応じて0〜45%の間で変わります。
特例分には、住民税所得割額の2割という上限があります。特例分がこの2割を超えると、3つの控除を合わせても2000円を超える部分の全額は控除されず、実質の負担が2000円を超えます。
12月31日までの寄附は、1年分を合計した額から2000円を引いて控除の額が決まります。年末にもう1件寄附するときは、すでに寄附した分と合わせた合計額で考えることになります。
控除の内訳は、所得税の分と住民税の基本分、特例分の3つです。どの自治体にいくら寄附したかは、寄附先から届く受領書で確かめられます。
ここからは、控除の上限が家族構成やほかの控除で変わる理由と、返礼品にかかる税金を確認します。
4. ふるさと納税の控除の上限は、扶養している家族やほかの控除で変わる
総務省は、受けられる寄附金控除の額には上限があり、寄附をした人の収入や、ほかの控除などの状況によって変わるとしています。同じ年収でも、上限が同じになるとは限りません。
4.1 配偶者控除や扶養控除があると住民税の所得割額が下がる
住民税の特例分の上限は、住民税所得割額の2割です。配偶者控除や扶養控除を受けている人は、その分だけ課税される所得が少なくなり、所得割額も下がります。
総務省の制度の説明で使われている例も、年収750万円の「夫婦子なし」や、年収700万円で「扶養家族が配偶者のみ」と、家族構成を前提にしています。年収だけでなく、扶養している家族の人数でも上限が変わるためです。
4.2 医療費控除や住宅ローン控除を受ける年も上限を確かめる
医療費控除などの所得控除が増える年は、課税される所得が減り、上限も下がることがあります。住宅ローン控除などほかの税額控除を受けている人も、所得税や住民税の状況が変わります。
具体的な上限額の計算は、住んでいる市区町村の住民税を担当する部署に問い合わせるよう、総務省は案内しています。自治体によっては上限を答えられない場合もあるとしています。
4.3 所得税が0円の人は住民税の申告書を出す
年末調整などで所得税が0円になっていて、住民税からだけ控除を受ける人は、住民税に関する申告書を住んでいる市区町村に出す必要があります。
5. ふるさと納税の返礼品は一時所得、年間50万円を超えた分が課税の対象
寄附のお礼として自治体から届く特産品は、一時所得に当たります。総務省は、ふるさと納税が特産品を得るための支出ではなく、寄附金控除の対象とされていることに伴う扱いだと説明しています。
5.1 生命保険の一時金や懸賞の賞金も一時所得に当たる
一時所得は、年間50万円を超える場合に、超えた額が課税の対象になります。懸賞や福引きの賞金品、生命保険の一時金、損害保険の満期払戻金なども一時所得に当たるため、同じ年に受け取ったものがある人は合わせて確かめておきたいところです。
6. まとめ
ふるさと納税の控除は1月〜12月の年単位で、12月31日までの寄附が今年分になります。自己負担の2000円は寄附1回ごとではなく、1年間の寄附金の合計に対して1回です。
控除の上限は、年収のほか、扶養している家族や医療費控除などのほかの控除によって変わります。年末に寄附を足す前に、今年すでに寄附した合計額と、住民税の通知書の所得割額を見ておくと安心です。
参考資料
鶴田 綾