【新NISA】月10万円を25年積み立てたら65歳で約4460万円。取り崩すのは「NISAが先」か「課税口座が先」か、税金の差は約220万円
Yusuke Ide/istockphoto.com


目次[開く][閉じる]
- 1. 月10万円を25年積み立てると、65歳時点で約4460万円
- 1.1 生涯の非課税枠1800万円は15年で埋まる
- 2. 取り崩す順番で、払う税金と資産が続く期間が変わる
- 2.1 課税口座から先に取り崩すと、税金は約220万円少ない
- 2.2 NISAで非課税のまま運用できる期間が長くなるため
- 3. 取り崩すときに知っておきたい税金と保険料のルール
- 3.1 NISAの売却益や配当は非課税
- 3.2 課税口座の売却益は20.315%。源泉徴収ありの特定口座なら申告は不要
- 3.3 確定申告すると、国民健康保険料の計算に含まれる
- 3.4 NISAで売った分の枠は翌年に復活する
- 4. 取り崩しを始める前に確認したいこと
- 5. まとめ
- 参考資料
新NISAで積み立てを続けていると、いずれ「どう使っていくか」を考える時期がきます。とくに毎月の積立額が多い人は、NISAの生涯の非課税枠1800万円を使い切り、超えた分を課税口座で積み立てているケースもあるでしょう。
この記事では、40歳から月10万円を25年積み立てた場合の65歳時点の資産を試算し、そこから取り崩すときに「NISAから先に売るか」「課税口座から先に売るか」で、払う税金と資産が続く期間がどう変わるかを比べます。取り崩すときに知っておきたい税金と保険料のルールも確認しましょう。
1. 月10万円を25年積み立てると、65歳時点で約4460万円
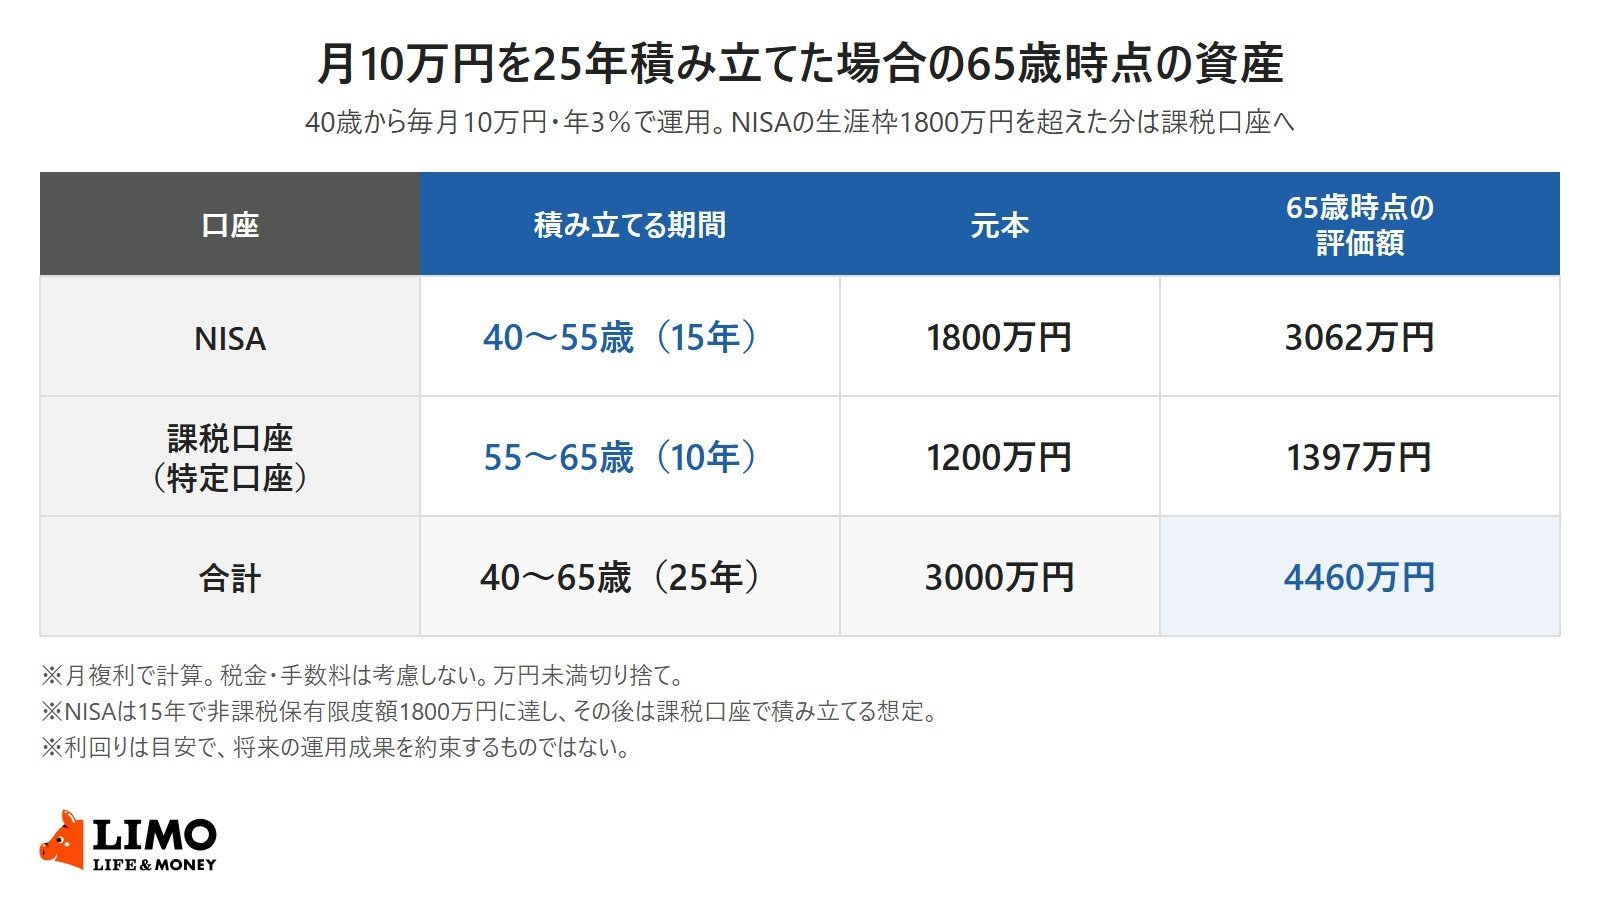
40歳から65歳までの25年間、毎月10万円を年3%で運用できた場合、65歳時点の資産は約4460万円になる計算です。積み立てた元本は3000万円なので、運用で増えた分は約1460万円です。
1.1 生涯の非課税枠1800万円は15年で埋まる
新NISAの非課税保有限度額は1800万円です。毎月10万円(年120万円)を積み立てると、15年で1800万円に達します。
この試算では、55歳以降の10年分(元本1200万円)は課税口座(特定口座)で積み立てる想定です。65歳時点では、NISAが約3062万円、課税口座が約1397万円になります。
2. 取り崩す順番で、払う税金と資産が続く期間が変わる
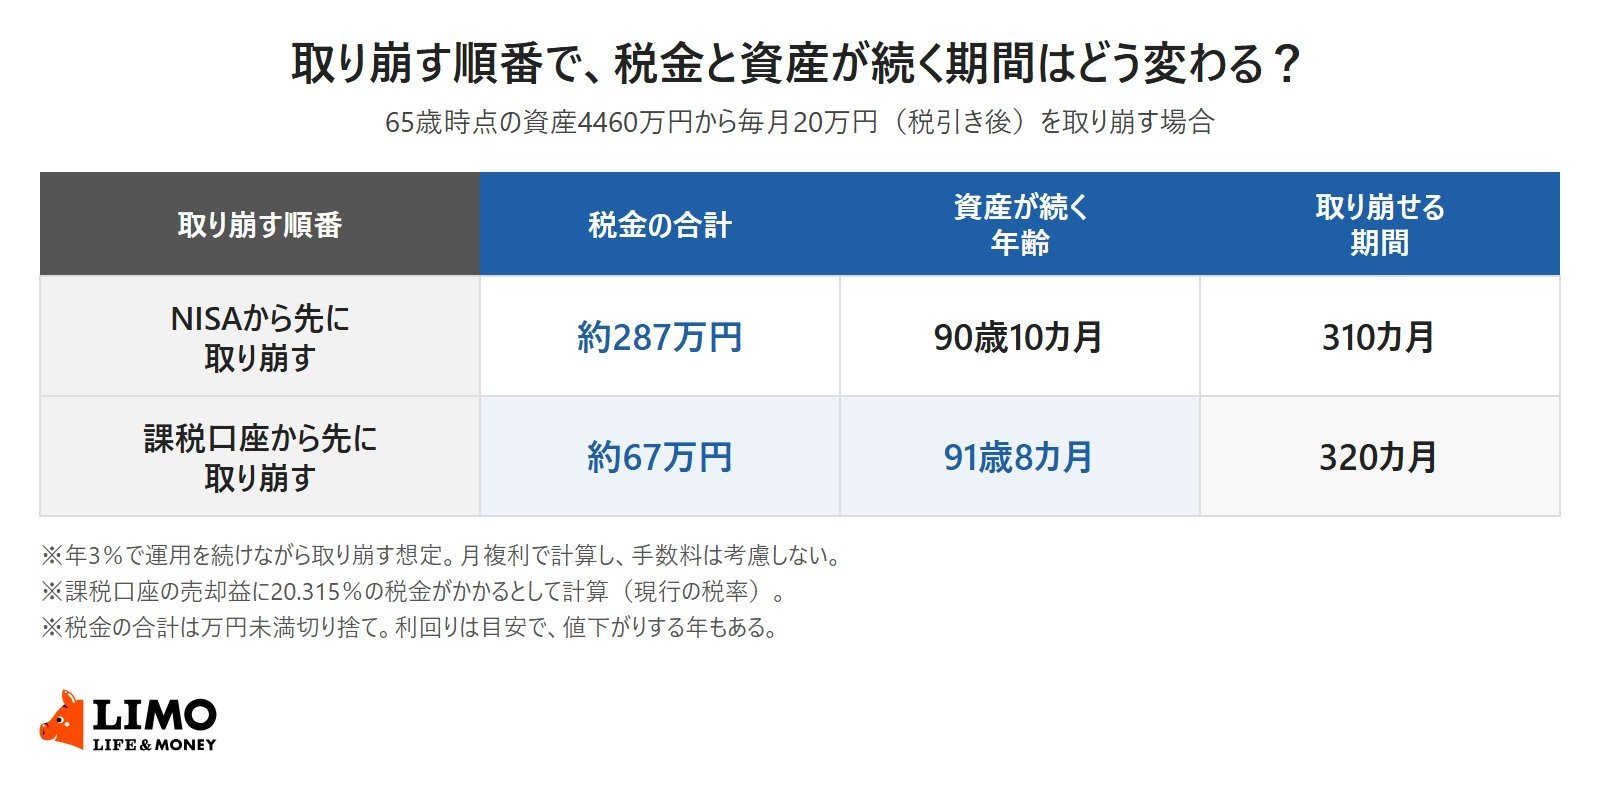
65歳から、この約4460万円を年3%で運用しながら、毎月20万円(税引き後)ずつ取り崩すとします。NISAから先に取り崩す場合と、課税口座から先に取り崩す場合を比べました。
2.1 課税口座から先に取り崩すと、税金は約220万円少ない
NISAから先に取り崩すと、取り崩し期間全体で払う税金は約287万円です。課税口座から先に取り崩すと約67万円で、差は約220万円になります。
資産が続く期間も、NISAが先なら90歳10カ月まで、課税口座が先なら91歳8カ月までと、10カ月長くなる計算です。
2.2 NISAで非課税のまま運用できる期間が長くなるため
課税口座で運用を続けると、含み益(評価額と元本の差)が大きくなり、売るときにかかる税金も増えていきます。先に課税口座を取り崩すと、含み益が膨らむ前に売ることになり、そのあいだNISAの資産は非課税のまま運用を続けられます。
なお、年5%で運用できた場合は、どちらの順番でも100歳を超えて資産が残る計算です。利回りが高いほど、課税口座で増える含み益も大きくなります。

