3. 夫婦の後期高齢者医療保険料、夫200万円・妻80万円なら2人で年10万2000円
次に、夫婦とも75歳以上で後期高齢者医療制度に加入し、妻の年金収入が80万円の場合を見てみます。妻は公的年金等控除の110万円を引くと所得が0円になるため、所得割はかかりません。
- 夫の年金150万円:夫 年1万5200円、妻 年1万5200円(2人で年3万400円)
- 夫の年金200万円:夫 年7万4800円、妻 年2万7200円(2人で年10万2000円)
- 夫の年金250万円:夫 年14万1900円、妻 年4万3600円(2人で年18万5500円)
12月15日に2人の年金から引かれる額の合計は、夫の年金が200万円の世帯で約1万8600円が目安です。夫が約1万3400円、妻が約5100円となります。
夫婦(妻の年金80万円)の場合の後期高齢者医療保険料と12月15日の天引き額の目安(東京都)2/2
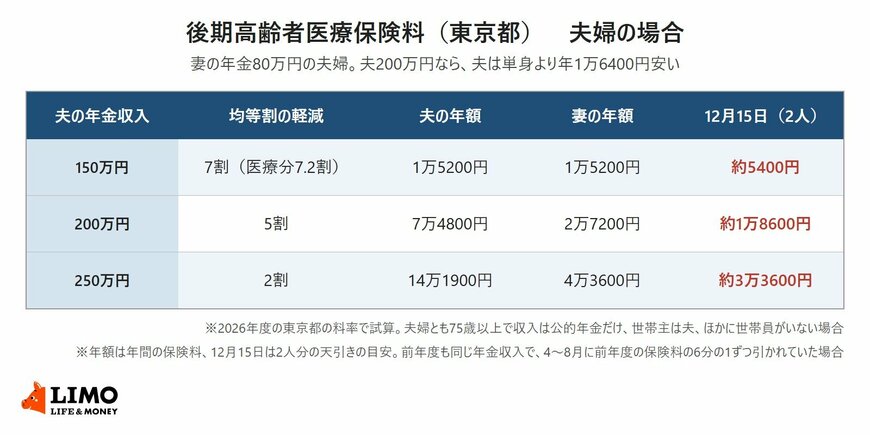
出所:東京都後期高齢者医療広域連合「保険料の決め方・賦課」をもとにLIMO編集部作成
3.1 同じ年金200万円でも、夫婦の夫は単身より年1万6400円安い
夫の年金が200万円の場合、夫の保険料は年7万4800円です。同じ年金収入の単身の方(年9万1200円)より、年1万6400円安くなっています。
違いが出るのは、均等割の軽減の割合です。単身の方は2割軽減ですが、夫婦の夫は5割軽減になります。均等割の軽減は本人の所得だけでなく、世帯の被保険者の人数と所得の合計で決まるためです。
4. 後期高齢者医療保険料の均等割の軽減は世帯で判定。単身なら年金199万円までが5割軽減
均等割の軽減は、同じ世帯の被保険者全員と世帯主の所得の合計で判定します。65歳以上の方の年金の所得は、さらに15万円を差し引いた額で判定します。被保険者が1人で、公的年金などの収入がある人が世帯に1人の場合の基準は、次のとおりです。
- 7割軽減(医療分は7.2割):所得の合計が43万円以下
- 5割軽減:所得の合計が74万円(43万円+31万円×被保険者の数)以下
- 2割軽減:所得の合計が100万円(43万円+57万円×被保険者の数)以下
年金だけの65歳以上の単身の方に置き換えると、年金収入168万円以下で7割、199万円以下で5割、225万円以下で2割の軽減です。年金200万円の方は、5割軽減の線を1万円だけ上回るため、2割軽減になります。
夫婦で2人とも被保険者の場合、5割と2割の基準は被保険者の数に応じて広がります。妻の年金収入が125万円以下で夫だけが年金所得者として数えられるなら、夫の年金収入230万円以下で5割、282万円以下で2割の軽減です。
なお、軽減の判定は4月1日時点の世帯の状況で行います。世帯主が後期高齢者医療制度の被保険者でない場合でも、世帯主の所得は判定に含まれます。