3. 繰り上げ返済と個人向け国債、100万円の5年間の差は?国債が3万5209円多い
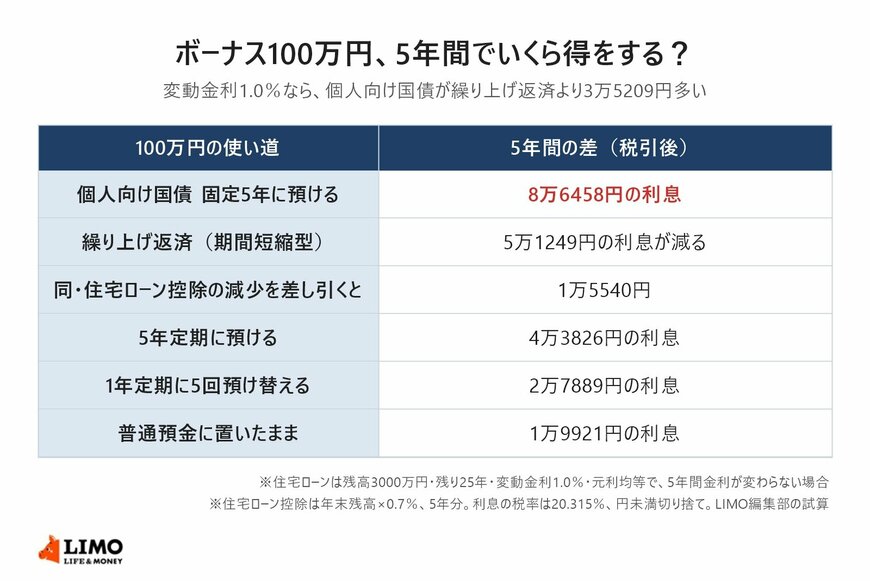
ここまでの試算を、預け先ごとに並べたのが次の表です。
ボーナス100万円の使い道と5年間の差(税引後)、変動金利1.0%の場合2/3
出所:財務省「現在募集中の個人向け国債・新窓販国債」、三菱UFJ銀行「円預金金利」、国税庁「No.1211-1 住宅を新築又は新築住宅を取得した場合(住宅借入金等特別控除)」をもとにLIMO編集部作成
- 個人向け国債・固定5年に預ける:利息8万6458円
- 繰り上げ返済(期間短縮型):減る利息5万1249円(住宅ローン控除の減少を差し引くと1万5540円)
- 5年定期に預ける:利息4万3826円
- 1年定期に5回預け替える:利息2万7889円
- 普通預金に置いたまま:利息1万9921円
預けた場合の利息は、税率20.315%を差し引いた後の金額です。1年定期は、5年間ずっと年0.70%のまま預け替える前提で計算しています。
変動金利1.0%の場合、個人向け国債の固定5年に預けたほうが、繰り上げ返済より3万5209円多くなります。住宅ローン控除の減少まで含めると、差は7万918円に広がります。
繰り上げ返済で減る利息は、借りている金利(年1.0%)で決まります。一方で国債の利率は年2.17%なので、税金を差し引いても、借りている金利より高い利回りで運用できる計算です。
ただし、5年定期や1年定期と比べると、繰り上げ返済の5万1249円のほうが大きくなります。住宅ローン控除を受けていない人や、控除の期間が終わった人なら、定期預金に置くより繰り上げ返済のほうが有利です。
4. 変動金利が上がったら繰り上げ返済が有利?2.0%なら減る利息は10万5078円
変動金利は、今後上がる可能性があります。金利が上がったときに、繰り上げ返済の効果がどう変わるかも見ておきます。
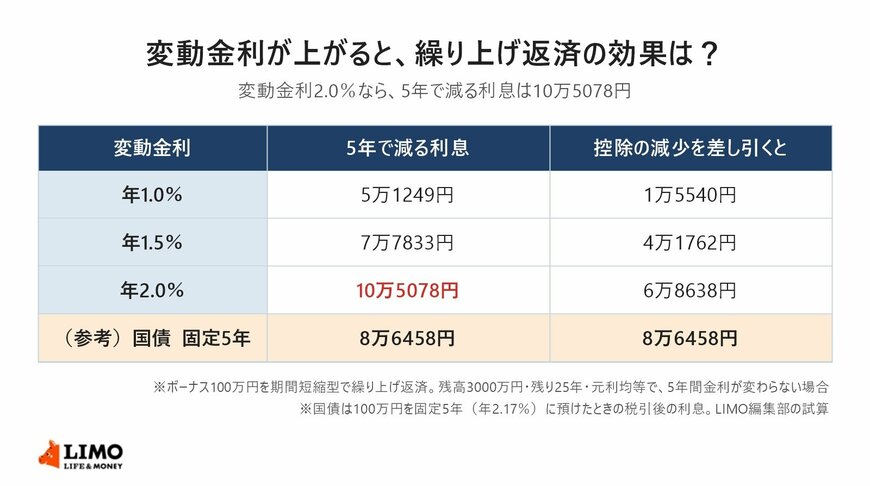
変動金利別、100万円の繰り上げ返済で5年間に減る利息3/3
出所:財務省「現在募集中の個人向け国債・新窓販国債」、国税庁「No.1211-1 住宅を新築又は新築住宅を取得した場合(住宅借入金等特別控除)」をもとにLIMO編集部作成
- 変動金利1.0%:5万1249円(控除の減少を差し引くと1万5540円)
- 変動金利1.5%:7万7833円(同4万1762円)
- 変動金利2.0%:10万5078円(同6万8638円)
変動金利が1.5%の場合、減る利息は7万7833円で、国債の固定5年の利息にはまだ届きません。
変動金利が2.0%なら、繰り上げ返済で減る利息は10万5078円です。個人向け国債の固定5年の利息8万6458円を上回ります。
住宅ローン控除の減少まで含めると、2.0%でも6万8638円で、国債のほうが多い計算です。控除を受けているかどうかで、どちらが有利かの境目は変わります。
この試算は、5年間ずっと同じ金利が続く前提です。実際の変動金利は、多くの場合半年ごとに見直されるため、取引のある金融機関の見直しのルールも確かめておくと安心です。
ここからは、繰り上げ返済の前に確かめておきたい控除のルールと、手元に残すお金を見ていきます。