財務省によると、11月募集の個人向け国債は、固定5年の利率が年2.17%で、募集は11月30日までです。三菱UFJ銀行の円預金金利は、11月17日時点で普通預金が年0.50%、1年もののスーパー定期が年0.70%でした。
冬のボーナスを住宅ローンの繰り上げ返済に回すか、預けて増やすかで迷う人もいるのではないでしょうか。変動金利が1%前後の人なら、返すより預けたほうが利回りで上回る場面も出てきています。
この記事では、残高3000万円・変動金利1.0%の住宅ローンを例に、ボーナス100万円を繰り上げ返済した場合と、個人向け国債や定期預金に預けた場合の5年間の差を試算します。記事後半では、繰り上げ返済で住宅ローン控除が受けられなくなるケースと、手元に残しておきたいお金の考え方も見ていきます。
1. 個人向け国債の固定5年は11月30日まで年2.17%、1年定期の3倍以上
まず、ボーナスの預け先になる個人向け国債と預金の利率を並べます。
ボーナスの預け先と利率(年・税引前)、個人向け国債の固定5年は11月30日まで年2.17%1/3
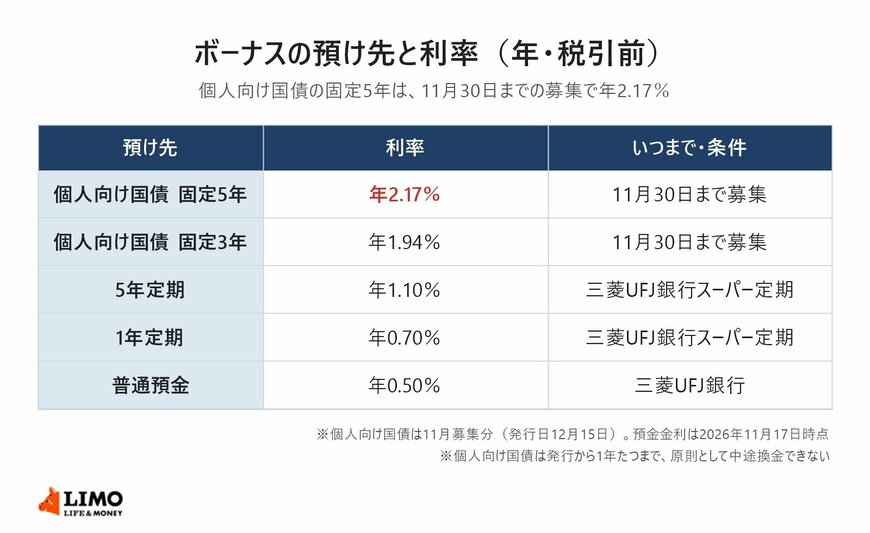
出所:財務省「現在募集中の個人向け国債・新窓販国債」、三菱UFJ銀行「円預金金利」をもとにLIMO編集部作成
- 個人向け国債・固定5年:年2.17%
- 個人向け国債・固定3年:年1.94%
- 5年もののスーパー定期:年1.10%
- 1年もののスーパー定期:年0.70%
- 普通預金:年0.50%
個人向け国債の11月募集分は、募集期間が11月9日から30日まで、発行日は12月15日です。固定5年は、満期までの5年間、年2.17%のまま変わりません。
1年定期の年0.70%と比べると、固定5年の利率は3倍以上です。同じ5年ものの定期預金(年1.10%)と比べても、1.07ポイント高くなっています。
ただし、個人向け国債は発行から1年がたつまで、原則として中途換金ができません。1年たった後に換金するときは、直前2回分の利子(税引前)相当額に0.79685を掛けた額が差し引かれます。
2. ボーナス100万円を繰り上げ返済すると5年でいくら減る?変動金利1.0%なら利息は5万1249円
次に、同じ100万円を住宅ローンの繰り上げ返済に回した場合を試算します。
前提は、住宅ローンの残高3000万円、残りの返済期間25年、変動金利1.0%、元利均等返済です。毎月の返済額は11万3062円で、5年間は金利が変わらないものとします。
12月にボーナス100万円を期間短縮型で繰り上げ返済すると、毎月の返済額は変わらず、元金が早く減っていきます。その結果、5年間に支払う利息は5万1249円少なくなります(LIMO編集部の試算)。
完済までで見ると、減る利息は合計27万8377円で、返済が終わる時期は11か月早まります。繰り上げ返済の効果は、長く借りるほど大きくなる仕組みです。
一方で、住宅ローン控除を受けている人は、控除の額も減ります。控除の額は「年末残高等×0.7%」なので、繰り上げ返済で年末の残高が減ると、その分だけ控除も小さくなるためです。
年末残高の全額が控除の対象で、所得税と住民税から控除しきれている場合、5年分の控除は合計3万5709円少なくなります。利息の減少から差し引くと、繰り上げ返済で得をする額は1万5540円です。