2. 近く出番がありそうな400万円は、満期1年の定期預金で待機させる
この400万円を国債にしないのは、買ってすぐには現金に戻せないためです。
個人向け国債は、発行から1年が経つまで、原則として中途換金ができない決まりになっています。半年後に車の買い替えが決まったといった場面でも、国債に置いたお金は、原則として現金に戻せません。
1年定期(年0.70%)に400万円を預けると、1年間の利息は税引前で2万8000円、税引後で2万2311円です。利率は国債より低いものの、定期預金は満期前でも解約して払い戻しを受けられます。その場合は、預けたときより低い期限前解約の利率が適用されます。
満期を迎えたら、そのときの金利で預け直せるのも1年定期の特徴です。使わずに済んだ分は、次の1年の見通しを立てたうえで置き場所を考え直せます。
3. 3年後・5年以上先の各800万円は、固定3年・固定5年を選ぶと利息はおよそ2倍に
3年後に使う800万円から見ていきます。3年定期(年0.90%、単利型)に預けた場合、3年間の利息は税引前21万6000円、税引後17万2119円です。固定3年(年1.94%)で持てば、税引前46万5600円、税引後37万1013円となり、税引後で19万8894円の差です。
5年以上先まで置く800万円では、さらに開きが大きくなります。5年定期(年1.10%、単利型)の利息は税引前44万円、税引後35万614円です。固定5年(年2.17%)なら税引前86万8000円、税引後69万1665円で、差は税引後で34万1051円になります。
退職金2000万円を使う時期で分けたときの税引後の利息(目安)1/1
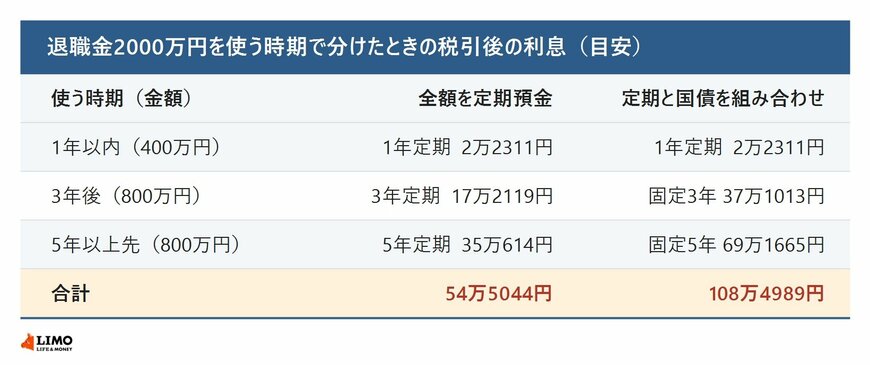
出所:財務省「現在募集中の個人向け国債・新窓販国債」、3大メガバンクの円預金金利(2026年11月17日時点)をもとにLIMO編集部試算。定期預金は単利型
- 1年以内に使う400万円:どちらも1年定期で2万2311円
- 3年後に使う800万円:3年定期なら17万2119円、固定3年なら37万1013円
- 5年以上先に使う800万円:5年定期なら35万614円、固定5年なら69万1665円
- 合計:全額を定期預金にすると54万5044円、定期と国債を組み合わせると108万4989円
3つの合計で比べると、全額をメガバンクの定期預金に置いた場合の税引後の利息は54万5044円です。1年以内の分だけを定期にし、残りを固定3年と固定5年にした場合は108万4989円となり、差はおよそ53万9945円です。
いずれも、利率が変わらず満期まで持つと仮定し、期間中の利子の合計に20.315%の税率をまとめてかけた編集部の試算です。
3年もの・5年ものの定期には、6か月ごとに利息を元本に組み入れる複利型もあります(個人のみ)。複利型を選ぶと、税引後の利息は3年定期で17万4067円、5年定期で35万9420円となり、1年定期とあわせた全額定期の合計は55万5798円です。国債を組み合わせた場合との差は、それでも約52万9191円あります。
4. 使う時期が前後したときのことも決めておく
使う時期で分けておいても、計画どおりに進むとは限りません。
3年後の分や5年以上先の分を国債にしていて、発行から1年を過ぎた後に予定より早く必要になった場合は、中途換金ができます。このとき、直前2回分の各利子(税引前)相当額×0.79685が差し引かれます。800万円の場合、固定3年では約12万3671円、固定5年では約13万8333円です。財務省は、中途換金しても元本割れのリスクはないとしています。
逆に、使う時期が予定より後ろにずれたときは、満期を迎えたお金を、その時点の金利で定期預金や国債に置き直すことになります。
退職後の収入と支出の見通しは、人によって大きく違います。分ける金額は、年金の受け取りを始める時期や、退職金のほかに持っている預貯金もあわせて考えると決めやすくなります。
5. まとめ
今回の例では、2000万円の退職金を400万円・800万円・800万円に分け、どれもメガバンクの定期預金(3年・5年は単利型)に預けると、税引後に受け取る利息は合計54万5044円でした。
400万円だけを1年定期に残し、800万円ずつを固定3年と固定5年に回すと合計108万4989円となり、全額定期より約53万9945円多い計算です。近く使う可能性がある400万円を国債に入れなかったのは、発行後1年間は原則として換金できないためです。
まとまったお金を一つの置き場所にまとめるのではなく、使う時期ごとに分け、それぞれに合った期間の商品を選ぶのがポイントです。
今回の利率で買えるのは11月募集分で、申し込みの締め切りは11月30日です。
参考資料
高原 祥子