4. 「大きく上がる日」は大きく下がった日のあとにやってくることがある
相場が下がったときに「これ以上損をしたくない」と市場から退出してしまうと、もう一つの大きな罠に陥ると泉田氏は指摘します。それは、相場が急激に回復する「大きく上がる日」を取り逃がしてしまうリスクです。
「下がった時にそこでやめます、全部売りますってなって、しばらくするとまた同じ%とは言わないけどガンと上がった時に、私ここの価格で売っているのに『ここでまた買うの!?』みたいな」
番組では、2000年以降にS&P500(円建て)が1日で大きく上がった日と、大きく下がった日の上位10日が示されました。泉田氏は、大きく下がった日のあとにはガンと上がる日もあると指摘します。暴落で慌てて市場から離れると、その直後の急反発を逃しやすいと考えられます。
この「大きく上がった日」を逃すと、長期的なリターンにどれほど影響するかを示すデータがあります。
大きく上がった日を逃した場合のパフォーマンス(2000年1月〜2026年11月・円建て・配当込み)3/3
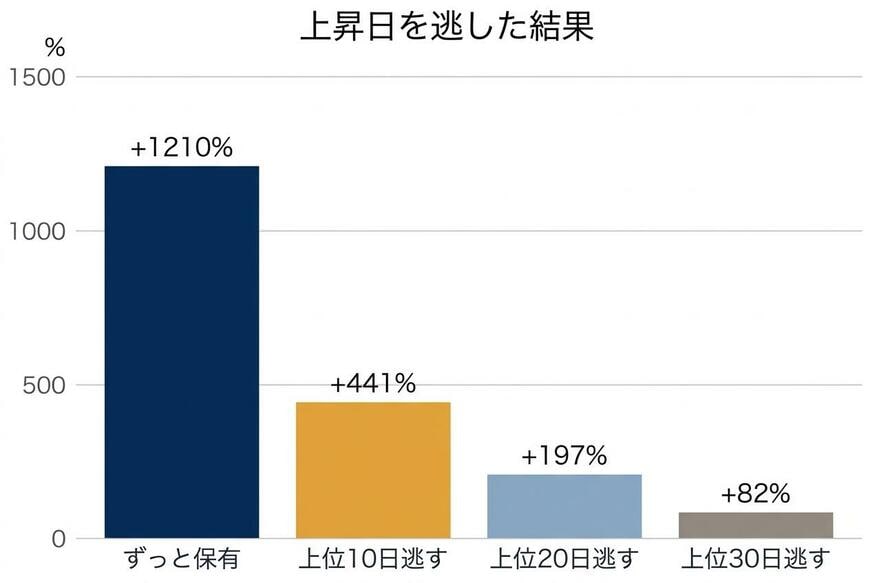
出所:Yahoo Finance(S&P500配当込み指数)・FRB公表のドル円(FRED)を基にイズミダイズム作成
約27年間(2000年1月〜2026年11月)の6,754営業日の間、S&P500(円建て・配当込み=ドル建ての指数を円に換算し、配当も再投資したとみなした値)をずっと持ち続けていた場合、パフォーマンスはプラス1,210%になります。しかし、この期間のうち「大きく上がった上位10日間」だけ市場にいなかった(逃してしまった)場合、リターンはプラス441%まで下がります。
6,754営業日のうち、わずか10日(約0.15%)を逃すだけで、増える額が約3分の1にまで減ってしまうのです。さらに上位30日を逃すと、リターンはプラス82%にまで落ち込みます。
このデータから読み取れるのは、上がる日を狙ってタイミングを選ぶのは極めて難しいということです。泉田氏は、迷いが生じたときの対処法を次のようにアドバイスします。
「心折れても全部ポジション解消するんじゃなくて、積み立ては継続しながら一部は売るとか、そういうのしとかないと入るタイミング逃しちゃう」(ポジション=保有している株や投資信託)
一度すべてを売却してしまうと、相場が反発したときに「あの時より高い価格でまた買い直すのか」という心理的な抵抗が生まれ、再投資のタイミングを失ってしまいがちです。
5. 積立投資を長く続けるための工夫とマインド
積立投資において最も重要なのは「市場に居続けること」ですが、言うは易く行うは難しです。相場が停滞しているときにモチベーションを保つための具体的な工夫が求められます。
篠田氏は、金額の設定について注意を促します。今年はネット上で「NISA貧乏」という言葉が騒がれたことにも触れ、少し背伸びをした金額で始めて続けられなくなり、金額を減らすくらいなら、無理のない金額から始めて増やしていく方がよいと話します。
篠田氏によれば、減額すると最終的にはやめてしまう人が多いといいます。「もういいかな」という気持ちが、投資を邪魔する要素になるためです。最初は無理のない金額で始め、その後引き上げていく方が、気持ちの面でも続けやすいと考えられます。
日々の値動きとの付き合い方も大切です。篠田氏は、まじめにチェックする人ほど「増えない」「減っている」というトラップに陥りやすいと指摘し、「見るタイミングを決める」ことを勧めます。毎日見ていた人なら、まず1週間に1回、そして1か月に1回ぐらいに減らしてみる。本来10年単位で続けるものなのに、行動がトレーダー的になっている可能性があるからです。泉田氏も「だから毎日見ちゃいけないんだよ」と話していました。
6. まとめ:個人投資家の大きな強みを活かす
番組では、S&P500の積立が「増えない」と感じたときも、相場の動きだけでやめるかどうかを決めないことが勧められていました。
篠田氏は、個人投資家ならではの武器について次のように語ります。
「個人投資家のやっぱり大きな強みって持ち続けることができる、あとこういう積み立てっていう方法が取れるっていうのも個人の強みだとは思うので」
篠田氏によれば、機関投資家(年金や投資信託などのお金を預かって運用する会社)は一定期間で結果を出さなければならず、投資家の解約請求に備えて現金を一部持っておく必要があるなど、相場が荒れたときにやらなければならないことが多くあります。個人投資家にはそのような制約がありません。相場がどれほど荒れても、自分のペースで小口の積立を続け、じっと持ち続けることができるのが大きな強みです。
もちろん、今回のシミュレーションは過去の指数データに基づいたものであり、実際の手数料や税金、あるいは貯金に回した場合の利息などは考慮されていません。また、過去の結果が将来の同じリターンを約束するものでもありません。
番組では、下落局面でも安値で口数を積み上げていくことが積立の考え方だと語られていました。実際に積立を続けるか、金額をどうするかは、ご自身の状況や目的に合わせて判断してください。
※本記事は情報提供を目的としたもので、特定の金融商品の売買を推奨するものではありません。投資の判断はご自身の状況や目的に合わせて行ってください。
参考資料
- Yahoo Finance「S&P 500 Total Return(^SP500TR)」
- FRED「Japanese Yen to U.S. Dollar Spot Exchange Rate(DEXJPUS)」
- YouTubeチャンネル「イズミダイズム」
※リンクは記事作成時点のものです。シミュレーションはS&P500の配当込み指数とドル円から計算した円建ての値で、毎月最初の営業日に3万円を積み立てた場合です。手数料・税と貯金の利息は含みません。数値は2026年11月10日(米国の取引日)時点のデータを基にしています。