
米国の代表的な株価指数であるS&P500。多くの個人投資家が資産形成の柱として積立投資を行っています。これまで順調に資産が増えていたにもかかわらず、最近は「思ったほど増えない」と感じる期間が長くなり、積立をやめるべきか迷う声も聞かれます。一体なぜ、相場の停滞期や下落局面に積立をやめてしまうと、最終的な結果に大きな差が生まれるのでしょうか。この理由について、ファンドアナリストの篠田尚子氏と元機関投資家の泉田良輔氏が、過去の暴落時のシミュレーションを分析し、積立投資を続けることの意味を解説します。
1. 停滞相場に出会うのは「ラッキー」
近年、S&P500を対象としたインデックス投資(市場全体の値動きに連動する成果を目指す投資手法)を始めた投資家の中には、毎月のように資産が増えていく感覚を持っていた人が少なくありません。しかし、相場が停滞すると「思ったほど増えない」「他のテーマ株に乗り換えた方が良いのではないか」という迷いが生じやすくなります。
この現状について、ファンドアナリストの篠田尚子氏は、むしろ今の状況を前向きに捉えるべきだと指摘します。
「そう考えるとですよ、2018年頃から始めて、ようやくその停滞相場に遭遇したっていうのはすごくラッキー」
篠田氏によれば、つみたてNISA(少額からの積立投資の利益が非課税になる制度)の頃から数えてもまだ10年たっていません。2022年のように相場が悪い年もありましたが、その前後の好調さで見えなくなっていました。「今の停滞期もいずれ忘れます」とも話します。10年ほど続けると、相場の上げ下げをいくつかのパターンとして経験し、慌てなくなるという考え方です。
泉田氏も「2012年から調子良すぎなのよ」と、これまでの相場が異例だったと振り返ります。円安の上乗せでこれまでが良すぎた分、今年は「増えない」と感じやすくなっていると考えられます。
2. 積立投資の本質は「口数を積み上げていくゲーム」
相場が停滞したり下落したりすると、積立投資をいったんストップした方が良いのではないかと考える人が増えます。しかし、篠田氏はこの発想に対して、積立投資の仕組みそのものを再認識する必要があると説きます。
「価格を追うというよりは、いかに口数を多くかき集めることができるかみたいな、それも安値の時っていうのが積み立ての本質なので」
積立投資は、毎月一定の金額で投資信託などを買い続ける手法です。価格が高いときには少しの口数しか買えませんが、価格が下がっているときには同じ金額で多くの口数を買うことができます。
相場が下落しているときに積立をやめてしまうということは、価格が高いときにだけ買い、安く買える機会を自ら手放すことになります。篠田氏は、下がる局面があっても口数を積み上げていくのが積立で、最終的に上がれば報われるのが積立だと話します。
3. 暴落の底で行動を変えた3人のシミュレーション
では、実際に大きな暴落が起きたとき、投資家の行動によって最終的な結果にどれほどの差が出るのでしょうか。番組では、過去の歴史的な暴落である「リーマン・ショック」と「コロナ・ショック」を例に、同じタイミングで積立を始めた3人の投資家のシミュレーションが示されました。
比較されたのは、以下の3つの行動パターンです。
- そのまま続けた人(暴落時も変わらず積立を継続)
- 積立をやめて、貯金に切り替えた人(保有している資産は売らずにそのまま持ち続けた)
- 底の日に売って、貯金に切り替えた人(すべて売却し、損失を確定させた)
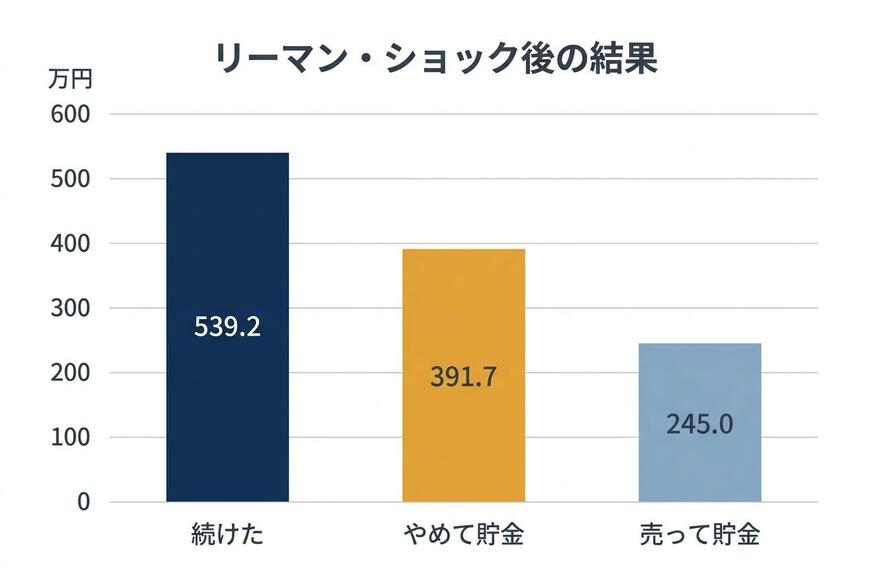
リーマン・ショックで行動を変えた3人の結果(底から5年後・2014年2月)1/3
出所:Yahoo Finance(S&P500配当込み指数)・FRB公表のドル円(FRED)を基にイズミダイズム作成(円建て・配当込み、毎月3万円の積立。手数料・税と貯金の利息は含まない)
リーマン・ショックのケースでは、リーマン・ショックが訪れる2〜3年前の2005年7月から毎月3万円を積み立てたと仮定しています。泉田氏が「半分なっちゃった」と振り返るほどの暴落で、篠田氏によれば、半分になる瞬間が一瞬で訪れ、その後戻るまでに時間がかかったのが特徴でした。
底から5年後(2014年2月)の結果を見ると、明暗がくっきりと分かれます。
積立を「そのまま続けた人」は、出したお金312万円に対して評価額が539.2万円(プラス73%)になりました。一方、積立を「やめて貯金に切り替えた人」は391.7万円(プラス26%)にとどまり、「底の日に売って貯金に切り替えた人」は245万円(マイナス21%)と、損失を確定させたまま回復の波に乗れませんでした。
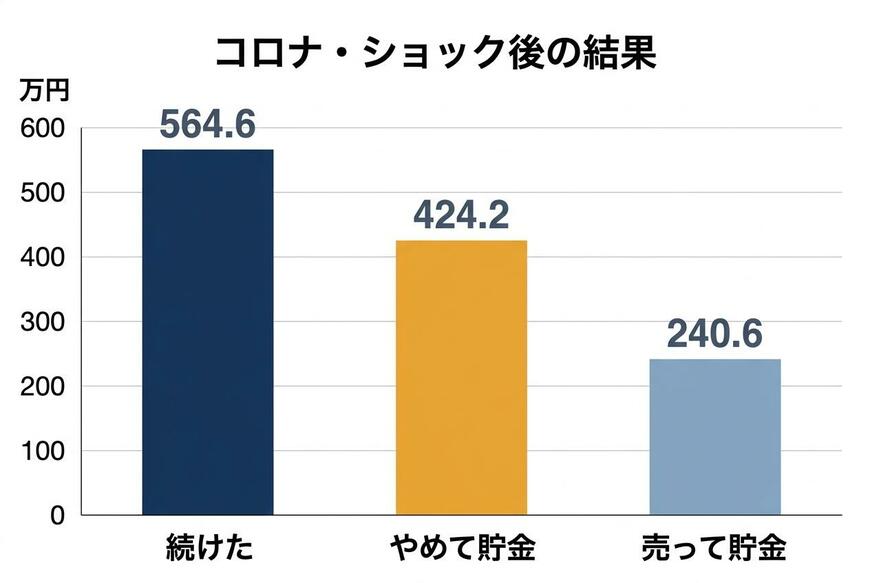
コロナ・ショックで行動を変えた3人の結果(底から5年後・2025年2月)2/3
出所:Yahoo Finance(S&P500配当込み指数)・FRB公表のドル円(FRED)を基にイズミダイズム作成(円建て・配当込み、毎月3万円の積立。手数料・税と貯金の利息は含まない)
より直近のコロナ・ショックのケースでも傾向は同じです。2018年2月から毎月3万円を積み立て、底から5年後(2025年2月)の時点を比べると、積立を「そのまま続けた人」は出したお金255万円に対して564.6万円(プラス121%)になりました。
「積立をやめて貯金に切り替えた人」は424.2万円(プラス66%)、「底の日に売って貯金に切り替えた人」は240.6万円(マイナス6%)でした。続けた人と底で売った人の差は約2.3倍、やめた人と底で売った人の間にも約1.8倍の差があります。
篠田氏はこの結果を踏まえ、次のように結論づけます。
「底とか下がっている時にやめちゃうのが最悪なんですよ」
高値で買い続けてきた資産を、最も価格が安い最悪のタイミングで手放してしまうことは、積立投資の利点を手放してしまう行為だと言えます。