働きながら老齢厚生年金を受け取ると、毎月の賃金と年金の合計によっては、年金の一部が止まることがあります。
この仕組みが在職老齢年金で、2026年度の基準額は月65万円です。
年金を65歳より後に受け取り始める「繰り下げ受給」を考えている人は、損益分岐点も気になるところでしょう。この記事では、在職老齢年金でいくらから年金が減るのかと、繰り下げ受給の損益分岐点を順に確認します。
1. 在職老齢年金とは?2026年度の基準額は月65万円
在職老齢年金の対象は、60歳以上で厚生年金保険に加入しながら老齢厚生年金を受け取っている人です。70歳以上で厚生年金保険の適用事業所に勤めている人も含まれます。
年金が減るかどうかは、「基本月額」と「総報酬月額相当額」の合計で決まります。基本月額は老齢厚生年金(報酬比例部分)の月額、総報酬月額相当額は毎月の賃金に1年間の賞与の12分の1を足した額です。
1.1 65万円を超えた分の半分が止まる
2026年度は、この合計が65万円以下なら年金は全額支給されます。65万円を超えると、超えた額の半分が支給停止になります。
- 支給される年金の月額=基本月額-(基本月額+総報酬月額相当額-65万円)÷2
基準額は2025年度まで51万円でしたが、2026年4月から65万円に引き上げられました。毎年度、賃金の変動に応じて改定されます。
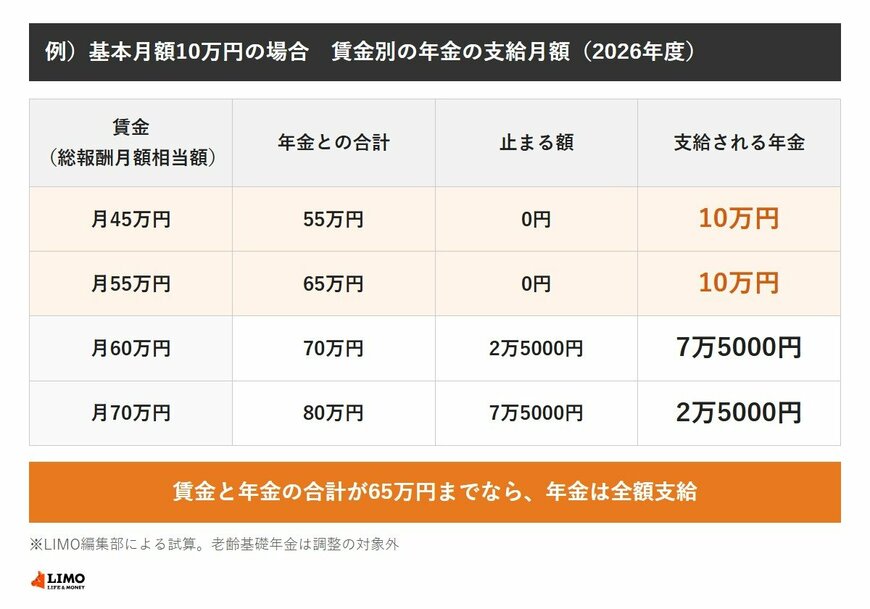
老齢基礎年金は調整の対象になりません。止まるのは老齢厚生年金だけで、老齢基礎年金は全額受け取れます。
2. 繰り下げ受給の損益分岐点は受け取り始めてから約11年11カ月
老齢年金は、65歳で受け取らずに66歳以後75歳までの間に繰り下げると、1カ月あたり0.7%増えます。70歳まで繰り下げると42%、75歳までなら84%の増額で、増えた額は一生続きます。
2.1 65歳から月10万円の人で試算
たとえば65歳からの年金が月10万円の人が70歳まで繰り下げると、月14万2000円になります。65歳から70歳までの5年間に受け取らなかった600万円を、月4万2000円の差で取り戻すには約143カ月かかります。
つまり、70歳から受け取り始めた場合の損益分岐点は、81歳11カ月ごろです。それより長生きすれば、繰り下げたほうが受け取る総額は多くなります。
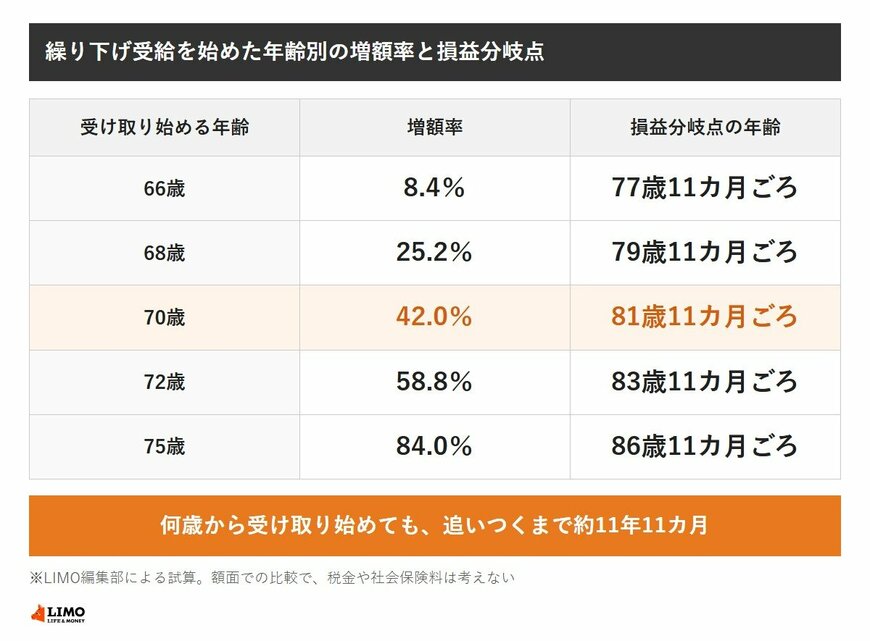
増える割合は繰り下げた月数に比例するため、何歳から受け取り始めても、追いつくまでの期間は約11年11カ月で変わりません。この試算は額面での比較で、税金や社会保険料は考えていません。
日本年金機構も、繰り下げによって税金や保険料、医療・介護の自己負担に影響する場合があると案内しています。手取りで考えるときは、この点も含めて確かめておきましょう。
3. 在職老齢年金と繰り下げ受給を組み合わせるときの注意点
65歳以降も働きながら繰り下げを考えている人は、在職老齢年金との関係に注意が必要です。
3.1 止まる分は繰り下げても増えない
繰り下げて待っている間も、在職老齢年金で支給停止になる額は増額の対象になりません。賃金が高く年金の一部が止まる人は、繰り下げても増える額が試算より小さくなります。
反対に、基本月額と総報酬月額相当額の合計が65万円以下の人は、止まる分がないため、繰り下げの増額がそのまま効きます。基準額の引き上げで、この条件に入る人は広がりました。
3.2 加給年金額は受け取れない
加給年金額や振替加算は増額の対象にならず、繰り下げて待っている間は受け取れません。年下の配偶者がいて加給年金額の対象になる人は、増える額と受け取れない額を比べて決めましょう。
なお、老齢基礎年金と老齢厚生年金は別々に繰り下げられます。老齢基礎年金だけを繰り下げ、老齢厚生年金は65歳から受け取る選び方もあります。
4. まとめにかえて
在職老齢年金の基準額は2026年度に月65万円となり、賃金と老齢厚生年金の合計がこれを超えた分の半分が止まります。繰り下げ受給の損益分岐点は、受け取り始めてから約11年11カ月です。
自分の年金額と繰り下げた場合の見込額は、ねんきんネットの年金見込額の試算で確かめられます。働き方と受け取り方で迷ったら、近くの年金事務所で相談してみてください。
参考資料
太田 彩子