3. iDeCoを優先したい人、NISAを優先したい人
では、限られた資金の中で、私たちはどちらの制度を優先すればよいのでしょうか。篠田氏は、「年齢」と「退職金・企業年金の有無」という2つの軸で判断できると分析します。
まず、iDeCoの優先度を高めた方がよいと考えられるのは、40代以上で老後が見えてきている世代や、これまで老後の資産形成をあまり意識してこなかった人たちです。また、勤務先の退職金や企業年金が少ない、あるいはないという人も、自ら年金を作る必要性が高いため、iDeCoを優先する意義が大きいと見られます。
一方で、20代から30代の若い世代は、NISAを優先する方が適していると考えられます。若い世代は、結婚、出産、住宅購入、教育費など、60歳を迎える前にまとまった資金を必要とするライフイベントが数多く控えています。そのため、いつでも機動的に資金を引き出せるNISAの自由度が活きてきます。
優先順位の考え方2/2
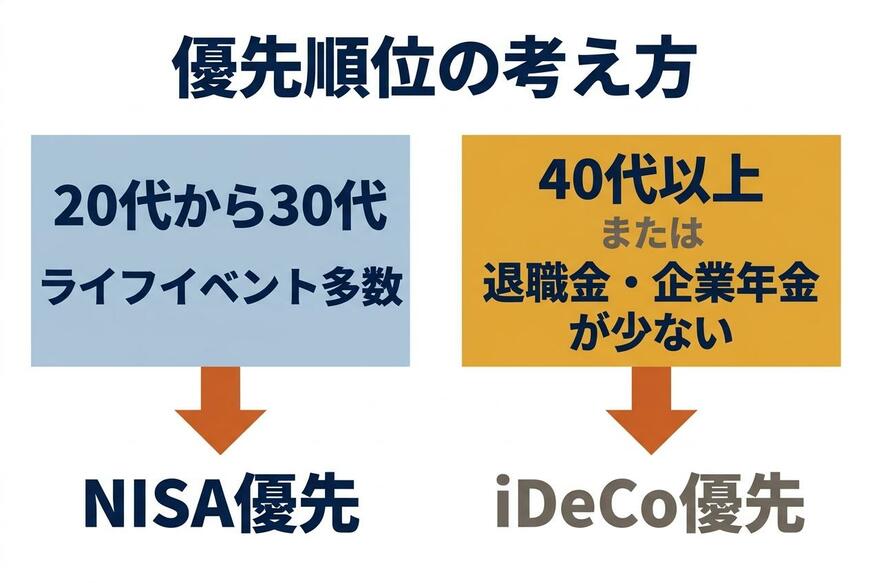
出所:篠田尚子氏の解説を基にイズミダイズム作成
さらに、iDeCoの強みである「掛金の全額所得控除」という税制メリットも、世代によって恩恵の大きさが変わります。
iDeCoの掛金は全額が所得控除の対象となるため、その年の所得税や住民税の負担を軽くすることができます。一般的に、20代よりも40代や50代の方が所得水準が高いため、この所得控除による節税効果をより大きく実感しやすい構造になっています。
所得控除の額そのものは掛金の全額で変わりませんが、税率が高い、つまり所得が高い人ほど節税額は大きくなります。この仕組みも、40代以上がiDeCoを活用する動機の一つになると考えられます。逆に、収入がまだ安定しない若い世代は税制メリットを考えすぎず、器として作っておきたい人は無理のない金額で始めてみるのも悪くない、と篠田氏は話します。
4. 掛金上限の引き上げと「iDeCo貧乏」のリスク
このiDeCoの使い勝手を大きく変えるのが、2026年12月分の掛金(2027年1月引き落とし分)から適用される、拠出限度額の大幅な引き上げです。
これまで、企業年金がない会社員の掛金上限は月額2.3万円でしたが、これが月額6.2万円へと倍以上に引き上げられます。また、企業年金がある会社員については、企業年金の掛金と合わせて月額6.2万円までとなり、iDeCo単独の月2万円という枠は無くなります。自営業者など(第1号被保険者)の上限も、国民年金基金等と合わせて月額6.8万円から7.5万円へと引き上げられます。
拠出できる金額が増えることは、それだけ所得控除の額が増え、節税額も大きくなることを意味します。たとえば、課税所得500万円の人が月額6.2万円(年間74.4万円)を拠出した場合、所得税(20%)と住民税(10%)を合わせて、年間の税負担は約22万円軽くなる計算にあたります(概算)。
しかし、ここで注意しなければならないのが、iDeCo特有のルールの厳格さです。
「(掛金の金額が)変えられないしかつロックされますし、拠出したものを返してくださいっていうこともできない。でも逆も然りなんですよ。やっぱりやっときたかったっていうのもできない」
篠田氏が指摘するように、iDeCoの掛金は1年(12月分から翌年11月分)に1回しか変更できません。また、公的年金のように過去に遡って追納することもできません。
2026年の新語・流行語大賞のノミネート語には「NISA貧乏」が入りました。篠田氏は、NISAでは「入金力」という言葉が流行ったこともあり、無理をして積み立てていた人も多いのではないかと見ています。泉田氏は、iDeCoの上限引き上げで同じことが起きるリスクを懸念します。
「1回始めるってなっても掛金そんなに変えられないから、ある程度決めてやらないとNISA貧乏じゃないけどiDeCo貧乏みたいな可能性出てきちゃうんで、期待はするけどちょっと慎重にやらないといけないなと思いましたね」
節税効果に目がくらんで無理な金額を設定してしまうと、手元の生活資金が枯渇しても60歳まで引き出せず、掛金をすぐに減らすこともできないという事態に陥りかねません。篠田氏は、後悔するくらいなら、月1万円などの無理のない額から始めてみることを推奨しています。
なお、iDeCoには国民年金基金連合会に支払う毎月の事務手数料(2027年1月引き落とし分から月額120円)などの固定費がかかります。制度上、掛金は月5,000円から設定できますが、掛金が少なすぎると拠出額に対する固定費の割合が高くなり、「費用負け」してしまう点にも留意が必要です。
5. まとめ:年末年始に可処分所得から配分を見直す
NISAとiDeCoは、どちらも私たちの資産形成を助けてくれる強力な制度です。しかし、そこには明確な役割の違いがあります。
泉田氏は、制度の拡充を歓迎しつつも、それを利用する私たち自身の判断力がこれまで以上に問われていると語ります。
「国は制度としてどんどん準備もしてくれて拡充されてるから、やることやってくれてるんだよね。ハードがだからしっかりしてるんだけど、ソフトウェアをどうするかが結構レベルが上がってきてるなと」
iDeCoは「老後資金を作る」という目的がはっきりしており、年齢が進んでからしか取り崩せません。一方のNISAは、いつでも機動的に取り崩すことができます。
「どちらが得か」という目線だけで掛金を決めるのではなく、「いつ使うお金か」「老後に退職金や企業年金がいくら入るか」というライフプラン全体を見渡すことが求められていると考えられます。年末調整を終えて自分の税率を把握しやすいこの時期は、今の可処分所得(税金や社会保険料を差し引いた手取り)のうち、いくらをNISAに、いくらをiDeCoに回すのかを見直すきっかけになります。
ただし、どちらを優先するかの線引きは一律には決まりません。退職金や企業年金の見込み額は勤務先によって違い、節税額も課税所得によって変わるため、自分の数字に当てはめて確かめる必要があります。
参考資料
- 厚生労働省「iDeCoがパワーアップします!」
- 厚生労働省 Webマガジン「2026年12月からiDeCoがパワーアップ!制度改正の3つのポイント」
- 国民年金基金連合会「iDeCo加入者に係る手数料を見直します」(2026年4月)
- 国民年金基金連合会「iDeCoの拠出限度額の引き上げにあわせてiDeCo掛金額変更をご希望の方へ」(2026年8月)
- iDeCo公式「よくあるご質問」
- 厚生労働省「2020年の制度改正」
- 金融庁「令和5(2023)年度税制改正について」(2022年12月)
- 国税庁 タックスアンサー No.2260 所得税の税率
- 2026 T&D保険グループ新語・流行語大賞 ノミネート語(2026年11月5日発表)
- YouTubeチャンネル「イズミダイズム」
※リンクは記事作成時点のものです。