将来の備えとして定着してきたNISA(少額投資非課税制度)とiDeCo(個人型確定拠出年金)。どちらも毎月積み立てて将来に備える、同じような制度に見えがちですが、実はこの2つは制度の目的も監督する官庁も異なります。2026年12月分の掛金からiDeCoの上限が大幅に引き上げられ、配分に迷う人は増えそうです。では、似たような非課税の仕組みを、どう使い分ければよいのでしょうか。ファンドアナリストの篠田尚子氏と元機関投資家の泉田良輔氏が、制度の成り立ちから、年齢やライフプランに合わせた使い分けの考え方を解説します。
1. 似て非なる2つの制度――目的と管轄の違い
インタビュワーからは、素人から見るとiDeCoとNISAは同じように積み立てて将来に備えるイメージがあり、どう使い分ければよいのか考えづらい、という疑問が投げかけられました。
この疑問に対し、ファンドアナリストの篠田氏は、両者はそもそも制度の成り立ちが全く異なると指摘します。
「NISAとiDeCo、どうしても毎月お金を拠出するというか積み立てていくという意味では同じじゃんというふうに思われると思うんですけど、元々その制度の成り立ちと目的が実は結構違います」
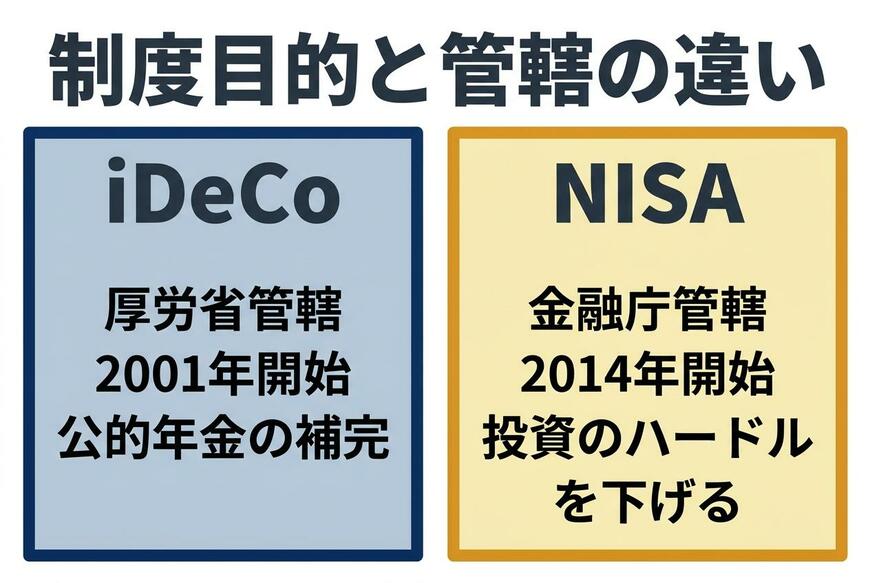
iDeCoは2001年に制度として開始されました。監督官庁は厚生労働省であり、その目的は「公的年金を補完する私的年金」です。
一方のNISAは、2014年に最初の制度が創設されました。こちらの監督官庁は金融庁であり、目的は「投資のハードルを下げるための非課税枠」です。
つまり、iDeCoは私たちの「老後の年金」を自ら作るための制度であり、NISAは広く「投資を通じた資産形成」を後押しするための制度だと言えます。この根本的な目的の違いが、使い勝手やルールの違いに直結していると考えられます。
2. 「割れない貯金箱」iDeCoの強力な資金拘束
年金を補うというiDeCoの目的は、制度の最大のルールに表れています。それが「原則60歳まで資金を引き出せない」という強力な資金拘束です(60歳から受け取り始めるには、加入していた期間などが通算10年以上必要で、短い場合は受け取り始められる年齢が後ろにずれます)。
「iDeCoの方はやっぱり原則60歳まで資金がロックされる、引き出しはできないので、ある意味公的年金と同じですよね。自分の個人的な事情でお金を引き出したいと思っても『いやいや無理です』ってなるような性格の器(です)」
篠田氏はこのように述べ、iDeCoが個人の都合で自由に取り崩せるものではない点を強調します。元機関投資家の泉田氏が「貯金箱みたいなね」と応じると、篠田氏は次のように言い換えました。
「割れない貯金箱みたいな感覚がいいかなと思いますね」
泉田氏も「自分で割れないですもんね」とうなずきます。
資金が拘束されることは、一見すると不便なデメリットに感じられます。しかし篠田氏は、それくらい強力にお金をロックしてくれないと、つい使ってしまうかもしれない人にとっては、この「割れない」仕組みが強みになると見ています。そして、この不便さと引き換えに、iDeCoには手厚い税制メリットが用意されているともいえます。
著者
金融・経済YouTubeチャンネル「イズミダイズム」
「イズミダイズム」は、株式会社モニクルリサーチが運営する金融・経済YouTubeチャンネルです。フィデリティ投信や日本生命でポートフォリオマネージャーや証券アナリストとしての勤務経験のある元機関投資家の泉田良輔が、プロの視点で金融や経済に関する様々なニュースの解説や、資産形成に役立つトピックをお届けします。新NISAの開始やインフレを背景に、個人の資産運用への関心が高まる中、機関投資家と個人投資家の「視点の違い」や、経済ニュースの裏側にある「構造」をロジカルに解説します。
監修者
株式会社モニクルリサーチ
代表取締役/日本証券アナリスト協会認定アナリスト(CMA)
株式会社モニクルリサーチ代表取締役。その他に株式会社モニクル取締役COO、株式会社モニクルフィナンシャル取締役COOも務める。LIMO&ファイナンス編集長。東京科学大学大学院非常勤講師。日本証券アナリスト協会認定アナリスト(CMA)。慶應義塾大学大学院システムデザイン・マネジメント研究科修了(同研究科最優秀賞受賞)
1. 経歴
2013年に株式会社ナビゲータープラットフォーム(現:株式会社モニクルリサーチ)を原田慎司(現同社取締役)らとともに共同創業。2013年に個人投資家向け金融経済メディア「Longine(ロンジン)」を立ち上げ、編集長に就任。Longineの立ち上げの経緯はBloombergにおいて「体力勝負アナリスト辞めます、元外資マン個人に長期投資指南」として掲載され大きな反響を呼ぶ。投資情報のサブスクモデルを確立する。その後、株初心者向けネットメディア「株1」、2015年にはくらしとお金の経済メディア「LIMO」の前身となる「投信1」を立ち上げる。2026年6月に専門家と実務家が情報発信をする金融経済ニュースサイト「LIMO&ファイナンス」を立ち上げ編集長に就任。
それ以前は、日本生命・国際投資部で外国株式ファンドマネージャー、フィデリティ投信・調査部や運用部にて10年に渡ってインターネット、電機(半導体・民生・産業エレクトロニクス)、機械(ロボットやセンサー企業中心)といったテクノロジーセクターの証券アナリストや中小型株ファンドのアシスタント・ポートフォリオ・マネージャー(最年少で就任)として従事。
2. 専門・研究領域
慶応義塾大学商学部卒業。国際金融及びコーポレート・ガバナンスを専攻。アジア通貨危機、昭和金融恐慌などの金融パニックのメカニズムを金融政策や金融機関への規制の観点から研究。それらの内容は「昭和金融恐慌からの教訓 平成恐慌になにをどう生かすべきか」(三田商学研究学生論文集)として発表。
3. 著書
・『機関投資家だけが知っている「予想」のいらない株式投資』(ダイヤモンド社)
・『テクノロジーがすべてを塗り変える産業地図』(クロスメディア・パブリッシング)
・『銀行はこれからどうなるのか』(クロスメディア・パブリッシング)
・『Google vs トヨタ 「自動運転車」は始まりにすぎない』(KADOKAWA)
・『日本の電機産業 何が勝敗を分けるのか』(日本経済新聞出版社)
4. 寄稿や講演他
「日経BizGate」での連載「泉田良輔の新・産業鳥瞰図」や「現代ビジネス」、「東洋経済オンライン」、「プレジデント」などへの寄稿や対談も多数。対談記事例としては「【未来予想】ブロックチェーン革命が、「半沢直樹」の世界に終わりを告げる」や「【未来予想】アマゾンとビットコインが、次世代の「銀行」になる理由」(いずれもNewsPicks)、「米独に遅れる日本の自動運転、自動車も電機の二の舞に?」(週刊ダイヤモンド)。海外ジャーナリストからインタビューされることも多く、Financial TimesやThe Economist、Bloombergにおいて自動車や金融業界についての国内外産業動向コメントも発信している。
講演会や動画での情報発信も盛んに行っており、NewsPicksのTHE UPDATE、日経ビジネススクール、慶應丸の内キャンパス、慶應義塾SDM、アカデミーヒルズなどでも講義を行う。またNewsPicksのNewSchoolではプロジェクトリーダーとして「本当に初心者のための資産運用」を開催。