

3. 加入20年・一時金1000万円なら、所得税は約5.1万円
では、一時金で受け取ると、税金はどのくらいになるのでしょうか。
3.1 一時金で受け取った場合の計算例
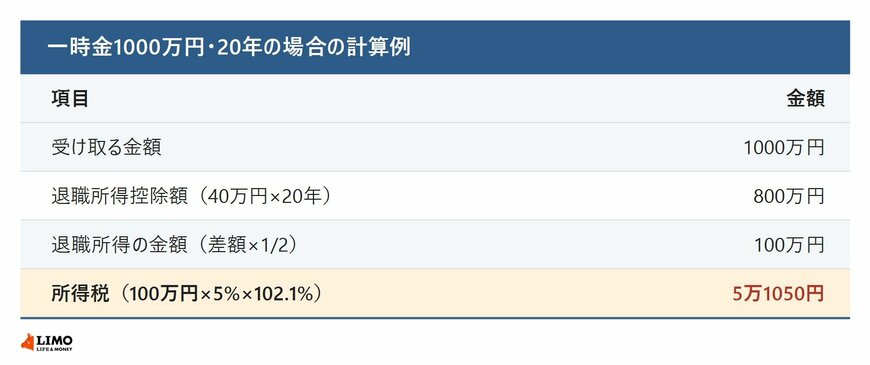
年数を20年として、iDeCoを一時金1000万円で受け取り、同じ時期にほかの退職金を受け取らない場合、所得税(復興特別所得税を含む)は5万1050円です(LIMO編集部の試算)。
- 退職所得控除額:40万円×20年=800万円
- 退職所得の金額:(1000万円-800万円)×1/2=100万円
- 所得税:100万円×5%×102.1%=5万1050円
iDeCoの一時金で何年として計算するかは、加入していた期間などによって決まります。ご自身の年数は、運営管理機関の案内で確かめておきましょう。
この試算には、住民税は含めていません。また、国税庁は、前年以前に退職金を受け取ったことがある場合や、同じ年に2か所以上から退職金を受け取る場合などは、退職所得控除額の計算が異なることがあるとしています。
4. 【FPの視点】「一時金のほうが有利」と決めつけず、退職金とあわせて考える
冒頭でもふれたように、計算例のように税金が安く抑えられることから「iDeCoは一時金で受け取るのが正解」と思われている方が少なくありません。
しかし、会社の退職金を受け取る方は注意が必要です。「iDeCoの一時金」と「会社の退職金」を受け取る時期が近いと、控除の枠を超えてしまい、想定以上の税金がかかる可能性があります。受け取り方を決める前に、次のような点を書き出してみると、ご自身に合った方法を考えやすくなります。
- 会社の退職金の見込みの金額と、受け取る時期
- iDeCoの加入期間と、年金資産の見込みの金額
- 60歳以降の働き方と、ほかの収入の見込み
- 受け取ったお金を使う時期(一度に必要か、毎年少しずつ必要か)
会社の退職金が多い場合は、iDeCoを「年金」として受け取ったり、「一時金と年金の組み合わせ」を選んだりすることで、税金の負担を分散できる場合があります。手取り額の損得だけでなく、家計全体の使いやすさも含めて、ご自身に合った方法を選びたいところです。
4.1 ご注意点
税金の計算は、退職金の有無や受け取る時期、ほかの所得によって変わります。ご自身の場合にどうなるかは、iDeCoの運営管理機関や勤務先、税務署などで確かめてみましょう。
受け取り方は、iDeCoを始めたときに決めるものではなく、受け取る時期に選ぶことができます。早めに情報を集めておきたいところです。


