


街路樹の葉が落ち始め、年末調整の書類で今年のiDeCo(個人型確定拠出年金)の掛金を確かめる時期になりました。iDeCo(個人型確定拠出年金)は、受け取りを始める時期を原則60歳から75歳までの間で選べ、受け取り方も「一時金」「年金」「その組み合わせ」から選べます。
筆者はFPとして、これまで多くの家計のご相談業務に携わってきましたが、iDeCoは「一時金でまとめて受け取ったほうが手取りが多い」と思われている方も少なくありません。ただ、税金のかかり方は、退職金の金額や受け取る時期によって変わります。退職の時期や老後の暮らし方は、ご家庭ごとにさまざまです。だからこそ、受け取り方の選び方を前もって知っておくと、ご自身に合った方法を考えやすくなります。
この記事では、iDeCoの受け取り方の種類と、一時金・年金それぞれの税金のしくみを、iDeCo公式サイトと国税庁の資料をもとに整理します。
1. iDeCoの受け取り方は「一時金」「年金」「組み合わせ」の3つ
まずは、iDeCoをどのように受け取れるのかを確認していきましょう。
1.1 3つの受け取り方
iDeCoで積み立てたお金(年金資産)は、老齢給付金として原則60歳から受け取れ、受け取り方は次の3つから選べます。
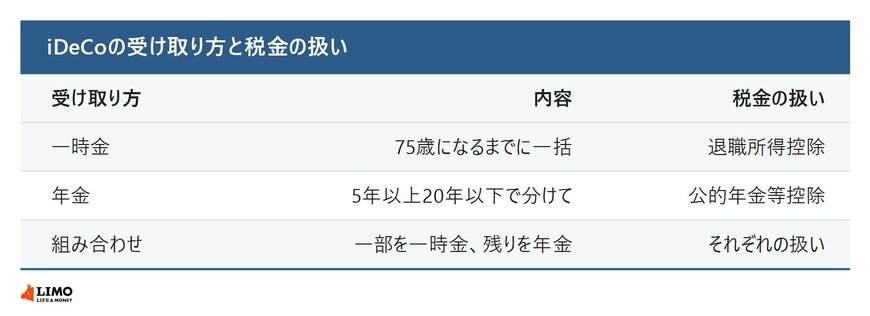
- 一時金:75歳になるまでの間に、まとめて一括で受け取る
- 年金:5年以上20年以下の期間で、分けて受け取る(金融機関によっては終身年金もある)
- 組み合わせ:一部を一時金で受け取り、残りを年金で受け取る(取り扱う運営管理機関のみ)
iDeCoの受け取り方と、それぞれの税金の扱いをまとめました。1/4
出所:iDeCo公式サイト「iDeCoの加入資格・掛金・受取方法等」、iDeCo公式サイト「iDeCoのメリット」をもとにLIMO編集部作成
60歳から受け取るには、60歳になるまでにiDeCoなどに加入していた期間(通算加入者等期間)が10年以上必要です。10年に満たない場合は、受け取りを始められる年齢が遅くなります。また、75歳までに受け取りの請求をする必要があります。
2. 一時金は「退職所得控除」、年金は「公的年金等控除」の対象
次に、受け取り方によって税金の扱いがどう違うのかを見てみましょう。受け取り方によって、適用される控除の種類が変わります。
一時金でまとめて受け取る場合は、会社の退職金と同じ「退職所得」として扱われ、税負担を大きく軽くする「退職所得控除」の対象になります。一方、年金として分けて受け取る場合は、「雑所得」として「公的年金等控除」の対象となります(iDeCo公式サイト)。
今回は、多くの方が関心を持つ「一時金」で受け取る場合の税金(退職所得)の計算方法について解説します。
一時金で受け取る際の「退職所得の金額(税金がかかる対象となる金額)」は、次の計算式で求めます。
【(受け取る金額 - 退職所得控除額) × 2分の1】
この計算で差し引ける「退職所得控除額」は、iDeCoの加入期間(掛金を拠出した期間)によって決まり、加入期間が長いほど大きくなります。
- 加入期間が20年以下の場合:40万円×加入年数
- 加入期間が20年超の場合:800万円+70万円×(加入年数-20年)
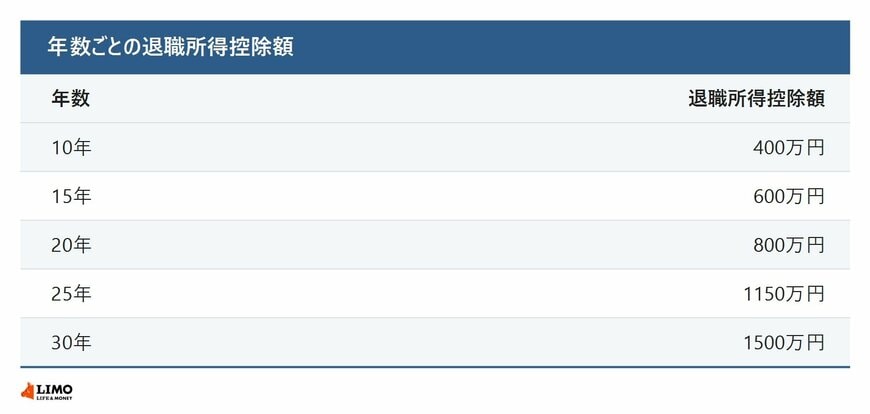
たとえば年数が10年なら400万円、20年なら800万円、30年なら1500万円が控除されます。退職所得は、ほかの所得と分けて税金を計算するしくみです。


