3. 【介護保険負担限度額認定】世帯を分けても対象にならない人
世帯を分ければ、だれでも軽減を受けられるわけではありません。判定には、世帯のほかに見られるものが3つあります。
介護保険負担限度額認定では、世帯を分けても配偶者・預貯金・遺族年金などが判定に入る2/2
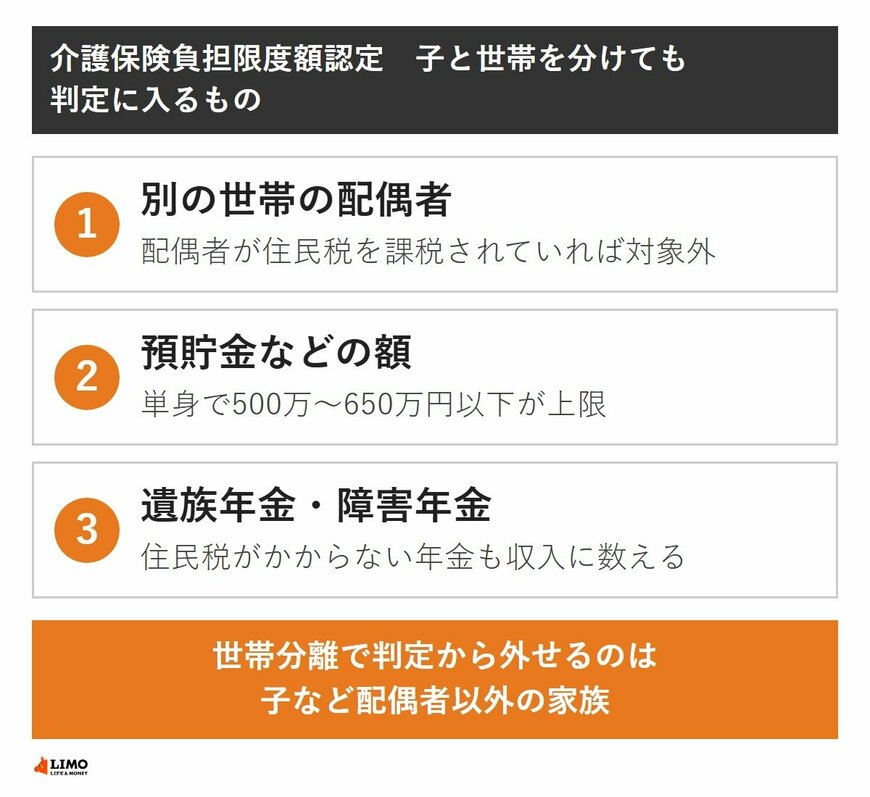
出所:厚生労働省「「介護保険制度における利用者負担等の事務処理の取扱いについて」の一部改正について(介護保険最新情報Vol.1532)」をもとにLIMO編集部作成
3.1 別の世帯の配偶者
配偶者は、住民票の世帯が別でも判定に入ります。厚生労働省が示す申請書の様式では、「配偶者」に世帯分離をしている配偶者や内縁関係の人も含むとしています。
たとえば父が健在で住民税を課税されていれば、母と父の世帯を分けても母は対象になりません。世帯分離で外せるのは、子など配偶者以外の家族です。
3.2 預貯金などの額
預貯金や有価証券などの合計にも上限があります。上限は段階ごとに違い、配偶者がいる場合は夫婦の合計で見ます。
- 第2段階:650万円以下(夫婦は1650万円以下)
- 第3段階①:550万円以下(夫婦は1550万円以下)
- 第3段階②:500万円以下(夫婦は1500万円以下)
試算の母は預貯金が300万円なので、上限の内側です。申請のときは通帳などの写しを出し、金融機関に照会されることもあります。
3.3 遺族年金などの非課税の年金
段階を分ける収入には、遺族年金や障害年金も入ります。これらは住民税がかからない年金ですが、負担限度額の判定では収入に数えます。
夫を亡くした母が遺族年金を受け取っていれば、その額も足して段階を見ます。住民税が非課税でも、段階が1つ上がることがあるのです。
3.4 判定は毎年8月に見直される
負担限度額の認定は、毎年8月1日時点の世帯と所得、資産の状況で判定し直されます。一度認定を受けても、翌年に段階が変わることがあります。
偽りの申告で給付を受けると、支給された額に加えて最大2倍の加算金を返すことがあると、申請書の様式に書かれています。
4. 【介護の補足給付】財務省の審議会が「更なる見直し」を求めた
補足給付そのものも、見直しの議論が続いています。2026年11月4日の財政制度等審議会 財政制度分科会で、財務省が資料を示しました。
資料では、補足給付は2005年に食費と居住費が介護保険の給付から外れたときに、経過的に設けられた仕組みだと説明しています。自宅で介護サービスを使う人は食費や居住費を全額払っていることから、施設の利用者との公平性を欠くとしています。
そのうえで、低所得の人への配慮をしながら「更なる水準の見直しを進めるべき」と書かれています。2027年度には、収入の区分をさらに細かく分ける見直しも予定されています。
資料によると、2024年度に負担限度額の認定を受けていた人は85.2万人です。補足給付の給付費は2322億円でした。
審議会の資料は財務省の考え方を示したもので、制度の変更が決まったわけではありません。今後の議論で、段階の区切りや負担限度額が変わる可能性はあります。
試算では、課税の長男と同じ世帯の母の食費と居住費は、30日分で10万8330円でした。世帯を分けて母の世帯が全員非課税になり、第3段階①に当たれば6万1500円です。
ただし、配偶者の課税や預貯金、遺族年金によっては対象になりません。親が住む市区町村の介護保険の窓口か地域包括支援センターで、親の世帯がどの段階に当たるかを確かめておきましょう。