4. 【変動10年のシミュレーション】第126回債を1000万円持っていたら利子(税引前)は合計28万4500円
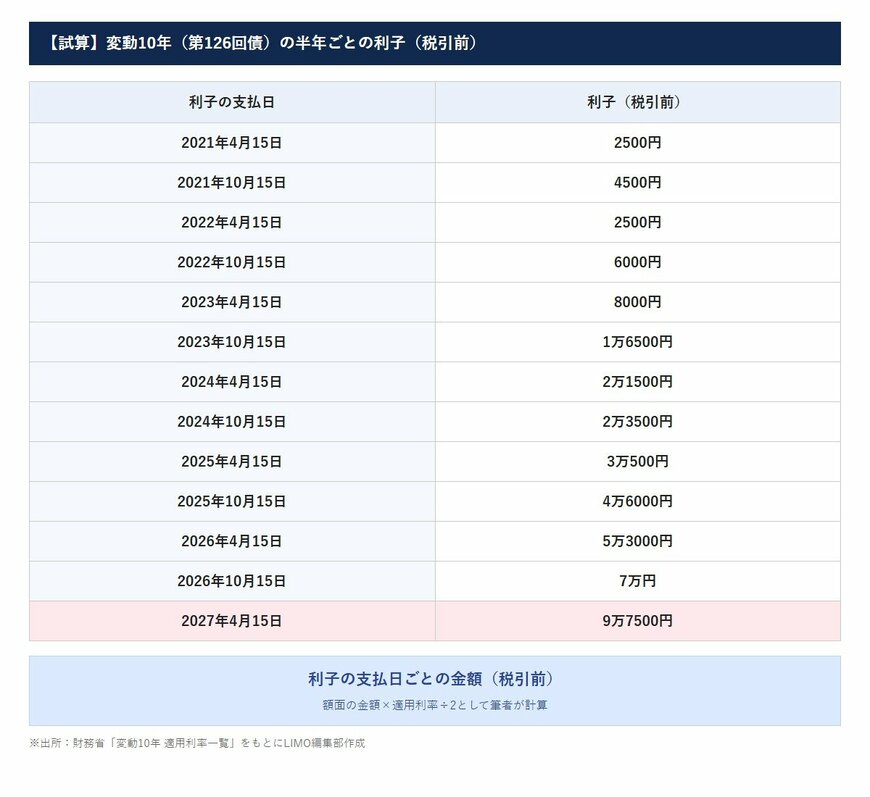
第126回債を1000万円持っていた場合に、半年ごとに受け取る利子(税引前)を、適用利率の半分として計算しました。2026年10月までの12回分と、利率が決まっている2027年4月分です。
4.1 【試算】第126回債を1000万円持っていた場合の半年ごとの利子(税引前)
- 2021年4月15日:2500円
- 2021年10月15日:4500円
- 2022年4月15日:2500円
- 2022年10月15日:6000円
- 2023年4月15日:8000円
- 2023年10月15日:1万6500円
- 2024年4月15日:2万1500円
- 2024年10月15日:2万3500円
- 2025年4月15日:3万500円
- 2025年10月15日:4万6000円
- 2026年4月15日:5万3000円
- 2026年10月15日:7万円
- 2027年4月15日:9万7500円
2026年10月までに受け取った12回分の利子を合計すると、28万4500円です(2027年4月分を含めると38万2000円)。
2021年4月と2022年4月に受け取った利子は2500円でしたが、2026年10月には7万円、2027年4月には9万7500円になる計算です。同じ1000万円でも、受け取る時期によって利子の金額は大きく違うことになります。
4.2 利子は生活費に組み込まずに分けておく
変動10年は、このように半年ごとに受け取る金額が変わることになります。毎年同じ金額を受け取りたい人には、固定5年や固定3年のほうが受け取りの計画を立てやすいでしょう。
受け取る利子は増える時期も減る時期もあると考えて、生活費の予定には組み込まず、別の口座に分けておくと管理しやすいでしょう。
5. まとめにかえて
第126回債の利率は、下限の年0.05%だった2021年から、2027年4月には年1.95%になります。1000万円を持っていた場合、半年ごとの利子は2500円から9万7500円まで変わる計算です。
調査では、個人向け国債を買った人の7割強がほかの商品も買っていました。変動10年を選ぶなら、利子の金額が半年ごとに変わることを受け入れたうえで、ほかの置き場所と組み合わせて考えるとよいでしょう。
11月募集の変動10年は年1.85%で、申し込みは11月30日までです。12月の募集からは、商品名が「個人向け国債プラス」に変わります。半年ごとに利子が変わってもよいかどうかを、この先の家計の計画もふまえて、家族とも話し合っておきましょう。
また貯蓄や資産形成のプランは、収入や家族の状況が変われば合わなくなっていくものです。今年ももうすぐ終わりますが、年に一度は家計の数字を並べて、配分を見直してあげるとよいでしょう。
6. 免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の金融商品の購入や預け入れについて助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 購入や預け入れの判断は、財務省や各金融機関の最新の情報をご自身でご確認の上、自己責任で行ってください。
- 個人向け国債の利率や預金の金利、商品の条件などは変更される可能性があるため、必ず公式サイトでご確認ください。