

4. 変額保険の保有契約高は47兆6016億円。金融庁は損失のおそれの説明を求める
最後に、変額保険がどのくらい契約されているかと、販売するときに保険会社が守るルールを確認しておきましょう。
4.1 変額保険の契約の状況
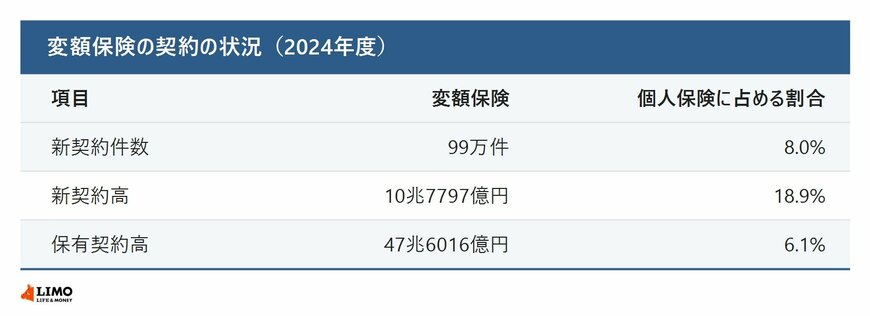
生命保険協会の「生命保険の動向(2025年版)」によると、2024年度の変額保険の新規の契約は99万件(個人保険の新規の契約件数の8.0%)、種類別で5番目、新契約高は10兆7797億円(同18.9%)でした。年度末の保有契約高は47兆6016億円で、個人保険全体の6.1%を占めています。新契約高では、個人保険の種類別で3番目の大きさです。なお、個人保険全体の保有契約件数は1億9530万件で、17年連続で増えています。
4.2 販売のときに説明されること
金融庁の「保険会社向けの総合的な監督指針」では、変額保険の契約概要に、特別勘定の資産の種類と評価方法、保険契約関係費や資産運用関係費などの費用、運用実績によって将来の保険金などが変動し、損失が生じるおそれがあることを記載するよう示しています。同じ指針では、注意喚起情報として損失が生じるおそれがあることを、不利益になる事実として解約控除などを契約者が負担する場合があることを、説明するよう求めています。契約のときに受け取る契約概要と注意喚起情報で、費用とリスクを確かめましょう。
5. まとめにかえて
今回は、変額保険のしくみとスイッチングについて整理しました。変額保険は、運用実績で保険金や解約返戻金が変わる保険で、死亡保険金は最低保証がある一方、解約返戻金には最低保証がありません。スイッチングは、運用するファンドを切り替えることで、手数料がかかる場合があります。保障と運用の両方を長い期間で考えたい人に向いた保険といえます。
年末調整で保険の控除証明書を手にするこの時期に、ご自身の契約の目的と運用の状況を、ご家族と一緒に確かめていただければと思います。スイッチングの手数料や回数の決まりも、あわせて契約内容で確かめておきましょう。くわしくは、加入している保険会社でご確認ください。
※LIMOでは、個別の相談・お問い合わせにはお答えできません。

参考資料
- 生命保険文化センター「変額保険」
- 生命保険文化センター「変額個人年金保険」
- 生命保険文化センター「市場リスクを有する生命保険とは?」
- 生命保険協会「生命保険の動向(2025年版)」
- 金融庁「保険会社向けの総合的な監督指針」
村岸 理美


